Questões de Concurso Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral

Foram encontradas 1.160 questões

Q1809883 Contabilidade Geral
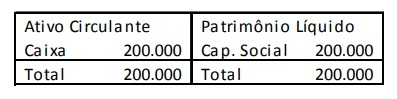
A sociedade empresária Z apresentava o balanço patrimonial a seguir, em 31/12/X0.
Imagem associada para resolução da questão

No ano de X1, a sociedade empresária Z auferiu receitas de serviços de R$ 400.000 à vista. Os custos com os serviços prestados foram de R$ 500.000, pagos à vista. Ainda, a sociedade empresária reconheceu provisão para contingências de duas causas na justiça, a primeira de R$ 30.000 e a segunda de R$ 10.000. A sociedade empresária Z apresentava fortes perspectivas de lucros nos anos seguintes. No ano de X2, a sociedade empresária Z auferiu receitas de serviços de R$ 600.000 à vista. Os custos dos serviços prestados foram de R$ 300.000, pagos à vista. Além disso, a sociedade empresária ganhou a primeira causa na justiça e perdeu a segunda, tendo que pagar $10.000. Assinale a opção que indica, respectivamente, o imposto sobre a renda diferido de Z em 31/12/20X1 e em 31/12/20X2, evidenciado no Balanço Patrimonial, de acordo com o Pronunciamento Técnico CPC 32, Tributos sobre o Lucro, considerando a alíquota de imposto sobre a renda e da contribuição social de 34%.
Alternativas
Q1805804 Contabilidade Geral
A Cia. Industrial Tuoyal Ltda. adquiriu determinadas matérias-primas no ano de 2017. Recebeu em espécie do cliente, pela encomenda do produto acabado, no ano de 2018. As matérias-primas foram utilizadas na composição de unidades em estoque no ano de 2019. Os produtos acabados foram entregues para o cliente no ano de 2020. E, no ano de 2021, a Cia. Industrial Tuoyal Ltda. pagou pelas matérias-primas. Baseando-se apenas nas informações dadas e considerando-se o Regime de Competência, o valor recebido do cliente e o valor dispendido com as matérias-primas serão apropriados na Demonstração do Resultado do Exercício, respectivamente, nos anos de:
Alternativas
Q1799927 Contabilidade Geral
Elementos Patrimoniais são os elementos que compõe o patrimônio de uma entidade. Eles podem ser bens, direitos e obrigações da entidade, classificados em ativo e passivo. A respeito dos critérios de reconhecimento de elementos do Ativo, Passivo, Receitas e Despesas, assinale a alternativa correta.
Alternativas
Q1797502 Contabilidade Geral
Na estrutura de apresentação da Demonstração do Resultado do Exercício (DRE) há uma série de gastos que devem ser classificados como despesas operacionais. Um exemplo de item classificável nesse grupo é:
Alternativas
Q1790722 Contabilidade Geral
Assinale a alternativa que NÃO corresponde a demonstração do resultado do período:
Alternativas
Q1783194 Contabilidade Geral

Quanto à apuração de resultados, aos sistemas e ao plano de contas e a demonstrações contábeis, julgue o item.


Suponha-se que os números-índices correspondentes às vendas e ao lucro bruto de uma empresa nos exercícios X1, X2 e X3 tenham sido de, respectivamente, 100, 85 e 110 e de 100, 80 e 90. Com isso, é correto concluir, entre outros aspectos, que o lucro bruto não recuperou o nível do início do período, embora as vendas tenham crescido no último exercício.

Alternativas
Q1783186 Contabilidade Geral

Acerca das contas patrimoniais e de resultado e das teorias, das funções e da estrutura das contas, julgue o item.


Prêmio de Resgate de Títulos e Debêntures é uma conta de resultado integrante da demonstração do resultado do exercício.

Alternativas
Q1777697 Contabilidade Geral
A demonstração do resultado do exercício discriminará, exceto:
Alternativas
Q1777695 Contabilidade Geral
Conforme a Lei nº 6.404/76 e alterações, a demonstração do resultado do exercício discriminará, exceto:
Alternativas
Q1776209 Contabilidade Geral

A respeito da Demonstração do Resultado do Exercício (DRE), analise as assertivas e assinale a alternativa que aponta a(s) INCORRETA(S).


I. É uma demonstração contábil que apresenta a confrontação entre receitas e despesas da entidade, em observância ao regime de caixa.

II. Objetiva evidenciar a situação financeira da entidade, avaliando o seu desempenho.

III. Integra o capital próprio da entidade, pois o resultado gerado (lucro ou prejuízo) comporá o patrimônio líquido.

Alternativas
Q1772587 Contabilidade Geral
Conforme dispositivos constantes na legislação societária, as companhias deverão, ao final do exercício social, elaborar suas demonstrações contábeis para informar aos seus acionistas e ao mercado em geral, as suas situações financeira, patrimonial e econômica. Caso no exercício tenha apurado um lucro, o valor dos dividendos por ação do capital social deverá ser informado na demonstração contábil denominada:
Alternativas
Q1772053 Contabilidade Geral
Conceitua-se “Receitas” como sendo as variações patrimoniais positivas, pois aumentam o patrimônio líquido de uma empresa e, de acordo com as normas vigentes, são classificadas como operacionais e outras receitas. É classificada como receita operacional:
Alternativas
Ano: 2021 Banca: FGV Órgão: IMBEL Prova: FGV - 2021 - IMBEL - Supervisor - Contador |
Q1756987 Contabilidade Geral
Uma empresa atacadista apresentava R$ 100.000 em estoques em 02/01/X0. No mês, todo o estoque foi vendido por R$ 300.000, sendo que 20% do valor foi recebido no momento da venda e, o restante, deverá ser recebido em 90 dias. A empresa estima inadimplência de 3%. Assinale a opção que indica, na Demonstração do Resultado do Exercício, em 31/01/X0, a contabilização e o valor da conta da despesa com perdas estimadas com crédito de liquidação duvidosa.
Alternativas
Q1751524 Contabilidade Geral

Com relação à demonstração do resultado do exercício, julgue o item subsecutivo.


Nas empresas do setor industrial, o custo das vendas recebe o nome de custo do produto vendido (CPV).

Alternativas
Q1751383 Contabilidade Geral

Com relação à demonstração do resultado do exercício, julgue o item subsecutivo.


Deduções sobre vendas são todas as despesas que incidem diretamente sobre a receita bruta de vendas.

Alternativas
Q1751382 Contabilidade Geral

Com relação à demonstração do resultado do exercício, julgue o item subsecutivo.


Adiantamentos a empregados é uma despesa administrativa que deve ser tratada na demonstração do resultado do exercício como um item de natureza operacional.

Alternativas
Q1750722 Contabilidade Geral
Investidor internacional que desejar obter maiores informações de uma companhia aberta brasileira acerca da riqueza econômica por ela gerada e sua distribuição deverá analisar a demonstração
Alternativas
Ano: 2021 Banca: IESES Órgão: MSGás Prova: IESES - 2021 - MSGás - Tecnico - Contabilidade |
Q1746974 Contabilidade Geral
Qual é Demonstrativo Contábil que apresenta o Lucro Líquido de uma organização?
Alternativas
Ano: 2021 Banca: IDIB Órgão: CRF-MS Prova: IDIB - 2021 - CRF - MS - Contador |
Q1744452 Contabilidade Geral
A Demonstração do Resultado do Exercício (DRE) tem como objetivo principal apresentar de forma vertical resumida (dedutiva) a formação do resultado em um determinado exercício, diante do confronto das receitas auferidas e dos custos e despesas incorridos (operacionais e não operacionais) apuradas segundo o Regime de Competência Contábil, além de indicar, também, a receita líquida e os lucros (ou prejuízos) bruto, operacional e líquido. Em outras palavras, ela nos oferece uma síntese econômica dos resultados operacionais de uma empresa em certo período, normalmente, de 12 (doze) meses. Sobre tal demonstrativo, analise as afirmativas a seguir:
I. Embora a DRE seja elaborada anualmente para fins legais de divulgação, em geral são feitas mensalmente para fins administrativos e anualmente (Lucro Real Anual) ou trimestralmente (Lucro Real Trimestral) para fins fiscais. II. O artigo 187 da Lei nº 6.404/1976 estabelece a ordem de apresentação das receitas, custos e despesas, na DRE, para fins de publicação. III. Segundo a Lei nº 6.404/1976, essa demonstração deverá discriminar, entre outros, a Receita Líquida das vendas e transferências, as deduções de aquisição de produtos, os descontos e os tributos. IV. A DRE também deverá discriminar as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
É correto o que se afirma

Alternativas
Q1744246 Contabilidade Geral
Com relação a NBC TG 26 (R5) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS. Indique as afirmativas corretas. I. Resultado do Período é o valor reclassificado para o resultado no período corrente que foi inicialmente reconhecido como outros resultados abrangentes no período corrente ou em período anterior. II. A entidade deve apresentar com igualdade de importância todas as demonstrações contábeis que façam parte do conjunto completo de demonstrações contábeis. III. A entidade deve elaborar as suas demonstrações contábeis, exceto para a demonstração dos fluxos de caixa, utilizando-se do regime de competência. IV. Na situação em que a entidade apresente separadamente seus ativos e passivos circulantes e não circulantes, os impostos diferidos ativos (passivos) não devem ser classificados como ativos circulantes (passivos circulantes).
Alternativas
Respostas
261: D
262: C
263: C
264: D
265: C
266: C
267: C
268: C
269: C
270: A
271: C
272: D
273: D
274: C
275: E
276: E
277: D
278: B
279: C
280: A