Questões de Concurso Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral

Foram encontradas 1.160 questões

Q1741144 Contabilidade Geral
De acordo com a Lei nº 6.404/1976, a Demonstração do Resultado do Exercício (DRE) deve ser apresentada na forma dedutiva com os detalhes necessários das receitas, despesas, ganhos e perdas, definindo claramente o lucro ou prejuízo do exercício, e por ação. Nesse contexto, analise as afirmativas abaixo e identifique a correta:
Alternativas
Q1725810 Contabilidade Geral
A Lei nº. 6.404/1976 dispõe sobre as Sociedades por Ações. Referida lei, em seu art. 176, estabelece que, ao fim de cada exercício social, a diretoria fará elaborar algumas demonstrações financeiras. Considerando a supracitada lei e suas atualizações, assinale a alternativa que evidencia todas as demonstrações que deverão ser evidenciadas por uma companhia de capital fechado.
Alternativas
Q1700352 Contabilidade Geral

As empresas deverão discriminar na Demonstração do Resultado do Exercício:


I. A receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos;

II. A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto;

III. As despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais;

IV. Caixa líquido das atividades de investimento e financiamento;

V. O lucro ou prejuízo operacional, as outras receitas e as outras despesas.


Podemos dizer que:

Alternativas
Q1699678 Contabilidade Geral
Analise as afirmativas a seguir:

I. A Demonstração do Resultado do Exercício (DRE) compreende os movimentos financeiros realizados por uma entidade. Assim, a DRE ilustra o lucro ou o prejuízo de uma entidade, levando em conta todas as receitas e despesas que a entidade teve naquele exercício. Ela retrata, portanto, a riqueza gerada aos acionistas, demonstrando propriamente seu resultado financeiro final.

II. No balanço patrimonial, as aplicações que correspondem aos bens e aos recursos aplicados na entidade são denominadas Ativos. Por outro lado, as despesas e as obrigações da entidade com terceiros são chamadas de Passivos. O valor líquido da entidade, o seu capital próprio, é chamado de Patrimônio Líquido. A relação entre esses três conceitos é dada pela equação Ativo = Passivo + Patrimônio Líquido.

Marque a alternativa CORRETA
Alternativas
Q1698112 Contabilidade Geral
Uma empresa apresentou a Demonstração do Resultado do Exercício referente ao ano de 2019, conforme a tabela a seguir:
Receita Bruta com Vendas (em reais) 250.000,00 (-) Impostos Incidentes sobre vendas (45.000,00) (=) Receita Líquida de Vendas 205.000,00 (-) CMV (110.000,00) (=) Lucro Bruto 95.000,00 (-) Despesas com pessoal (36.500,00) (-) Despesas com INSS (12.700,00) (-) Despesas com depreciação (9.600,00) (=) Lucro Antes das Despesas e Receitas Financeiras 36.200,00 (-) Despesas Financeiras (Juros pagos) (14.400,00) (+) Receitas Financeiras (Juros recebidos) 3.200,00 (=) Lucro Antes dos Tributos 25.000,00 Tributos sobre o lucro (6.250,00) (=) Lucro Líquido do Exercício 18.750,00
Considerando os dados apresentados na DRE, é correto afirmar que o Valor Adicionado a Distribuir apurado da Demonstração do Valor Adicionado será de
Alternativas
Q1698103 Contabilidade Geral
Segundo dispõe a Lei nº 6.404/76, ao final de cada exercício social, a diretoria deverá elaborar, com base na escrituração mercantil da companhia, determinadas demonstrações financeiras, que deverão exprimir, com clareza, a situação do patrimônio da companhia e as mutações ocorridas no exercício.
Sobre as referidas demonstrações, assinale a afirmativa correta.
Alternativas
Q1693162 Contabilidade Geral

A Empresa GJM apresentou, em 31/12/2017, os seguintes dados referentes a transações realizadas no período; observe
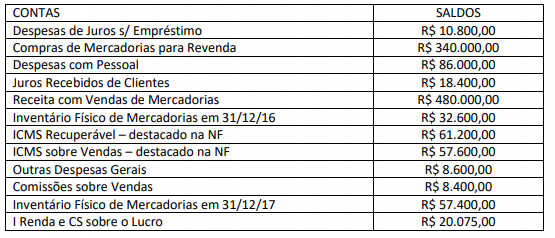

Imagem associada para resolução da questão


Considerando as informações apresentadas, em 31/12/2017, apurou-se o seguinte resultado:

Alternativas
Q1691896 Contabilidade Geral
___________________ é o relatório que evidencia qualitativa e quantitativamente a posição patrimonial e financeira da empresa em uma determinada data. Assinale a alternativa que preenche corretamente a lacuna do texto:
Alternativas
Q1686067 Contabilidade Geral
A Demonstração do Resultado do Exercício (DRE) é uma demonstração contabilística dinâmica que se destina a evidenciar a formação do resultado líquido devendo ter alterações em um exercício, através do confronto das receitas, custos e resultados, apuradas segundo o princípio contábil do regime de competência. De acordo com a Lei nº 6.404/76 sobre o que deve estar discriminado na Demonstração do Resultado do Exercício (DRE), analise as informações a seguir. I. O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial. II. A receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos. III. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período. IV. As despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais. Devem ser evidenciados na DRE os dados constantes em:
Alternativas
Q1686058 Contabilidade Geral
O objetivo das demonstrações contábeis de uso geral é fornecer informações sobre a posição patrimonial e financeira, o resultado e o fluxo financeiro de uma entidade, que são úteis para uma ampla variedade de usuários na tomada de decisões. Segundo prevê a Lei nº 6.404/76, em qual demonstração contábil deverão estar discriminados: o saldo do início do período e os ajustes de exercícios anteriores, as reversões de reservas e o lucro líquido do exercício, as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período?
Alternativas
Q1683921 Contabilidade Geral
As receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento. O reconhecimento simultâneo das receitas e despesas, quando correlatas, é consequência natural do respeito ao período em que ocorrer sua geração.
Sobre o contexto enunciado, marque a alternativa INCORRETA.
Alternativas
Ano: 2020 Banca: IDIB Órgão: CRM-MT Prova: IDIB - 2020 - CRM-MT - Assistente Administrativo |
Q1670075 Contabilidade Geral
Na Contabilidade, é correto afirmar que a sigla DRE significa
Alternativas
Q1669800 Contabilidade Geral

Os dados a seguir referem-se à questão

Uma entidade apresentou em 31/12/2019 o seguinte Balancete de Verificação em reais:


Considerando apenas os dados apresentados, após a apuração, o resultado em reais foi de
Alternativas
Q1638491 Contabilidade Geral

Os dados a seguir, em R$, são referentes à Cia XXX e serão utilizados para responder à questão.


Informações adicionais do período:

Custo da Mercadoria Vendida: R$ 230.000,00.

Despesa com Salários: R$ 90.000,00.

Despesa com Depreciação: R$ 1.560,00.

O pagamento de salários no período, em R$, foi de
Alternativas
Q1638483 Contabilidade Geral
O Balancete de verificação da Cia. ABC em 31.12.2019 deverá ser utilizado para responder à questão .

  
O resultado do período, totalizou, em R$,
Alternativas
Q1624028 Contabilidade Geral
A Cia. Rifaina tem por objeto social a venda de produtos alimentares e bebidas. Uma empresa fornecedora de cervejas lhe ofereceu R$ 6.900.000,00, pagos à vista, por um contrato de exclusividade de cinco anos. A companhia aceitou a oferta em 2 de fevereiro de 2018. Nas demonstrações contábeis da companhia relativas ao exercício findo em 31.12.2018, este fato contábil teve como consequência o
Alternativas
Q1396056 Contabilidade Geral
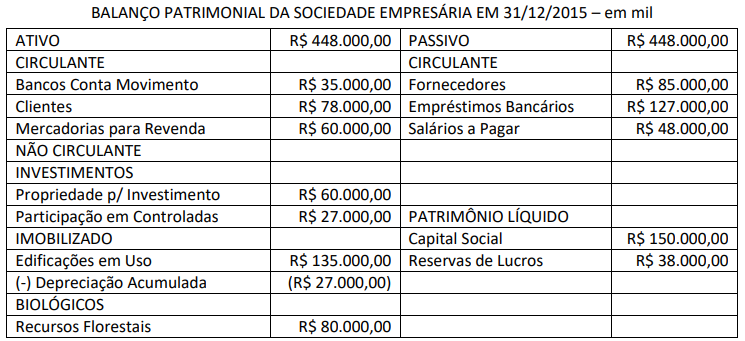
Em 31/12/2015, a Sociedade Empresária apurou e elaborou o seu Balanço Patrimonial conforme apresentado a seguir:


Imagem associada para resolução da questão


Durante o exercício social de 2016, foram registradas as seguintes operações em sua contabilidade:
1 – Aquisição de mercadorias para revenda no valor total de R$ 820.000,00, com incidência de ICMS de 18% incluído na NF;
2 – Venda de mercadorias no valor total de R$ 1.260.000,00, com incidência de ICMS de 12% incluído na NF ao Custo de 70% do estoque de mercadoria para Revenda;
3 – Incorreu em Despesas Comerciais e de Vendas no valor total de R$ 23.000,00;
4 – Incorreu em Despesas Administrativas e de Pessoal no valor total de R$ 48.000,00;
5 – Registrou Ganhos por Equivalência Patrimonial no valor total de R$ 8.000,00;
6 – Apurou resultado positivo de operações descontinuadas no valor de R$ 18.000,00 líquido dos tributos;
7 – Arcou com encargos financeiros no valor total de R$ 11.000,00;
8 – Realizou ganhos financeiros com recebimento de clientes no valor total de R$ 26.000,00;
9 – Apurou Imposto de Renda e CLL sobre o lucro no valor de R$ 82.000,00.
De acordo com as informações apresentadas anteriormente, o Resultado Líquido das Operações Continuadas divulgado na Demonstração do Resultado elaborada em 31/12/2016, segundo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é de: 
Alternativas
Q1396028 Contabilidade Geral
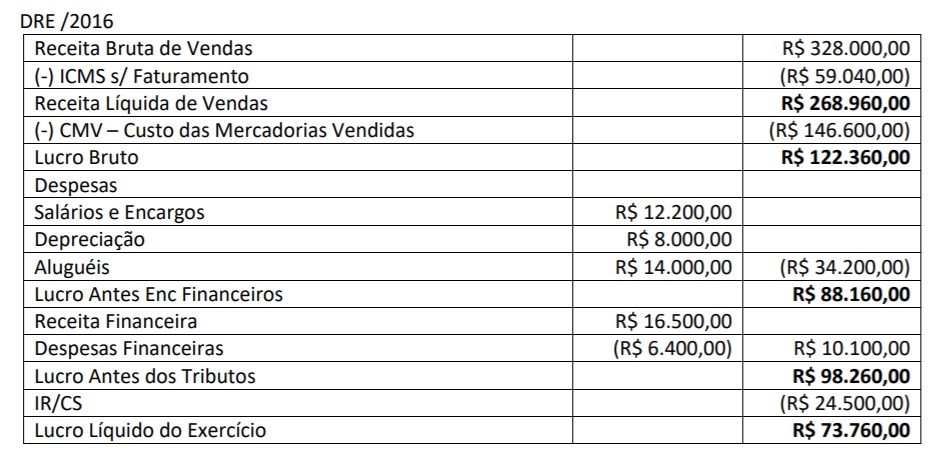
A sociedade empresária apresentou, em 31/12/16, a seguinte DRE – Demonstração do Resultado do Exercício:
Imagem associada para resolução da questão

Considerando apenas as informações da DRE – Demonstração do Resultado do Exercício, é correto afirmar que o Valor Adicionado a Distribuir é: 
Alternativas
Q1308103 Contabilidade Geral
A Contabilidade através das demonstrações contábeis retrata os efeitos patrimoniais e financeiros das transações e outros eventos, por meio do grupamento dos mesmos em classes amplas de acordo com as suas características econômicas. Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira no balanço patrimonial são os ativos, os passivos e o patrimônio líquido (Pronunciamento Conceitual Básico - R1). Os Elementos Diretamente relacionados com a mensuração do desempenho na demonstração do resultado são as receitas e as despesas. Com relação ao exposto, acima assinale a opção CORRETA.
Alternativas
Q1308101 Contabilidade Geral

Considerando o Balancete da Empresa Riverplus S.A, responda a questão:

As receitas e despesas, ao final de todo período ou exercício, devem ser encerradas; ou seja, confrontadas para a apuração do resultado do período, podendo ser distribuída ou não entre os sócios, com base no estatuto da empresa. Diante do exposto, assinale a opção CORRETA.
Alternativas
Respostas
301: E
302: C
303: C
304: A
305: C
306: B
307: D
308: C
309: C
310: E
311: D
312: B
313: D
314: A
315: C
316: E
317: A
318: D
319: B
320: E