Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


Ano: 2021
Banca:
Instituto Consulplan
Órgão:
HEMOBRÁS
Prova:
Instituto Consulplan - 2021 - HEMOBRÁS - Analista Administrativo de Assuntos Corporativos - Contabilidade (Tarde) |
Q3262497
Contabilidade Geral
A Indústria Produz Bem Ltda. apresentou os seguintes valores em seus Demonstrativos Contábeis no encerramento do exercício
de 2021:
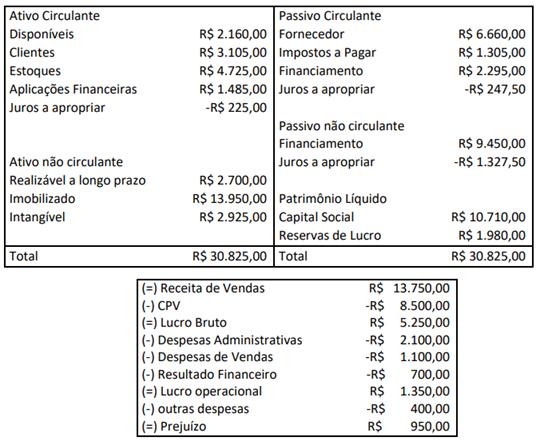
Obs.: Durante o exercício de 2021, a Indústria Produz Bem Ltda. realizou compras para o seu estoque no montante de R$ 12.130,00.
De acordo com as informações apresentadas e considerando o ano comercial de 360 dias, assinale o valor aproximado do Ciclo Financeiro da Indústria Produz Bem Ltda.
Obs.: Durante o exercício de 2021, a Indústria Produz Bem Ltda. realizou compras para o seu estoque no montante de R$ 12.130,00.
De acordo com as informações apresentadas e considerando o ano comercial de 360 dias, assinale o valor aproximado do Ciclo Financeiro da Indústria Produz Bem Ltda.
Ano: 2021
Banca:
OBJETIVA
Órgão:
Prefeitura de Santa Maria - RS
Prova:
OBJETIVA - 2021 - Prefeitura de Santa Maria - RS - Auditor Fiscal Municipal |
Q2065993
Contabilidade Geral
De acordo com as demonstrações contábeis, analisar os
itens abaixo:
I. A demonstração de resultado do exercício visa fornecer os resultados auferidos pela empresa em determinado exercício social. II. A demonstração do valor adicionado nada mais é do que a comparação de dois balanços consecutivos, onde aparecem as variações ocorridas na estrutura financeira da empresa, gerando ou não ganho aos seus produtos e/ou serviços. III. A demonstração do fluxo de caixa é obrigatória para todas as companhias e permite que se analise a capacidade financeira da empresa em honrar seus compromissos perante terceiros.
Está(ão) CORRETO(S):
I. A demonstração de resultado do exercício visa fornecer os resultados auferidos pela empresa em determinado exercício social. II. A demonstração do valor adicionado nada mais é do que a comparação de dois balanços consecutivos, onde aparecem as variações ocorridas na estrutura financeira da empresa, gerando ou não ganho aos seus produtos e/ou serviços. III. A demonstração do fluxo de caixa é obrigatória para todas as companhias e permite que se analise a capacidade financeira da empresa em honrar seus compromissos perante terceiros.
Está(ão) CORRETO(S):
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Ivoti - RS
Prova:
FUNDATEC - 2021 - Prefeitura de Ivoti - RS - Técnico em Contabilidade |
Q1882253
Contabilidade Geral
A Demonstração do Resultado do Exercício (DRE) consiste em apresentar à empresa,
o resultado obtido na execução de suas atividades em determinado período. A partir dessa afirmação,
assinale a alternativa correta.
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Ivoti - RS
Prova:
FUNDATEC - 2021 - Prefeitura de Ivoti - RS - Agente Técnico Fazendário |
Q1881671
Contabilidade Geral
Analise as assertivas a seguir a respeito de despesas, receitas, ativo, passivo e
patrimônio líquido:
I. As contas de despesas possuem saldo devedor, logo aumentam seus saldos quando as debitamos. As contas de Ativo também possuem saldo devedor. Ou seja, quando debitamos uma conta de despesa, aumentamos o saldo de uma conta de ativo.
II. As receitas possuem saldo credor, assim como as despesas têm saldo devedor, quando creditamos uma conta de receita, aumentamos o patrimônio líquido; e quando debitamos uma conta de despesa, diminuímos o patrimônio líquido.
III. Todas as contas patrimoniais que compõem os grupos do ativo possuem saldo devedor; ao mesmo tempo, todas as contas que integram os grupos do passivo possuem saldo credor.
Quais estão corretas?
I. As contas de despesas possuem saldo devedor, logo aumentam seus saldos quando as debitamos. As contas de Ativo também possuem saldo devedor. Ou seja, quando debitamos uma conta de despesa, aumentamos o saldo de uma conta de ativo.
II. As receitas possuem saldo credor, assim como as despesas têm saldo devedor, quando creditamos uma conta de receita, aumentamos o patrimônio líquido; e quando debitamos uma conta de despesa, diminuímos o patrimônio líquido.
III. Todas as contas patrimoniais que compõem os grupos do ativo possuem saldo devedor; ao mesmo tempo, todas as contas que integram os grupos do passivo possuem saldo credor.
Quais estão corretas?
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872596
Contabilidade Geral
Segundo o regime de caixa, certa empresa apresentou um lucro líquido de R$ 330.000,00, em 2020. Durante este
período, houve os seguintes fatos contábeis:
• Os salários de dezembro de 2020, no valor de R$ 25.000,00, foram adiantados em novembro;
• Serão pagas, em 2021, quando do vencimento do montante final, as despesas de juros no valor de R$ 7.000,00, já vencidos no exercício;
• Foram pagos, em 2020, os aluguéis de R$ 11.300,00 referentes a janeiro de 2021;
• Clientes adiantaram R$ 6.600,00 para a compra de insumos. Estima-se entregar os produtos finais em fevereiro de 2021;
• As comissões de R$ 15.500,00 pagas em setembro de 2020 se referem a serviços a serem recebidos no exercício seguinte;
• Do total das receitas de vendas recebidas em 2020, R$ 12.000,00 foram obtidas pelas vendas realizadas em 2019; e,
• Parte dos salários de janeiro de 2021, no valor de R$ 8.000,00, foi adiantada em dezembro de 2020.
Considerando tão somente essas informações, após os ajustes pelo Regime de Competência, o lucro líquido do exercício de 2020 passou a ser de:
• Os salários de dezembro de 2020, no valor de R$ 25.000,00, foram adiantados em novembro;
• Serão pagas, em 2021, quando do vencimento do montante final, as despesas de juros no valor de R$ 7.000,00, já vencidos no exercício;
• Foram pagos, em 2020, os aluguéis de R$ 11.300,00 referentes a janeiro de 2021;
• Clientes adiantaram R$ 6.600,00 para a compra de insumos. Estima-se entregar os produtos finais em fevereiro de 2021;
• As comissões de R$ 15.500,00 pagas em setembro de 2020 se referem a serviços a serem recebidos no exercício seguinte;
• Do total das receitas de vendas recebidas em 2020, R$ 12.000,00 foram obtidas pelas vendas realizadas em 2019; e,
• Parte dos salários de janeiro de 2021, no valor de R$ 8.000,00, foi adiantada em dezembro de 2020.
Considerando tão somente essas informações, após os ajustes pelo Regime de Competência, o lucro líquido do exercício de 2020 passou a ser de:
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q1870191
Contabilidade Geral
O evento que afeta diretamente o valor do lucro líquido
apresentado na demonstração do resultado do exercício (DRE) de
uma sociedade anônima é
Q1853650
Contabilidade Geral
A demonstração do resultado é a principal fonte de
informações a respeito do desempenho financeiro das
empresas, onde são mostrados além de seus ganhos também
os custos e despesas, e ainda ganhos e perdas não incluídas
nos custos, resultantes da atuação dos dirigentes responsáveis
pela gestão. No que concerne às citadas perdas, assinale a
alternativa que contempla uma característica marcante desse
tipo de evento contábil
Q1853648
Contabilidade Geral
As sociedades anônimas brasileiras, por conta da Lei Federal
no
6.404/1976, art. 202, devem fazer periodicamente a
distribuição de dividendo obrigatório aos acionistas. Com
base nesse assunto, a distribuição de lucros, na forma de
dividendo obrigatório na data do encerramento do exercício
social a que se referem as demonstrações contábeis, deve ser
evidenciada no
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-AL
Provas:
CESPE / CEBRASPE - 2021 - SEFAZ-AL - Auditor Fiscal de Finanças e Controle de Arrecadação da Fazenda Estadual
|
CESPE / CEBRASPE - 2021 - SEFAZ-AL - Auditor Fiscal da Receita Estadual |
Q1851739
Contabilidade Geral
Texto associado
Considerando o disposto nas Normas Brasileiras de
Contabilidade, emanadas pelo Conselho Federal de Contabilidade
(CFC), e os procedimentos aplicáveis à técnica de escrituração
contábil, julgue o item seguinte.
Quando a apresentação e a classificação dos itens que
compõem as demonstrações contábeis são mantidas de um
período para outro, a consistência de apresentação está
presente nas referidas demonstrações.
Ano: 2021
Banca:
IBFC
Órgão:
Prefeitura de São Gonçalo do Amarante - RN
Prova:
IBFC - 2021 - Prefeitura de São Gonçalo do Amarante - RN - Analista de Controle Interno - Contador |
Q1847802
Contabilidade Geral
Texto associado

A empresa XYZ iniciou suas atividades em
01.02.20X e em 31.12 do mesmo ano
apresentou os saldos em reais nas seguintes
contas, conforme quadro a seguir. Utilize as
informações abaixo para responder à questão.
O Lucro Bruto e o Lucro Líquido apurado na
Demonstração de Resultado de 20X foram
respectivamente de:
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Técnico em Contabilidade |
Q1847381
Contabilidade Geral
Assinale a opção que indica a contabilização na Demonstração do
Resultado do Exercício que foi instituída a partir das alterações da
Lei nº 6.404/1976.
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
PC-SE
Prova:
CESPE / CEBRASPE - 2021 - PC-SE - Agente de Polícia Judiciária |
Q1847182
Contabilidade Geral
Com relação à contabilização de operações diversas, sua
expressão em demonstrações contábeis e à base legal e normativa
que a disciplina, julgue o item subsequente.
A demonstração de resultados do exercício é o relatório contábil que apresenta o conjunto de contas que impactaram na situação patrimonial líquida da empresa, aumentando ou diminuindo o patrimônio líquido.
A demonstração de resultados do exercício é o relatório contábil que apresenta o conjunto de contas que impactaram na situação patrimonial líquida da empresa, aumentando ou diminuindo o patrimônio líquido.
Ano: 2021
Banca:
FGV
Órgão:
IMBEL
Prova:
FGV - 2021 - IMBEL - Analista Especializado - Analista Contábil - Reaplicação |
Q1846093
Contabilidade Geral
Na Demonstração do Resultado do Exercício, a Receita de
Equivalência Patrimonial corresponde à(ao)
Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842585
Contabilidade Geral
Conforme a Norma Brasileira de
Contabilidade - NBC, que trata da apresentação
das demonstrações contábeis, estas são uma
representação estruturada da posição patrimonial
e financeira e do desempenho da entidade, que
deve apresentar, com igualdade de importância,
todas as demonstrações que façam parte do
conjunto completo de demonstrações contábeis.
São parte desse conjunto as seguintes
demonstrações contábeis:
Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842569
Contabilidade Geral
As fundações, dotadas de personalidade
jurídica de direito privado, devem observar, em
todas as suas operações e demonstrações
contábeis, elaboradas e apresentadas, as
normas, interpretações e comunicados
técnicos do Conselho Federal de Contabilidade
(CFC). No que se refere a “Reconhecimento” a
Interpretação Técnica Geral − ITG2002(R1)
relaciona critérios que devem ser observados
pelas Entidades sem fins lucrativos.
Considerando os critérios elencados na citada
interpretação técnica. Leia os itens abaixo e em
seguida marque a opção que relaciona apenas os itens que apresentam critérios a serem
observados pelas Fundações de direito privado.
I O valor do superávit ou déficit deve ser incorporado ao Patrimônio Social. O superávit, ou parte do que tenha restrição para aplicação, deve ser reconhecido em conta específica do Patrimônio Líquido. II Os registros contábeis devem ser segregados de forma que permitam a apuração das informações, para a prestação de contas exigida por entidades governamentais, aportadores, reguladores e usuários em geral. III A dotação inicial, disponibilizada pelo instituidor/fundador, em ativo monetário ou não monetário, no caso das fundações, é considerada doação patrimonial e reconhecida, em conta do patrimônio social. IV As demonstrações contábeis, que devem ser elaboradas pela entidade sem finalidade de lucros, são o Balanço Patrimonial, a Demonstração do Resultado do Período, a Demonstração das Mutações do Patrimônio Líquido, a Demonstração dos Fluxos de Caixa, a Demonstração do Valor Adicionado e as Notas Explicativas. V No Balanço Patrimonial, a denominação da conta Capital deve ser substituída por Patrimônio Social, integrante do grupo Patrimônio Líquido. No Balanço Patrimonial e nas Demonstrações do Resultado do Período, das Mutações do Patrimônio Líquido, do Valor Adicionado e dos Fluxos de Caixa, as palavras lucro ou prejuízo devem ser substituídas por superávit ou déficit do período.
I O valor do superávit ou déficit deve ser incorporado ao Patrimônio Social. O superávit, ou parte do que tenha restrição para aplicação, deve ser reconhecido em conta específica do Patrimônio Líquido. II Os registros contábeis devem ser segregados de forma que permitam a apuração das informações, para a prestação de contas exigida por entidades governamentais, aportadores, reguladores e usuários em geral. III A dotação inicial, disponibilizada pelo instituidor/fundador, em ativo monetário ou não monetário, no caso das fundações, é considerada doação patrimonial e reconhecida, em conta do patrimônio social. IV As demonstrações contábeis, que devem ser elaboradas pela entidade sem finalidade de lucros, são o Balanço Patrimonial, a Demonstração do Resultado do Período, a Demonstração das Mutações do Patrimônio Líquido, a Demonstração dos Fluxos de Caixa, a Demonstração do Valor Adicionado e as Notas Explicativas. V No Balanço Patrimonial, a denominação da conta Capital deve ser substituída por Patrimônio Social, integrante do grupo Patrimônio Líquido. No Balanço Patrimonial e nas Demonstrações do Resultado do Período, das Mutações do Patrimônio Líquido, do Valor Adicionado e dos Fluxos de Caixa, as palavras lucro ou prejuízo devem ser substituídas por superávit ou déficit do período.
Q1841507
Contabilidade Geral
Assinale se as afirmativas referentes às demonstrações contábeis são
verdadeiras (V) ou falsas (F).
( ) O Balanço Patrimonial é uma demonstração contábil estática e sintética que mostra a situação financeira e patrimonial em uma determinada data. O ativo é constituído pelos bens e direitos de natureza devedora, e o passivo é formado pelas obrigações com terceiros e sócios de natureza credora. ( ) A Demonstração do Resultado do Exercício tem por objetivo evidenciar todas as movimentações ocorridas no Patrimônio Líquido durante o exercício. Faz o link do fluxo de uma conta para outra e indica a origem e o valor de cada variação no Patrimônio Líquido da companhia. ( ) A Demonstração de Resultados Abrangentes visa a apresentar as mutações ocorridas no patrimônio líquido durante o período e outros eventos não derivados de transações com os sócios. ( ) A Demonstração dos Fluxos de Caixa é um relatório contábil econômico-financeiro que evidencia as contas de resultado de forma dinâmica na vertical. Tem como objetivo demonstrar o resultado do exercício e os elementos que o formaram e mensuraram o desempenho da companhia, respeitando o princípio da competência. ( ) A Demonstração do Valor Adicionado é uma demonstração contábil que tem por objetivo evidenciar a riqueza criada pela entidade e sua distribuição em um determinado período, sob a ótica do regime de competência, que tem como principal fonte de informações a demonstração do resultado do exercício.
A sequência correta é
( ) O Balanço Patrimonial é uma demonstração contábil estática e sintética que mostra a situação financeira e patrimonial em uma determinada data. O ativo é constituído pelos bens e direitos de natureza devedora, e o passivo é formado pelas obrigações com terceiros e sócios de natureza credora. ( ) A Demonstração do Resultado do Exercício tem por objetivo evidenciar todas as movimentações ocorridas no Patrimônio Líquido durante o exercício. Faz o link do fluxo de uma conta para outra e indica a origem e o valor de cada variação no Patrimônio Líquido da companhia. ( ) A Demonstração de Resultados Abrangentes visa a apresentar as mutações ocorridas no patrimônio líquido durante o período e outros eventos não derivados de transações com os sócios. ( ) A Demonstração dos Fluxos de Caixa é um relatório contábil econômico-financeiro que evidencia as contas de resultado de forma dinâmica na vertical. Tem como objetivo demonstrar o resultado do exercício e os elementos que o formaram e mensuraram o desempenho da companhia, respeitando o princípio da competência. ( ) A Demonstração do Valor Adicionado é uma demonstração contábil que tem por objetivo evidenciar a riqueza criada pela entidade e sua distribuição em um determinado período, sob a ótica do regime de competência, que tem como principal fonte de informações a demonstração do resultado do exercício.
A sequência correta é
Q1831696
Contabilidade Geral
Em relação à Demonstração do Resultado do Exercício de
uma empresa de consultoria, assinale a alternativa correta.
Ano: 2021
Banca:
FUNDATEC
Órgão:
Câmara de Candelária - RS
Prova:
FUNDATEC - 2021 - Câmara de Candelária - RS - Contador |
Q1822423
Contabilidade Geral
Conforme o Pronunciamento Conceitual Básico para elaboração e apresentação das
demonstrações contábeis do Comitê de Pronunciamentos Contábeis, analise as seguintes assertivas:
I. O objetivo das demonstrações contábeis é fornecer informações sobre a posição patrimonial e financeira, o desempenho e as mudanças na posição financeira da entidade, que sejam úteis a um grande número de usuários em suas avaliações e tomadas de decisão econômica. II. A posição patrimonial e financeira da entidade é afetada pelos recursos econômicos que ela controla, sua estrutura financeira, sua liquidez e solvência e sua capacidade de adaptação às mudanças no ambiente em que opera. III. As decisões econômicas que são tomadas pelos usuários das demonstrações contábeis requerem uma avaliação da capacidade que a entidade tem para gerar caixa e equivalentes de caixa, e da época e grau de certeza dessa geração.
Quais estão corretas?
I. O objetivo das demonstrações contábeis é fornecer informações sobre a posição patrimonial e financeira, o desempenho e as mudanças na posição financeira da entidade, que sejam úteis a um grande número de usuários em suas avaliações e tomadas de decisão econômica. II. A posição patrimonial e financeira da entidade é afetada pelos recursos econômicos que ela controla, sua estrutura financeira, sua liquidez e solvência e sua capacidade de adaptação às mudanças no ambiente em que opera. III. As decisões econômicas que são tomadas pelos usuários das demonstrações contábeis requerem uma avaliação da capacidade que a entidade tem para gerar caixa e equivalentes de caixa, e da época e grau de certeza dessa geração.
Quais estão corretas?
Q1822056
Contabilidade Geral
Na apresentação da Demonstração de Resultados do Exercício, o
resultado financeiro:
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-CE
Provas:
CESPE / CEBRASPE - 2021 - SEFAZ-CE - Auditor Fiscal da Receita Estadual
|
CESPE / CEBRASPE - 2021 - SEFAZ-CE - Auditor Fiscal Contábil-Financeiro da Receita Estadual |
Q1817587
Contabilidade Geral
A respeito das demonstrações contábeis, julgue o item subsequente.
Apesar de a apresentação funcional ser a mais utilizada pelas
organizações na elaboração da demonstração de resultado do
exercício, a apresentação por natureza da despesa é a
incentivada pelas normas contábeis.

 Conheça nossos planos