Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.344 questões


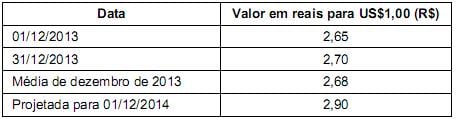
Com base nestas informações, o valor apresentado no Balanço Patrimonial da empresa Endividada S.A., em 31/12/2013, referente a este empréstimo foi, em reais,
O valor contábil evidenciado no Balanço Patrimonial de 31/12/2013 deste empréstimo foi, em reais:
- A Cia. Gama produz equipamentos especiais para revenda, cujo prazo de produção é 18 meses.
- A Cia. Beta adquiriu equipamentos para revenda, sendo que o prazo médio de estocagem até a venda é de 90 dias.
- A Cia. Industrial adquiriu equipamentos para utilizá-los em seu processo produtivo.
- A Cia. Alfa adquiriu o direito de usar a marca da Cia. Gama por 10 anos.
Os equipamentos no Balanço Patrimonial da Cia. Gama, da Cia. Beta e da Cia. Industrial e o direito adquirido no Balanço Patrimonial da Cia. Alfa foram classificados, respectivamente, no ativo
− Caixa e Equivalentes de Caixa: ..................................................................................... R$ 50.000,00
− Duplicatas a Receber de Clientes: ................................................................................R$ 120.000,00
− Adiantamentos a Fornecedores: .................................................................................... R$ 25.000,00
− Fornecedores a pagar: .................................................................................................. R$ 60.000,00
− Adiantamentos de Clientes: ........................................................................................... R$ 35.000,00
− Capital Social: ............................................................................................................... R$ 100.000,00
Durante o mês de julho de 2014 a Cia. Piauí S.A. realizou as seguintes operações:
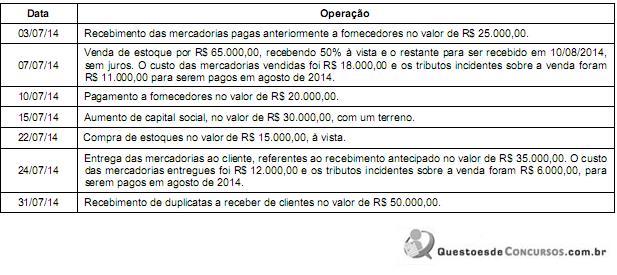
Após o registro das operações acima, o valor total do ativo da Cia. Piauí S.A. em 31/07/14 era, em reais,
- Data da emissão: 31/12/2012
- Prazo total: 10 anos
- Taxa de juros: 10% ao ano
- Pagamentos: parcelas anuais de R$ 4.882.361,85
- Gastos incorridos para a emissão e colocação das debêntures: R$ 666.672,90
Tendo em vista que havia expectativa de que as taxas de juros sofreriam uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu vendê-las pelo valor total de R$ 32.000.000,00 e, com isto, a taxa de custo efetivo da emissão foi 9% ao ano.
O valor total das despesas apropriadas no resultado de 2013 e o saldo apresentado no balanço patrimonial em 31/12/2013 para as debêntures emitidas foram, respectivamente, em reais,
• espera-se que seja liquidado durante o ciclo operacional normal da entidade;
• deve ser liquidado no período de até doze meses após a data do balanço.
Tais critérios dizem respeito ao:
Considere as informações contidas no quadro abaixo, constantes das demonstrações contábeis de uma empresa comercial que prepara seu fluxo de caixa das atividades operacionais pelo método indireto:
Não considerando a incidência de impostos sobre a compra de mercadorias para o estoque, pode-se afirmar que o valor pago a fornecedores no exercício de 20X2 foi igual a:
De acordo com a literatura recomendada, o setor de saneamento:
As ações em tesouraria deverão ser contabilizadas no
O Pronunciamento Técnico CPC 01 (Redução ao valor recuperável de ativos) aplica-se também a ativos que são registrados pelo valor reavaliado. Entretanto, a identificação de como um valor reavaliado pode estar com parcela não recuperável depende da base usada para determinar esse valor. Com relação aos aspectos relativos ao valor recuperável de ativos reavaliados, é correto afirmar que, se:
O Pronunciamento Técnico CPC - 04 (Ativo Intangível) estabelece que uma entidade deve reconhecer um ativo intangível apenas se determinados critérios especificados neste Pronunciamento forem atendidos. O Pronunciamento também especifica como mensurar o valor contábil dos ativos intangíveis, exigindo divulgações específicas sobre esses ativos. Com relação aos aspectos caracterizadores dos ativos intangíveis, é correto afirmar:
O objetivo do Pronunciamento Técnico CPC 01 (Redução ao valor recuperável de ativos) é definir procedimentos visando assegurar que os ativos não estejam registrados contabilmente por um valor superior àquele passível de ser recuperado por uso ou por venda. Caso existam evidências claras de que ativos estão avaliados por valor não recuperável no futuro, a entidade deverá imediatamente reconhecer a desvalorização por meio da constituição de provisão para perdas. Com relação aos procedimentos de avaliação dos ativos é correto afirmar:
O objetivo do Pronunciamento Técnico CPC 06 (Operações de Arrendamento Mercantil) é estabelecer, para arrendatários e arrendadores, políticas contábeis e divulgações apropriadas a aplicar em relação a arrendamentos mercantis. Com relação aos aspectos relativos ao Arrendamento Mercantil, é correto afirmar:
As medidas de rentabilidade servem para medir o quão eficientemente a empresa utiliza seus ativos e administra suas operações. Nesse sentido, o retorno do capital próprio é uma ótima medida de desempenho em termos de lucro. Assim sendo, o retorno do capital próprio é expresso corretamente somente na alternativa:
A definição do patrimônio líquido é considerada uma definição residual, porque está relacionada aos elementos do ativo e do passivo. A definição do patrimônio líquido de uma entidade é afetada somente pelo(a):

 Conheça nossos planos