Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.344 questões


Em uma organização que apresenta o Ativo maior do que o Passivo, pode-se afirmar que o Patrimônio Líquido é
Na contabilidade, qual item do Balanço Patrimonial o lucro líquido integra?
Relacione adequadamente os conceitos de contabilidade às respectivas características.
1. Balanço patrimonial.
2. Ativo.
3. Passivo.
4. Patrimônio líquido.
( ) Recurso controlado pela entidade como resultado de eventos passados e do qual se espera que benefícios econômicos futuros fluam para a entidade.
( ) Relação de seus ativos, passivos e patrimônio líquido em uma data específica.
( ) Valor residual dos ativos da entidade após a dedução de todos os seus passivos.
( ) Obrigação atual da entidade como resultado de eventos já ocorridos, cuja liquidação deve resultar na saída de recursos econômicos.
A sequência está correta em
*Com base nas informações apresentadas, responda às questões de 86 a 90.
Do balanço patrimonial devidamente registrado no livro diário da empresa Dividendos S/A, extraiu‐se as seguintes contas e saldos:
- Caixa – $ 8.000,00;
- Duplicatas a pagar – $ 12.000,00;
- Adiantamentos – $ 6.000,00;
- Capital social – $ 12.000,00;
- Impostos a recuperar – $ 2.000,00;
- Móveis e utensílios – $ 3.000,00;
- Fornecedores – $ 2.000,00;
- Salários a pagar – $ 3.000,00;
- Veículos – $ 10.000,00;
- Prêmio de seguros a vencer – $ 1.000,00;
- Provisões – $ 4.000,00.
O total do ativo é
*Com base nas informações apresentadas, responda às questões de 86 a 90.
Do balanço patrimonial devidamente registrado no livro diário da empresa Dividendos S/A, extraiu‐se as seguintes contas e saldos:
- Caixa – $ 8.000,00;
- Duplicatas a pagar – $ 12.000,00;
- Adiantamentos – $ 6.000,00;
- Capital social – $ 12.000,00;
- Impostos a recuperar – $ 2.000,00;
- Móveis e utensílios – $ 3.000,00;
- Fornecedores – $ 2.000,00;
- Salários a pagar – $ 3.000,00;
- Veículos – $ 10.000,00;
- Prêmio de seguros a vencer – $ 1.000,00;
- Provisões – $ 4.000,00.
O percentual do capital de terceiros é
*Com base nas informações apresentadas, responda às questões de 86 a 90.
Do balanço patrimonial devidamente registrado no livro diário da empresa Dividendos S/A, extraiu‐se as seguintes contas e saldos:
- Caixa – $ 8.000,00;
- Duplicatas a pagar – $ 12.000,00;
- Adiantamentos – $ 6.000,00;
- Capital social – $ 12.000,00;
- Impostos a recuperar – $ 2.000,00;
- Móveis e utensílios – $ 3.000,00;
- Fornecedores – $ 2.000,00;
- Salários a pagar – $ 3.000,00;
- Veículos – $ 10.000,00;
- Prêmio de seguros a vencer – $ 1.000,00;
- Provisões – $ 4.000,00.
O total das contas do passivo circulante é
*Com base nas informações apresentadas, responda às questões de 86 a 90.
Do balanço patrimonial devidamente registrado no livro diário da empresa Dividendos S/A, extraiu‐se as seguintes contas e saldos:
- Caixa – $ 8.000,00;
- Duplicatas a pagar – $ 12.000,00;
- Adiantamentos – $ 6.000,00;
- Capital social – $ 12.000,00;
- Impostos a recuperar – $ 2.000,00;
- Móveis e utensílios – $ 3.000,00;
- Fornecedores – $ 2.000,00;
- Salários a pagar – $ 3.000,00;
- Veículos – $ 10.000,00;
- Prêmio de seguros a vencer – $ 1.000,00;
- Provisões – $ 4.000,00.
O total do patrimônio líquido é
Um contador, ao analisar as demonstrações de uma empresa comercial, verificou que está configurado no Balanço o Passivo a Descoberto. Esta situação ocorreu porque o(a)
Na conciliação mensal das contas da entidade, o contador irá verificar a Conta Clientes. Assim, o saldo contábil da Conta Clientes deverá corresponder ao total dos(das)
A contabilidade é uma ciência que, dentre suas inúmeras características, adota diversos procedimentos para aferir a real evolução patrimonial das entidades. Considerando esta premissa, é correto afirmar que o procedimento no qual se adequa os saldos do razão à efetiva situação patrimonial é definido como
Uma sociedade empresária apresentou, em 31 de dezembro de 2013, os seguintes saldos de contas patrimoniais:

No Balanço Patrimonial em 31 de dezembro de 2013, o total do Ativo Circulante e o total do Passivo
Circulante são, respectivamente,
Em um Plano de Contas é conta do Passivo Circulante:
Antes de iniciar seu trabalho de análise sobre determinado Balanço Patrimonial, identifica-se que a empresa, não adota o reconhecimento da provisão para férias e encargos. Identifique, nas alternativas abaixo, qual a providência necessária a ser adotada para esse tipo de situação após identificar o valor desse evento.
Com base na NBC TG 01 (R1) – Redução ao Valor Recuperável de Ativos, associe a 2ª coluna de acordo com a 1ª.
1ª Coluna |
2ª Coluna |
1. Perda por desvalorização |
( ) Valor presente de fluxos de caixa futuros esperados que devem advir de um ativo. |
2. Valor justo |
( ) Montante pelo qual o valor contábil de um ativo ou de unidade geradora de caixa excede seu valor recuperável. |
3. Valor recuperável |
( ) Preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração. |
4. Valor em uso |
( ) Maior montante entre o valor justo líquido de despesa de venda e o valor em uso. |
A sequência correta, de cima para baixo, é
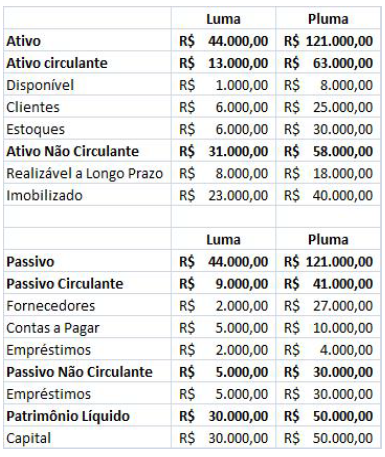
Considere que em 2013, a empresa Luma comprou 35% das ações ordinárias da empresa Pluma e, que neste mesmo ano, comprou 80% do estoque existente em 2012 por R$ 40.000,00 e em 31.12.2013 ainda constava em seu estoque R$ 10.000,00 destas mercadorias. Na entrega do balanço final de 2013, a empresa Pluma apresentou o seguinte demonstrativo de resultado. Qual o valor do investimento que figurará no Balanço da empresa Luma em 31.12.2013?

Coluna 1
1. Resultado 2. Passivo 2. Receita 4. Ativo
5. Despesa
Coluna 2
( ) Receita menos despesas de determinado período. ( ) Aplicação de recursos da qual se espera a geração de benefícios. ( ) Recursos financiados por terceiros. ( ) Geração de recursos provenientes das atividades da entidade. ( ) Consumo de recursos em decorrência das atividades da empresa.
Por ocasião do balanço patrimonial, eventuais saldos remanescentes de Imposto sobre operações financeiras (IOF) sobre importações a prazo a pagar devem ser atualizados pela variação cambial registrada no período.

 Conheça nossos planos