Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.344 questões


Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFSM
Prova:
INSTITUTO AOCP - 2014 - UFSM - Analista Administrativo - Contabilidade |
Q512074
Contabilidade Geral
Analise as assertivas e assinale a alternativa que apresenta corretamente apenas Demonstrações Contábeis exigidas pela Lei 6.404/1976.
I. Balanço Patrimonial.
II. Demonstração do Resultado do Exercício.
III. Demonstração do Resultado do Período.
IV. Demonstração do Resultado Abrangente (se companhia a aberta).
V. Demonstração das Mutações do Patrimônio Líquido.
VI. Demonstração do Valor Adicionado (se companhia a aberta)
I. Balanço Patrimonial.
II. Demonstração do Resultado do Exercício.
III. Demonstração do Resultado do Período.
IV. Demonstração do Resultado Abrangente (se companhia a aberta).
V. Demonstração das Mutações do Patrimônio Líquido.
VI. Demonstração do Valor Adicionado (se companhia a aberta)
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFSM
Prova:
INSTITUTO AOCP - 2014 - UFSM - Analista Administrativo - Contabilidade |
Q512072
Contabilidade Geral
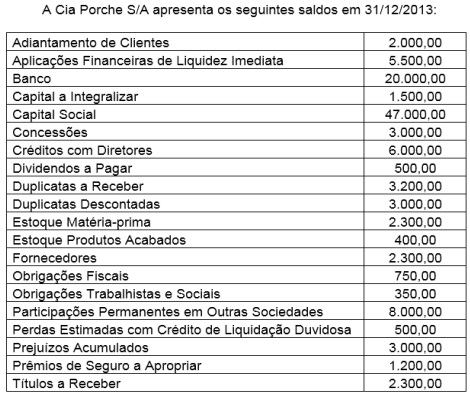
Assinale a alternativa correta com base nos saldos apresentados.
Ano: 2014
Banca:
Makiyama
Órgão:
CAU-SP
Prova:
Makiyama - 2014 - CAU-SP - Assistente Técnico Contábil |
Q502693
Contabilidade Geral
*Considere os dados da tabela a seguir para responder à questão.
Veículos R$ 100
Imóveis R$ 200
Duplicatas a pagar R$ 200
Duplicatas a receber R$ 50
Juros a pagar R$ 100
Depreciação acumulada R$ 10
Lucros acumulados R$ 100
O total do Passivo é:
Veículos R$ 100
Imóveis R$ 200
Duplicatas a pagar R$ 200
Duplicatas a receber R$ 50
Juros a pagar R$ 100
Depreciação acumulada R$ 10
Lucros acumulados R$ 100
O total do Passivo é:
Ano: 2014
Banca:
Makiyama
Órgão:
CAU-SP
Prova:
Makiyama - 2014 - CAU-SP - Assistente Técnico Contábil |
Q502692
Contabilidade Geral
*Considere os dados da tabela a seguir para responder à questão.
Veículos R$ 100
Imóveis R$ 200
Duplicatas a pagar R$ 200
Duplicatas a receber R$ 50
Juros a pagar R$ 100
Depreciação acumulada R$ 10
Lucros acumulados R$ 100
O total dos Bens e Direitos é:
Veículos R$ 100
Imóveis R$ 200
Duplicatas a pagar R$ 200
Duplicatas a receber R$ 50
Juros a pagar R$ 100
Depreciação acumulada R$ 10
Lucros acumulados R$ 100
O total dos Bens e Direitos é:
Ano: 2014
Banca:
VUNESP
Órgão:
PRODEST-ES
Prova:
VUNESP - 2014 - PRODEST-ES - Analista Organizacional - Ciências Contábeis |
Q498769
Contabilidade Geral
Em 30 de novembro de 2013, uma empresa prestadora de serviços gráficos recebeu de seu cliente uma importância equivalente a R$ 200.000,00, por conta de serviços a serem prestados ao longo do primeiro trimestre de 2014. O registro contábil de tal operação, sob a ótica das variações patrimoniais, implicará em
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Médio - Contabilidade |
Q496623
Contabilidade Geral
A empresa X é uma empresa de capital fechado. Em 31/12/2013 ela possuia ativo total de R$ 800.000,00, passivo total de R$ 200.000,00 e patrimônio líquido de R$ 600.000,00.
Essa empresa deve divulgar as seguintes demonstrações contábeis:
Essa empresa deve divulgar as seguintes demonstrações contábeis:
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Médio - Contabilidade |
Q496622
Contabilidade Geral
Sobre os componentes do balanço patrimonial, assinale a afirmativa correta.
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Médio - Contabilidade |
Q496616
Contabilidade Geral
A Cia. Preto apresentava as seguintes informações a respeito de seu Ativo e de seu Patrimônio Líquido, em 31/12/2013:
Ajustes de Avaliação Patrimonial decorrente
do aumento do valor justo do ativo: R$ 22.000,00
Estoques: R$ 30.000,00
Capital Social: R$ 100.000,00
Reservas de capital: R$ 40.000,00
Veículos: R$ 40.000,00
Clientes: R$ 60.000,00
Depreciação acumulada: R$ 15.000,00
Disponibilidades: R$ 70.000,00
Reserva para contingências: R$ 33.000,00
Provisão para créditos de liquidação duvidosa: R$ 3.000,00
Ações em Tesouraria: R$ 30.000,00
Contas a receber: R$ 66.000,00
Provisão para perda dos estoques: R$ 12.000,00
Prejuízo Acumulado: R$ 40.000,00
Considerando as informações acima, o Passivo da Cia. Preto, em 31/12/2013, era de:
Ano: 2014
Banca:
VUNESP
Órgão:
SP-URBANISMO
Prova:
VUNESP - 2014 - SP-URBANISMO - Analista Administrativo - Financeira e Orçamentária |
Q495733
Contabilidade Geral
As transações da empresa A foram as seguintes: investimento inicial de R$ 100.000 em dinheiro; aquisição de um imóvel, em dinheiro, no valor de R$ 70.000; tomada de um empréstimo de R$ 50.000 junto a bancos. O ativo circulante e o patrimônio líquido da empresa A são, respectivamente:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490022
Contabilidade Geral
Suponha que o balanço patrimonial de uma empresa apresente os seguintes valores: caixa = $50, empréstimos = $70, contas a receber = $80, salários = $20, estoques = $90, financiamentos=$60ecapitalsocial=$20.Portanto,ovalor dacontalucrosacumuladosdeveser:
Ano: 2014
Banca:
COVEST-COPSET
Órgão:
UFPE
Prova:
COVEST-COPSET - 2014 - UFPE - Técnico em Contabilidade |
Q489757
Contabilidade Geral
Uma determinada entidade apresenta o Ativo de $ 3.000, um Passivo Exigível de $ 1.000 e um Patrimônio Líquido de $ 2.000. Sabendo que foi recebida uma duplicata de $ 100, com juros de 20% por atraso, assinale a alternativa correta.
Ano: 2014
Banca:
COVEST-COPSET
Órgão:
UFPE
Prova:
COVEST-COPSET - 2014 - UFPE - Técnico em Contabilidade |
Q489748
Contabilidade Geral
A composição patrimonial de uma entidade é um Ativo de $ 1.000, um Passivo Exigível de $ 600 e um Patrimônio Líquido de $ 400. Sabendo que foi pago uma parcela do empréstimo de $ 50 devidamente provisionados e juros adicionais por atraso de $ 5, assinale a alternativa correta.
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Prova:
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q488338
Contabilidade Geral
A Cia. F apresentava os seguintes saldos em seu balancete de
31/12/2013:
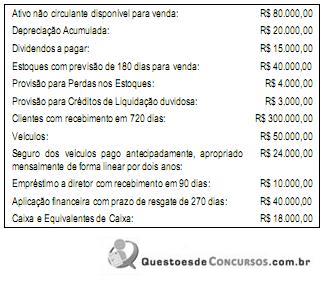
Com base nas informações acima, o Balanço Patrimonial da Cia. F irá apresentar o seguinte saldo como ativo circulante em 31/12/2013
Com base nas informações acima, o Balanço Patrimonial da Cia. F irá apresentar o seguinte saldo como ativo circulante em 31/12/2013
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q485615
Contabilidade Geral
As principais demonstrações contábeis e demais informações financeiras destinadas aos acionistas e aos diversos grupos de usuários interessados no desempenho e na solidez de uma empresa são:
I. Balanço Patrimonial, Demonstração do Resultado do Exercício e Demonstração das Mutações do Patrimônio.
II. Demonstração dos Fluxos de Caixa, Demonstração do Resultado dos Acionistas, Demonstração das Origens e Aplicações de Recursos.
III. Demonstração do Valor Adicionado, Parecer do Conselho Fiscal e Parecer dos Auditores.
IV. Relatório da Administração, Demonstração dos Fluxos de Caixa e Notas Explicativas.
É correto o que se afirma APENAS em
Q483111
Contabilidade Geral
Texto associado
Uma entidade apresentou, em 31/12/2010, os seguintes saldos de contas. Com base nesses saldos,
responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.

responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.
O total do Ativo Não Circulante é:
Q483110
Contabilidade Geral
Texto associado
Uma entidade apresentou, em 31/12/2010, os seguintes saldos de contas. Com base nesses saldos,
responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.
responda a questão, conforme determina o CPC 26 – Apresentação das
Demonstrações Contábeis.
O total do Ativo Circulante é:
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481862
Contabilidade Geral
Texto associado
Os Balancetes de Verificação da Cia. Forte apresentavam, no período 2009/2010, os saldos a seguir (Valores em reais):

A empresa forneceu, ainda, as informações complementares abaixo:
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
Em 2010, o total do Passivo Circulante era de
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481860
Contabilidade Geral
Texto associado
Os Balancetes de Verificação da Cia. Forte apresentavam, no período 2009/2010, os saldos a seguir (Valores em reais):
A empresa forneceu, ainda, as informações complementares abaixo:
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
O valor do Ativo Total em 2010 era de
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481857
Contabilidade Geral
A Cia. do Norte importou um novo equipamento fabril que quando em funcionamento aumentará sua produção em 40%, permitindo a ampliação do seu mercado de atuação. Na ocasião, a empresa incorreu nos seguintes gastos e desembolsos:
Relação de Gastos Valores (R$)
Valor pago ao fornecedor do equipamento .................................................... 1.300.000,00
Impostos não recuperáveis e de importação ................................................. 200.000,00
Fretes, seguros incidentes sobre transportes do item .............................. 40.000,00
Custo de adequação e preparação para instalação ....................................... 660.000,00
Honorários de pessoal especializado utilizado
na montagem e instalação do novo equipamento........................................... 350.000,00
Custo de instalação e montagem ........................................................ 300.000,00
Gastos de instalações finais com testes de funcionamento ..............................150.000,00
Com base nos dados fornecidos, a empresa deve
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480656
Contabilidade Geral
A Cia Delta S/A apresentava os seguintes saldos
em suas contas contábeis no encerramento do
exercício de 2013.
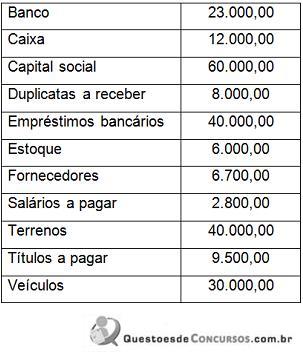
Em 02 janeiro de 2014 a Cia Delta S/A mudou seu escritório central para uma sala comercial no centro comercial Dourados. Para isso assinou um contrato de aluguel válido por 12 meses com valor mensal de R$ 1.200. A Cia Delta S/A optou por realizar o pagamento antecipado dos 12 meses de aluguel com cheque. No dia 31 de janeiro, o contador da empresa procede a apropriação de uma parcela do aluguel e elabora o novo Balanço Patrimonial. Considerando os saldos inicialmente apresentados e as operações realizadas no mês de janeiro, é correto afirmar que, em 31.01.2014,
Em 02 janeiro de 2014 a Cia Delta S/A mudou seu escritório central para uma sala comercial no centro comercial Dourados. Para isso assinou um contrato de aluguel válido por 12 meses com valor mensal de R$ 1.200. A Cia Delta S/A optou por realizar o pagamento antecipado dos 12 meses de aluguel com cheque. No dia 31 de janeiro, o contador da empresa procede a apropriação de uma parcela do aluguel e elabora o novo Balanço Patrimonial. Considerando os saldos inicialmente apresentados e as operações realizadas no mês de janeiro, é correto afirmar que, em 31.01.2014,

 Conheça nossos planos