Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.339 questões


Assinale a alternativa que representa o Patrimônio Social da entidade.
Em 01/01/2025, uma entidade adquiriu equipamentos de informática por R$ 14.000,00, com a intenção de utilizá-los durante cinco anos. A entidade deprecia os seus ativos imobilizados de acordo com o método da linha reta.
Ao elaborar as demonstrações contábeis anuais, referentes a 31/12/2025, a entidade utilizou uma taxa de 50% para depreciar os equipamentos de informática.
Ao verificar as demonstrações contábeis, em busca de irregularidades contábeis, um Agente de Polícia Judiciária concluiu que
Ao investigar uma entidade que realiza auditoria independente, um Agente de Polícia Judiciária verificou que a entidade havia concedido muitos empréstimos em 10/12/2025 a outras sociedades, do seguinte modo:
• R$ 500.000,00 à sociedade coligada, com vencimento previsto para 30/06/2026;
• R$ 600.000,00 à sociedade da qual era acionista minoritária, sem exercer influência significativa, com pagamento previsto para 30/09/2026;
• R$ 700.000,00 à sociedade controlada, com pagamento previsto para 30/12/2026;
• R$ 800.000,00 à sociedade externa, que não detinha participação acionária, com pagamento previsto para 30/03/2027.
No Balanço Patrimonial de 31/12/2025, é esperado que o ativo realizável a longo prazo tenha o seguinte impacto causado pela concessão dos empréstimos:
• Caixa e equivalentes de caixa: R$ 15.000,00; • Duplicatas a receber (vencimento em até 60 dias): R$ 45.000,00; • Perdas estimadas com créditos de liquidação duvidosa: R$ 2.000,00; • Estoques de mercadorias para revenda: R$ 25.000,00; • Adiantamento a fornecedor de curto prazo: R$ 10.000,00; • Adiantamento de Clientes: R$ 14.000,00; • Veículos para uso nas entregas: R$ 50.000,00; • Fornecedores (vencimento em 90 dias): R$ 30.000,00.
Com base estritamente nas normas de apresentação e classificação do Balanço Patrimonial, assinale a opção que apresenta o valor total líquido a ser evidenciado no subgrupo do Ativo Circulante.
Em janeiro de 2026, a diretoria da empresa aprovou a intenção de comprar novos equipamentos avaliados em R$ 30.000,00 no mês seguinte. Concomitantemente, a entidade firmou um contrato para serviços de manutenção, ainda não prestados, a terceiro, no valor de R$ 15.000,00. Nenhum valor foi recebido.
Por fim, a contabilidade reconheceu uma dívida de R$ 25.000,00 referente à compra de matérias-primas que já foram recebidas no estoque. O contador da companhia apura os totais monetários que cumprem, rigorosamente, as definições contábeis exigidas pela norma.
Em relação à classificação e à totalização dos elementos patrimoniais descritos, avalie se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
I. O total de ativos da entidade soma R$ 80.000,00, uma vez que a intenção de aquisição futura dos equipamentos atende à definição normativa de recurso econômico presente controlado por evento passado.
II. O passivo da entidade totaliza estritamente R$ 25.000,00, caracterizando-se como a única obrigação presente de transferir um recurso econômico resultante da ocorrência de um evento já passado.
III. O contrato de manutenção firmado eleva as obrigações para R$ 40.000,00, pois a assinatura documental por si só caracteriza o recebimento de benefícios econômicos e o surgimento de um passivo imediato.
À luz das definições de ativos e passivos preconizadas pela NBC TG ESTRUTURA CONCEITUAL, está correto o que se afirma em
No que diz respeito ao balanço patrimonial, julgue o próximo item.
O objetivo do balanço patrimonial é apresentar a situação patrimonial estática da entidade em um momento específico.
No que diz respeito ao balanço patrimonial, julgue o próximo item.
No ativo circulante, são apresentados os bens e direitos cujo tempo de realização esteja compreendido entre a data de sua aquisição, seu consumo ou processamento e a data de sua realização como caixa ou seus equivalentes, desde que haja expectativa de que essa realização ocorra em até doze meses após a data de encerramento do balanço.
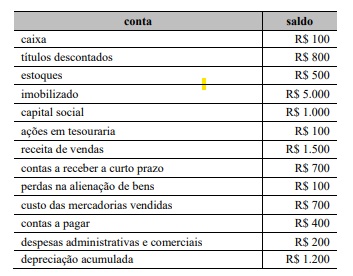
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas do ativo circulante totalizam R$ 1.300.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
Diz-se que a entidade apresenta passivo a descoberto quando o saldo do seu patrimônio líquido é devedor.
• Caixa: R$ 12.000,00 • Aplicações financeiras de liquidez imediata: R$ 80.000,00 • Clientes com recebimento previsto para após 14 meses da data do balanço, prazo superior ao ciclo operacional normal da companhia: R$ 60.000,00 • Estoques destinados à venda no ciclo operacional normal: R$ 45.000,00 • Máquinas utilizadas na atividade administrativa: R$ 120.000,00 • Seguros pagos antecipadamente, apropriáveis nos próximos 10 meses: R$ 18.000,00
Considerando a classificação patrimonial, o valor a ser apresentado no Ativo Circulante é:
Com base na equação fundamental do patrimônio, a situação líquida da pessoa jurídica é:
Fonte: SOBRAL, F.; PECI, A. Administração: teoria e prática no contexto brasileiro. 2 ed. São Paulo: Pearson Education do Brasil, 2013.
Em relação a demonstrações financeiras, numere a segunda coluna de acordo com a primeira, relacionando os tipos às respectivas descrições.
(1) Balanço patrimonial
(2) Demonstração do Resultado do Exercício
(3) Demonstração de Fluxo de Caixa
( ) De todas as declarações financeiras, é a mais relevante do ponto de vista da administração financeira, pois permite avaliar a capacidade da empresa de gerar recursos financeiros e, consequentemente, implementar suas decisões de investimento e financiamento.
( ) Tem como finalidade apresentar o desempenho financeiro das operações realizadas pela empresa em determinado período, geralmente um ano.
( ) É um instrumento contábil que revela tudo o que a empresa possui ou a que tem direito (ativos), tudo o que a empresa deve a seus credores (passivos) e o valor do capital investido na empresa pelos proprietários.
( ) Tem como objetivo resumir os movimentos de entrada e saída de caixa em determinado período.
( ) Engloba as receitas, as despesas, os ganhos e as perdas, apurados com base no regime de competência, ou seja, independentemente de pagamentos e recebimentos.
A sequência numérica correta de preenchimento dos parênteses da segunda coluna, de cima para baixo, é
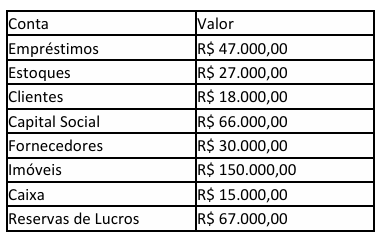
Com base na classificação patrimonial, assinale a alternativa correta:
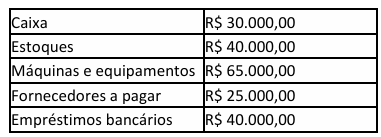
Com base na equação patrimonial, qual é o valor correto do Patrimônio Líquido da empresa?
● Caixa e equivalentes de caixa: $ 100
● Capital social: $ 3.000
● Contas a pagar: $ 300
● Contas a receber: $ 400
● Financiamentos a pagar: $ 1.200
● Imobilizados: $ 500
● Intangíveis de vida útil indefinida: $ 1.000
● Investimentos societários em controladas: $ 3.000
● Reservas de capital e de lucros: $ 500
Quais são os valores do Ativo e do Passivo, respectivamente, a ser evidenciados no Balanço Patrimonial em 31/12/2025?
É conta patrimonial aquela que indica
A Cia CREA, apresentou a seguinte posição patrimonial:
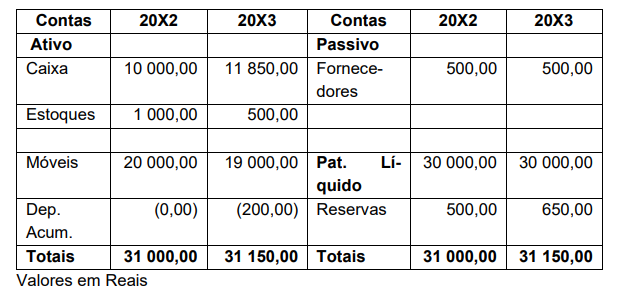 Com base exclusivamente nas informações acima, pode-se afirmar que a variação ocorrida no Capital Circulante Líquido da Cia CREA corresponde a

 Conheça nossos planos