Questões de Concurso
Sobre legislação tributária na contabilidade geral em contabilidade geral
Foram encontradas 848 questões


Considerando a Convenção Brasil-Alemanha para evitar a bitributação e as normas de preços de transferência brasileiras (Lei 9.430/1996 e IN RFB nº 1.312/2012), assinale a alternativa correta.
Com base nessa situação hipotética, é correto afirmar que, para evitar autuações, dever‑se‑á
Julgue o item a seguir a respeito da declaração de ajuste anual do Imposto de Renda da Pessoa Física.
As despesas médicas do contribuinte e de seus dependentes com o pagamento de exames laboratoriais podem ser integralmente deduzidas da base de cálculo, não estando sujeitas a limites quantitativos.
Julgue o item a seguir a respeito da declaração de ajuste anual do Imposto de Renda da Pessoa Física.
Segundo o entendimento do STJ, o contribuinte terá direito a concessão ou manutenção de isenção do imposto de renda sobre rendimentos de aposentadoria em razão de cardiopatia grave desde que demonstre a contemporaneidade dos sintomas da doença.
Julgue o item a seguir a respeito da declaração de ajuste anual do Imposto de Renda da Pessoa Física.
Independentemente do montante de seus rendimentos tributáveis, o contribuinte pode optar pelo desconto simplificado, desde que comprove a despesa e a indicação de sua espécie.
Julgue o item a seguir a respeito da declaração de ajuste anual do Imposto de Renda da Pessoa Física.
No caso de o contribuinte optar por pagar o saldo do imposto de forma parcelada, a primeira quota deve ser paga no mês fixado para a entrega da declaração de rendimentos.
Sobre a Escrituração Contábil Fiscal − ECF, julgue os itens a seguir:
I. Poderá ser realizada retificação da ECF em relação àquela entregue nos últimos cinco anos.
II. A ECF deverá ser transmitida em arquivo único, salvo caso haja mudança de contador no período.
III. Os encerramentos do exercício na ECF devem obedecer ao período de apuração do tributo. Assim, caso a empresa seja do lucro presumido, os encerramentos do exercício da ECF serão mensais.
É correto o que se afirma em:
Acerca dos tributos e das retenções tributárias realizadas por entidade do setor público, julgue o item seguinte.
A empresa que utilizar qualquer serviço que fica sujeito à incidência do imposto sobre a renda retido na fonte deverá contabilizar a despesa pelo valor total, com o registro da obrigação a ser paga pelo valor líquido do tributo retido.
Acerca dos tributos e das retenções tributárias realizadas por entidade do setor público, julgue o item seguinte.
Dos serviços profissionais prestados por pessoas jurídicas a um Conselho de Medicina, o fato gerador para a retenção das contribuições (PIS/PASEP, COFINS e CSLL) é o pagamento, e não o crédito, como acontece no caso do imposto de renda. Com isso, é correto afirmar que as contribuições poderão ser retidas em períodos diferentes da retenção do IR.
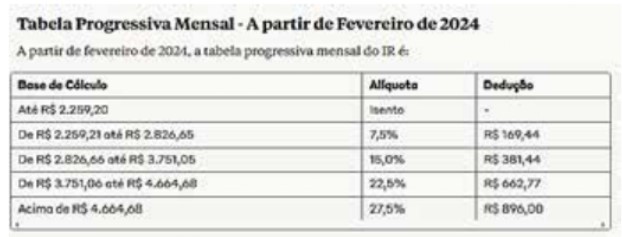
Com base nessas informações, considere que um encanador tenha prestado serviços de manutenção na sede de certo CRMV e emitido um recibo de pagamento de autônomo (RPA) no valor de R$ 3.000,00. O serviço prestado exige a retenção do INSS (RS 330,00, alíquota de 11%) e do imposto de renda retido na fonte (IRRF).
Nesse sentido, assinale a alternativa que indica o valor do IRRF a ser retido.
A respeito das obrigações acessórias relacionadas às declarações e aos recolhimentos de débitos tributários, julgue o item seguinte.
A UnB, considerada a sua condição de ente imune, está dispensada de apresentar a declaração de débitos e créditos tributários federais (DCTFWeb).
De acordo com a Instrução Normativa da Receita Federal Brasileira n.º 1234/2012, que dispõe acerca da retenção de tributos incidentes sobre pagamentos efetuados a pessoas jurídicas pelo fornecimento de bens ou pela prestação de serviços pelos órgãos da administração pública federal, julgue o item a seguir.
Não será devida a retenção do IR e da CSLL nos pagamentos efetuados pela administração pública para a aquisição de veículos destinados ao transporte escolar para a educação básica, nas redes estadual, municipal e distrital.
Julgue o item a seguir, acerca das normas previdenciárias e das obrigações acessórias do eSocial, EFD-Reinf e DCTFWeb.
Considere que a Polícia Federal contrate uma empresa de contabilidade para a prestação de serviços de treinamento, mediante cessão de mão de obra, durante dois meses, nas instalações da instituição. Considere, ainda, que as atividades sejam conduzidas por dois funcionários da empresa, devidamente registrados no conselho regional de contabilidade. Nessa situação, por se tratar de profissão regulamentada, os pagamentos mensais aos referidos funcionários não estarão sujeitos à retenção da contribuição previdenciária (INSS) de 11%, conforme a Instrução Normativa RFB n.º 2.110/2022.
Julgue o item que se segue, relativo às normas tributárias gerais e ao tratamento contábil aplicável aos impostos e contribuições.
Embora não esteja previsto expressamente no Código Tributário Nacional como imposto, taxa ou contribuição de melhoria, a CSLL é um tipo de tributo constitucionalmente previsto e atende ao princípio da legalidade.
Julgue o item que se segue, relativo às normas tributárias gerais e ao tratamento contábil aplicável aos impostos e contribuições.
Os órgãos da administração pública direta federal devem reter o ISS — um tributo de competência dos municípios e do Distrito Federal — quando contratarem serviços de vigilância, segurança ou monitoramento.
Julgue o item que se segue, relativo às normas tributárias gerais e ao tratamento contábil aplicável aos impostos e contribuições.
De acordo com o princípio da anterioridade nonagesimal, tributos majorados não devem ser cobrados imediatamente, exigindo-se um intervalo mínimo de 90 dias entre a publicação da lei que o majorou e o início da exigência do tributo, contudo essa regra não se aplica, por exemplo, aos impostos de importação, de exportação e sobre operações financeiras, cujas alíquotas podem ser alteradas com cobrança imediata.
Julgue o item que se segue, relativo às normas tributárias gerais e ao tratamento contábil aplicável aos impostos e contribuições.
Na contabilidade referente a um ente da administração pública federal, os valores retidos na fonte sobre serviços contratados de pessoas jurídicas, tais como IRPJ, CSLL, PIS/PASEP e COFINS, devem ser reconhecidos em contas de variação patrimonial diminutiva no momento da liquidação da despesa, independentemente do efetivo pagamento.
Em relação à contabilização dos tributos incidentes nas operações de empresas, julgue o item seguinte.
O imposto sobre serviços (ISS) recolhido pelas empresas prestadoras de serviços deve ser registrado como passivo circulante somente no momento do pagamento desse imposto.

 Conheça nossos planos