Questões de Concurso Sobre legislação tributária na contabilidade geral em contabilidade geral

Foram encontradas 848 questões

Q3985606 Contabilidade Geral

Em 2024, a CODERN apresentou as seguintes operações:


• lucro antes dos impostos sobre a renda (LAIR/CSLL): R$ 66.400;

• depreciação: R$ 3.000;

• multas ambientais (não dedutíveis): R$ 10.000;

• perdas estimadas com créditos de liquidação duvidosa (PECLD): R$ 15.000;

• provisões (dedutíveis apenas em exercícios futuros): R$ 5.000;

• despesas com marketing: R$ 50.000. Informações adicionais:

• alíquota de impostos sobre o lucro: 34% (já incluído adicional);

• depreciação para fins fiscais limitada a R$ 2.000/ano;

• multas ambientais não são dedutíveis para efeito de IRPJ/CSLL;

• provisões constituídas em 2024 somente gerarão dedução em exercícios futuros.


Assinale a alternativa que apresenta o valor do imposto corrente e do imposto diferido, respectivamente, apurados pelo contador da CODERN.

Alternativas
Q3985603 Contabilidade Geral

A CODERN prestou serviços de armazenagem para a empresa XYZ. Os dados da operação são os seguintes:


• valor dos serviços líquido de impostos: R$ 55.000;

• Imposto sobre Bens e Serviços (IBS) incidente na operação: R$ 11.000;

• Contribuição Sobre Bens e Serviços (CBS) incidente na operação: R$ 4.400;

• acréscimos decorrentes de ajuste do valor da operação: R$ 5.000;

• encargos: R$ 1.500;

• descontos incondicionais: R$ 2.000. Um contador da CODERN registrou essa operação na apuração mensal dos tributos.


De acordo com a Lei Complementar n° 214/2025, assinale a alternativa que apresenta, respectivamente, o valor da base de cálculo do IBS e o valor da base de cálculo da CBS.

Alternativas
Q3985594 Contabilidade Geral
A Contabilidade Regulatória tem papel fundamental na redução das assimetrias de informação no setor portuário, por meio do registro e da divulgação de informações econômicas, financeiras, operacionais e patrimoniais das entidades reguladas. De acordo com o que estabelece o Manual de Contas do Setor Portuário da ANTAQ, assinale a alternativa correta. 
Alternativas
Q3985593 Contabilidade Geral
Considere que a empresa pública federal CODERN contratou serviço de segurança armada no valor de R$ 50.000, sobre o qual incide o Imposto sobre Bens e Serviços (IBS) à alíquota de 28%, sendo esse valor passível de crédito. Posteriormente, a empresa prestou serviço de armazenagem no valor de R$ 120.000, também sujeito à incidência do IBS à mesma alíquota (28%). Essas foram as únicas operações realizadas no período, e os custos dos serviços prestados no período totalizaram R$ 16.000. Com base nessas informações, assinale a alternativa que apresenta corretamente o valor do IBS a recolher pela empresa ao final do período e o lucro bruto da operação.
Alternativas
Q3985570 Contabilidade Geral
De acordo com o Código de Ética, Conduta e Integridade da CODERN, considera-se conflito de interesses a conduta de
Alternativas
Q3893816 Contabilidade Geral
A DCTFWeb (Declaração de Débitos e Créditos Tributários Federais Web) é um instrumento digital de confissão de dívida que integra os sistemas da Receita Federal com as obrigações acessórias provenientes do eSocial, EFD-Reinf e outros módulos. Sobre seus conceitos, legislações aplicáveis e integração com o sistema contábil SCAL, assinale a alternativa correta.
Alternativas
Q3821754 Contabilidade Geral
A Instrução Normativa RFB nº 1.234/2012 estabelece a obrigatoriedade de retenção de determinados tributos nos pagamentos efetuados por órgãos da administração pública federal a pessoas jurídicas fornecedoras de bens ou prestadoras de serviços. Quais são os tributos abrangidos por essa retenção? 
Alternativas
Q3821744 Contabilidade Geral
A empresa Comércio Carioca Ltda., realiza operações de venda de mercadorias dentro do Estado do Rio de Janeiro. De acordo com o Regulamento do ICMS aprovado pelo Decreto nº 27.427/2000, qual das alternativas abaixo corretamente define o fato gerador do ICMS nesse estado? 
Alternativas
Q3821735 Contabilidade Geral
Com a promulgação da Lei nº 12.973/2014, houve alterações na forma de tributação dos lucros auferidos por controladas e coligadas no exterior. De acordo com a nova legislação, como esses lucros devem ser tratados para fins de apuração do IRPJ e da CSLL?
Alternativas
Q3821493 Contabilidade Geral
O valor contábil de um passivo, menos qualquer valor que será dedutível para fins fiscais relacionado aquele passivo em períodos futuros, corresponde ao conceito aplicado à(ao):
Alternativas
Q3821474 Contabilidade Geral
O ativo imobilizado adquirido pelo valor de R$1.500,00 apresenta um valor contábil de R$1.000,00 em face de depreciação de R$500,00. Entretanto a depreciação acumulada para fins fiscais corresponde ao valor de R$900,00. A alíquota do tributo incidente sobre o lucro é de 25%. Neste caso a empresa deve reconhecer um a passivo fiscal diferido no valor de: 
Alternativas
Q3819250 Contabilidade Geral
A Tributação sobre o lucro no Brasil possui uma conotação diferente do padrão mundial: a existência de dois tributos sobre o lucro, o Imposto de Renda e a Contribuição Social sobre o Lucro Líquido, quando o mais comum seria a tributação ocorrer apenas via imposto de renda.

Sobre o Imposto de Renda da pessoa jurídica:
Alternativas
Q3818346 Contabilidade Geral
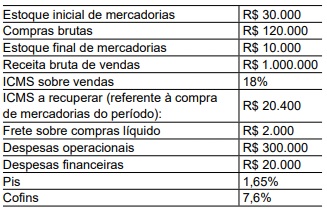
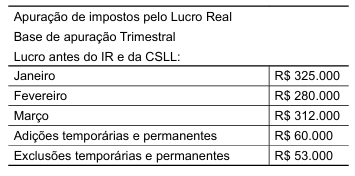
Utilize os dados a seguir para responder a questão.


Uma empresa comercial, que está enquadrada no regime de Lucro Real, apresentou as seguintes informações relativas ao primeiro trimestre de X1:
O valor do lucro após o IRPJ e CSSL ao final do primeiro trimestre de X1, considerando que nas despesas operacionais estão incluídas R$ 10.000 de multas fiscais, é:
Alternativas
Ano: 2025 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2025 - TJ-SP - Contador Judiciário |
Q3777361 Contabilidade Geral

Para responder à questão, observe os dados a seguir relativos às transações da Empresa EFG Comercial Ltda. no mês de agosto de 2024:


•  Receita bruta de vendas: R$ 5.500.000,00;

•  Devolução de vendas: R$ 550.000,00;

•  Compras de mercadorias: R$ 3.100.000,00;

•  Gastos com arrendamento mercantil: R$ 130.000,00;

•  Depreciação do mês sobre bens da administração: R$ 120.000,00;

• Aluguéis do mês pagos a pessoa jurídica: R$ 260.000,00;

•  Saldo de ICMS a recuperar (créditos de ICMS) em 31.07.2024: R$ 155.000,00.


Dados adicionais:

•  Estoques existentes: R$ 92.000,00 em 31.07.2024 e R$ 58.000,00 em 31.08.2024;

•  Os custos, despesas e encargos são os incorridos no mês de agosto de 2024;

•  As compras, vendas e devoluções estão sujeitas ao ICMS à alíquota de 20% (recuperável); 

•  A empresa é contribuinte do imposto de renda com base no lucro real.
O saldo da conta corrente do ICMS no final do mês de agosto de 2024, em reais, será de
Alternativas
Q3774669 Contabilidade Geral
Tendo em vista um faturamento bruto trimestral de R$ 917.000,00 de uma determinada empresa, enquadrada no regime de lucro real, calcule as contribuições sociais devidas ao PIS e COFINS e responda à questão, observando que não há outras receitas que deveriam entrar na base de cálculo, assim como qual quer alteração das alíquotas padrão das contribuições.
O PIS devido em 31 de março de 2025, em reais, excluindo-se os centavos, é:
Alternativas
Q3774668 Contabilidade Geral
O contador de uma determinada e hipotética empresa industrial necessita calcular o imposto de renda e adicional do imposto de renda (IR) bem como a contribuição social sobre o lucro líquido (CSLL) para o trimestre findo em 31 de março de 2025. A empresa está enquadrada no regime de lucro real. Observe as informações a seguir para responder à questão.

                                                     
A contribuição social sobre o lucro líquido, em reais, em 31 de março de 2025 foi:
Alternativas
Q3774667 Contabilidade Geral
O contador de uma determinada e hipotética empresa industrial necessita calcular o imposto de renda e adicional do imposto de renda (IR) bem como a contribuição social sobre o lucro líquido (CSLL) para o trimestre findo em 31 de março de 2025. A empresa está enquadrada no regime de lucro real. Observe as informações a seguir para responder à questão.

                                                     
O adicional do imposto de renda, em reais, em 31 de março de 2025 foi:
Alternativas
Q3774666 Contabilidade Geral
O contador de uma determinada e hipotética empresa industrial necessita calcular o imposto de renda e adicional do imposto de renda (IR) bem como a contribuição social sobre o lucro líquido (CSLL) para o trimestre findo em 31 de março de 2025. A empresa está enquadrada no regime de lucro real. Observe as informações a seguir para responder à questão.

                                                     
O imposto de renda devido no período, sem o adicional, em reais, foi:
Alternativas
Q3768385 Contabilidade Geral
Tributos sobre o lucro à luz do CPC 32 do CPC (Comitê de Pronunciamentos Contábeis). Assinale a alternativa que qualifica diferenças temporárias, reconhecimento de ativos e passivos fiscais diferidos e divulgação em notas explicativas. 
Alternativas
Q3766292 Contabilidade Geral
Uma indústria localizada no Mato Grosso do Sul vendeu para uma companhia em São Paulo seus produtos para revenda. Sabendo que os produtos custaram R$ 2.000,00 e R$ 100,00 de IPI, totalizando R$ 2.100,00 e que a alíquota interna do Mato Grosso do Sul é de 17%, o ICMS devido pela indústria do Mato Grosso do Sul nesta operação é de:  
Alternativas
Respostas
61: B
62: C
63: D
64: E
65: A
66: B
67: A
68: C
69: D
70: B
71: B
72: A
73: D
74: D
75: B
76: C
77: E
78: D
79: C
80: A
