Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2008 - STF - Analista Judiciário - Contabilidade |
Q19922
Contabilidade Geral
Texto associado
Acerca dos princípios fundamentais de contabilidade e
divulgação das demonstrações contábeis, julgue os
seguintes itens.
divulgação das demonstrações contábeis, julgue os
seguintes itens.
Ocorrendo o registro dos ajustes a valor de mercado dos ativos advindos de operações de longo prazo, o princípio do registro pelo valor original não será obedecido.
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16097
Contabilidade Geral
Sobre os enunciados dos Princípios Fundamentais de Contabilidade, estabelecidos na Resolução n. 750/1993, são apresentadas as seguintes assertivas:
I. desde que tecnicamente estimável, o registro das variações patrimoniais deve ser feito, de imediato e com a extensão correta, independentemente das causas que as originaram, mesmo na hipótese de somente existir razoável certeza de sua ocorrência.
II. após sua integração ao patrimônio, o bem, direito ou obrigação não poderão ter alterados seus valores intrínsecos, admitindo-se, tão-somente, sua reavaliação e atualização monetária e a decomposição em elementos e/ou sua agregação, parcial ou integral, a outros elementos do patrimônio líquido.
III. consideram-se realizadas as receitas sempre que houver a extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
IV. quando da classifi cação e avaliação das mutações patrimoniais, quantitativas e qualitativas, devem ser consideradas a continuidade ou não da entidade, bem como sua vida defi nida ou provável, pois infl uencia o valor econômico dos ativos e, em muitos casos, o valor ou o vencimento dos passivos, especialmente quando a extinção da entidade tem prazo determinado, previsto ou previsível.
V. quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Fundamentais de Contabilidade, deve-se escolher a hipótese de que resulte menor patrimônio líquido.
Considerando que a seqüência das assertivas apresentadas não guarda necessariamente correlação com a seqüência das opções apresentadas, das assertivas apresentadas, a única incorreta é aquela que se refere ao Princípio da (do):
I. desde que tecnicamente estimável, o registro das variações patrimoniais deve ser feito, de imediato e com a extensão correta, independentemente das causas que as originaram, mesmo na hipótese de somente existir razoável certeza de sua ocorrência.
II. após sua integração ao patrimônio, o bem, direito ou obrigação não poderão ter alterados seus valores intrínsecos, admitindo-se, tão-somente, sua reavaliação e atualização monetária e a decomposição em elementos e/ou sua agregação, parcial ou integral, a outros elementos do patrimônio líquido.
III. consideram-se realizadas as receitas sempre que houver a extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
IV. quando da classifi cação e avaliação das mutações patrimoniais, quantitativas e qualitativas, devem ser consideradas a continuidade ou não da entidade, bem como sua vida defi nida ou provável, pois infl uencia o valor econômico dos ativos e, em muitos casos, o valor ou o vencimento dos passivos, especialmente quando a extinção da entidade tem prazo determinado, previsto ou previsível.
V. quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Fundamentais de Contabilidade, deve-se escolher a hipótese de que resulte menor patrimônio líquido.
Considerando que a seqüência das assertivas apresentadas não guarda necessariamente correlação com a seqüência das opções apresentadas, das assertivas apresentadas, a única incorreta é aquela que se refere ao Princípio da (do):
Ano: 2008
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2008 - BNDES - Profissional Básico - Ciências Contábeis |
Q14288
Contabilidade Geral
Informações sintéticas da Cia. Fortim S/A, em 31/08/06, em reais.
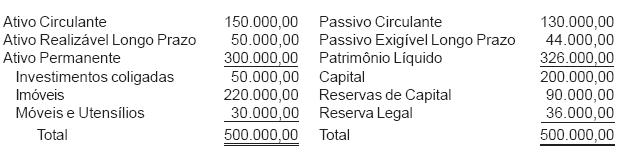
A Cia. Fortim, que estuda a possibilidade de captar recursos com o lançamento de debêntures, quer saber qual o valor máximo que poderá emitir, de tais títulos de crédito, utilizando a melhor das alternativas estabelecidas pela Lei das Sociedades Anônimas, incluindo garantia flutuante e garantia real, esta constituída pelos seus bens imóveis. Considerando a inexistência de gravame sobre os ativos ou de dívidas garantidas por direitos reais, e que as garantias serão oferecidas de forma isolada, o valor máximo para emissão de debêntures, em reais, é
A Cia. Fortim, que estuda a possibilidade de captar recursos com o lançamento de debêntures, quer saber qual o valor máximo que poderá emitir, de tais títulos de crédito, utilizando a melhor das alternativas estabelecidas pela Lei das Sociedades Anônimas, incluindo garantia flutuante e garantia real, esta constituída pelos seus bens imóveis. Considerando a inexistência de gravame sobre os ativos ou de dívidas garantidas por direitos reais, e que as garantias serão oferecidas de forma isolada, o valor máximo para emissão de debêntures, em reais, é
Ano: 2008
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2008 - BNDES - Profissional Básico - Ciências Contábeis |
Q14285
Contabilidade Geral
Quando da constituição da sociedade anônima, um dos acionistas subscreveu 1.150.000 ações, com valor nominal de R$ 1,00, para integralização em equipamentos aos quais ele atribuiu, em documento endereçado à Assembléia Geral, o valor de R$ 1.145.000,00.
A Assembléia Geral de subscritores nomeou uma empresa especializada que, em laudo fundamentado, avaliou o conjunto de equipamentos em R$ 1.160.000,00.
A Assembléia Geral aprovou o valor dos equipamentos em R$ 1.148.000,00. Considerando as determinações da Lei no 6.404/76, com nova redação dada pelas Leis nos 9.457/97 e 10.303/01, a integralização do capital deve ser considerada pelo valor, em reais, de
A Assembléia Geral de subscritores nomeou uma empresa especializada que, em laudo fundamentado, avaliou o conjunto de equipamentos em R$ 1.160.000,00.
A Assembléia Geral aprovou o valor dos equipamentos em R$ 1.148.000,00. Considerando as determinações da Lei no 6.404/76, com nova redação dada pelas Leis nos 9.457/97 e 10.303/01, a integralização do capital deve ser considerada pelo valor, em reais, de
Ano: 2008
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2008 - BNDES - Profissional Básico - Ciências Contábeis |
Q14280
Contabilidade Geral
O princípio da oportunidade refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independente das causas que originaram as mutações. Como resultado da observância desse princípio, a norma determina que
Q14086
Contabilidade Geral
A observância do Princípio da Continuidade é indispensável à correta aplicação de outro Princípio Contábil, por efeito de se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado, e de constituir dado importante para aferir a capacidade futura de geração de resultado. Desta forma, o Princípio Fundamental de Contabilidade que completa este enunciado, constante da Resolução CFC no 750/93, denomina-se Princípio da(o)
Q10823
Contabilidade Geral
Um dos Princípios Fundamentais de Contabilidade é o Registro pelo valor original. Este princípio determina que
Q6285
Contabilidade Geral
De acordo com os princípios contábeis emanados pelo Conselho Federal de Contabilidade, o reconhecimento como acréscimo de situação líquida decorrente da geração natural de novos ativos independentemente de intervenção de terceiros está contido no princípio contábil da
Q2946816
Contabilidade Geral
De acordo com o Código Civil Brasileiro e com a Lei nº 6.404/76 e suas alterações, é incorreto afirmar:
Ano: 2007
Banca:
FCC
Órgão:
Câmara dos Deputados
Prova:
FCC - 2007 - Câmara dos Deputados - Analista Legislativo - Contador |
Q2257708
Contabilidade Geral
Com relação às disposições estabelecidas pela Lei
6.404/76, relativas as Demonstrações Financeiras
fornecidas a seguir:
I. A Demonstração das Mutações do Patrimônio Líquido é de publicação obrigatória pelas sociedades anônimas.
II. As demonstrações financeiras registrarão a destinação dos lucros segundo a proposta dos órgãos da administração, no pressuposto de sua aprovação pela assembléia geral.
III. As contas semelhantes e os pequenos saldos poderão ser agrupados ou agregados, desde que seja indicada a sua natureza e não ultrapassem um décimo do valor do respectivo grupo de contas; utilizando designações genéricas, como "diversas contas" ou "contas correntes".
Pode-se afirmar que estas afirmações são respectivamente:
I. A Demonstração das Mutações do Patrimônio Líquido é de publicação obrigatória pelas sociedades anônimas.
II. As demonstrações financeiras registrarão a destinação dos lucros segundo a proposta dos órgãos da administração, no pressuposto de sua aprovação pela assembléia geral.
III. As contas semelhantes e os pequenos saldos poderão ser agrupados ou agregados, desde que seja indicada a sua natureza e não ultrapassem um décimo do valor do respectivo grupo de contas; utilizando designações genéricas, como "diversas contas" ou "contas correntes".
Pode-se afirmar que estas afirmações são respectivamente:
Ano: 2007
Banca:
FCC
Órgão:
TRE-MS
Prova:
FCC - 2007 - TRE-MS - Analista Judiciário - Contabilidade |
Q2255074
Contabilidade Geral
A Cia. Marambaia aluga, de terceiros, um terreno pelo
prazo de 20 anos. Logo após a assinatura do contrato de
aluguel constrói no local dois armazéns de grande porte,
um pátio de manobra e instalações para estacionamento
de caminhões. Em situações como esta, o tratamento
determinado de acordo com os princípios contábeis que
deverá ser adotado pela empresa com relação aos gastos
efetuados na construção destes itens é:
Ano: 2007
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2007 - TRF - 2ª REGIÃO - Analista Judiciário - Contabilidade |
Q2251324
Contabilidade Geral
De acordo com a Lei nº 6.404/76, as debêntures,
conforme dispuser a escritura de emissão,
Ano: 2007
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2007 - TRF - 2ª REGIÃO - Analista Judiciário - Contabilidade |
Q2251322
Contabilidade Geral
De acordo com a Lei nº 6.404/76, a operação pela qual
uma companhia transfere parcelas de seu patrimônio para
uma ou mais sociedades, constituídas para esse fim ou já
existentes, é denominada de
Ano: 2007
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2007 - TRF - 2ª REGIÃO - Analista Judiciário - Contabilidade |
Q2251320
Contabilidade Geral
De acordo com a Lei nº 6.404/76, art. 183, os direitos
classificados no Imobilizado devem ser avaliados pelo
Ano: 2007
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2007 - TRF - 2ª REGIÃO - Analista Judiciário - Contabilidade |
Q2251319
Contabilidade Geral
A Cia.Constelar, nos últimos exercícios, vem atravessando
sérias dificuldades financeiras em função de dois outros
concorrentes terem se instalado na mesma região,
disputando um mercado que anteriormente era somente
seu, gerando, em seus acionistas, preocupação quanto à
sobrevivência futura da empresa. Apesar desse fato o
Diretor Presidente da empresa autoriza o reconhecimento
após resultados de valores recebidos por serviços a serem
executados no período seguinte.
Esse procedimento contraria o disposto no Princípio Contábil estabelecido pelas Normas Brasileiras da Contabilidade
Esse procedimento contraria o disposto no Princípio Contábil estabelecido pelas Normas Brasileiras da Contabilidade
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Contabilidade |
Q2218746
Contabilidade Geral
De acordo com os critérios de avaliação do ativo estabelecidos
na Lei das Sociedades por Ações, são passíveis de avaliação pelo
valor de mercado
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Contabilidade |
Q2218745
Contabilidade Geral
Nos termos da Lei das Sociedades por Ações, para efeito de
distribuição do dividendo obrigatório, constitui parcela não
realizada do lucro líquido o(a)
Q1307664
Contabilidade Geral
A companhia ABC, de capital aberto, possui investimento relevante em uma sociedade
controlada em conjunto. Em razão disso, avalia esse investimento pelo método
da equivalência patrimonial, bem como procede à consolidação proporcional,
nos termos da Instrução CVM n° 247/96. Em 31 de dezembro de 2006, em face da
intenção de venda desse investimento e da avaliação econômica realizada por
especialistas independentes, visando estabelecer os parâmetros de valor de mercado
do investimento não-negociado em bolsa de valores, registrou provisão para perdas
(montante relevante, decorrente da diferença entre essa avaliação econômica e o
valor contábil apurado após a devida avaliação na data-base), em contrapartida
do resultado do exercício. Nesse contexto, considerando o exposto, o Auditor
Independente emitiu o seu parecer sem ressalva, considerando como adequado o
procedimento adotado e as divulgações necessárias efetuadas em notas explicativas
às Demonstrações Contábeis.
Uma vez publicadas as Demonstrações Contábeis, a Comissão de Valores Imobiliários (CVM) determinou a sua republicação, após corrigido o procedimento julgado inadequado. O Auditor Independente não alterou seu parecer anteriormente emitido, fazendo constar parágrafo de ênfase com explicação sobre o ocorrido e com dupla data, após o que as Demonstrações Contábeis foram republicadas.
Identifique a alternativa correta em conexão com o acima exposto:
Uma vez publicadas as Demonstrações Contábeis, a Comissão de Valores Imobiliários (CVM) determinou a sua republicação, após corrigido o procedimento julgado inadequado. O Auditor Independente não alterou seu parecer anteriormente emitido, fazendo constar parágrafo de ênfase com explicação sobre o ocorrido e com dupla data, após o que as Demonstrações Contábeis foram republicadas.
Identifique a alternativa correta em conexão com o acima exposto:
Q1307662
Contabilidade Geral
De acordo com as Normas Brasileiras de Contabilidade - NBCs, as Demonstrações
Contábeis de uma entidade que tenha filial em um país cuja economia não seja
hiperinflacionária devem ser convertidas para a moeda brasileira, conforme diversos
procedimentos previstos nas NBCs. Assinale a alternativa correta.
Q1307658
Contabilidade Geral
De acordo com a NBC T 10.1, a qual trata dos empreendimentos de execução em
longo prazo, quando o estágio de um empreendimento for determinado com base
no critério de custos contratuais incorridos:

 Conheça nossos planos