Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


I. Ao avaliar um ativo imobilizado pelo valor de aquisição.
II. A constituição da provisão para devedores duvidosos atende, dentre outros.
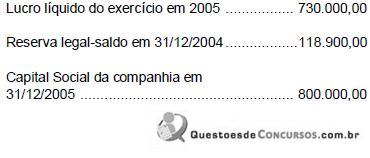
Levando em conta apenas estas informações, o dividendo obrigatório a ser distribuído pela companhia, seguindo estritamente o disposto na Lei das Sociedades por Ações, corresponde, em R$, a
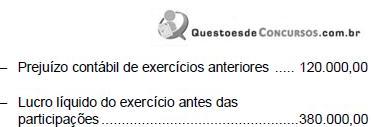
Sabendo que as participações dos empregados e dos administradores foram calculadas de acordo com o disposto na Lei nº 6.404/76 e que as percentagens previstas no estatuto da companhia são, respectivamente, 10% e 5% para cada uma delas, o valor da participação dos administradores foi, em R$, de
Indique, dos eventos a seguir, aquele que reflete uma insubsistência passiva.
De acordo com a Lei 6.404/76 e com os limites estabelecidos pela Deliberação CVM 183/95, analise as afirmativas a seguir:
I. A reavaliação é permitida para todo e qualquer item do ativo permanente imobilizado.
II. A reavaliação só é permitida para os itens tangíveis do ativo permanente imobilizado.
III. A reavaliação corresponde à diferença entre o valor de realização e o valor contábil do bem ora reavaliado.
Assinale:
A Cia. Industrial Máquina Velha tem um parque fabril composto por máquinas adquiridas em janeiro de 1998 por $ 100.000,00 (à vista), as quais são depreciadas pelo método da linha reta – cotas constantes (desde a data de aquisição), estimando-se o tempo de vida útil de 10 (dez) anos e valor residual nulo. Em 31/12/2005, a Cia. Industrial Máquina Velha resolveu reavaliar seu Ativo Imobilizado e identificou que tais máquinas valem $ 30.000,00.
De acordo com a Lei 6.404/76 e com os critérios estabelecidos pela Deliberação CVM 183/95, determine o acréscimo líquido que a reavaliação gerou no Patrimônio Líquido da Cia. Industrial Máquina Velha, em 31/12/2005. (Considere que a Cia. Industrial Máquina Velha é contribuinte do IR à alíquota de 25% e ignore quaisquer outros tributos e informações.)
Com base no enunciado a seguir, responda às questões 43 a 45.
A Cia. Comercial Complexa e Extensa apurou o seguinte Balanço Patrimonial em 01/01/2005
ATIVO | $ | PASSIVO + PL | $ |
Ativo circulante | 100.000,00 | Patrimônio Líquido | 100.000,00 |
Caixa | 100.000,00 | Capital Social | 100.000,00 |
Durante o primeiro semestre de 2005, ocorreram as seguintes transações:
- Os sócios da Cia. Comercial Complexa e Extensa aumentaram o Capital Social da empresa em $ 100.000,00, da seguinte forma:
- $ 50.000,00 integralizados, imediatamente, em dinheiro;
- $ 30.000,00 integralizados, imediatamente, em um terreno localizado na cidade de Corumbá; e
- $ 20.000,00 a serem integralizados no ano de 2008.
- A Cia. Comercial Complexa e Extensa comprou 50.000 unidades da mercadoria "Dificuldade", por $1,50 a unidade (desconsidere os impostos). O pagamento ao fornecedor foi realizado à vista.
- A Cia. Comercial Complexa e Extensa vendeu 45.000 unidades da mercadoria "Dificuldade", por $ 2,00 a unidade (desconsidere os impostos). A venda foi negociada a prazo.
- A Cia. Comercial Complexa e Extensa recebeu de seus clientes metade (1/2) das Duplicatas a Receber. O restante das duplicatas vencerá, ainda, em 2005 (no segundo semestre).
- No início de abril, a Cia. Comercial Complexa e Extensa obteve um empréstimo bancário no valor de $ 70.000,00. O principal deverá ser pago em 2009, mas os juros mensais de $ 400,00 devem ser pagos ao final de cada mês. A Cia. Comercial Complexa e Extensa honrou o pagamento dos juros nos prazos acordados (inclusive no mês de abril).
- No início de maio, a Cia. Comercial Complexa e Extensa comprou um caminhão, à vista, por $ 60.000,00. Espera-se que esse veículo tenha uma vida útil de 5 anos, ao final do qual se reduzirá a sucata, e o método de depreciação adotado é o linear – cotas constantes. A Cia. Comercial Complexa e Extensa reconheceu a depreciação mensalmente (inclusive no mês de maio).
- A Cia. Comercial Complexa e Extensa incorreu e pagou despesas administrativas de $ 10.000,00 e despesas comerciais de $ 5.000,00.
Desconsidere a incidência de qualquer tributo, bem como qualquer outra variável não apresentada neste enunciado.
Sabe-se que 25% do lucro do semestre foram provisionados como dividendos, mas ainda não foram pagos.
De acordo com a Lei 6.404/76, determine o valor do Patrimônio Líquido apresentado no Balanço Patrimonial da Cia. Comercial Complexa e Extensa, apurado em 30/06/2005.
Com base no enunciado a seguir, responda às questões 43 a 45.
A Cia. Comercial Complexa e Extensa apurou o seguinte Balanço Patrimonial em 01/01/2005
ATIVO | $ | PASSIVO + PL | $ |
Ativo circulante | 100.000,00 | Patrimônio Líquido | 100.000,00 |
Caixa | 100.000,00 | Capital Social | 100.000,00 |
Durante o primeiro semestre de 2005, ocorreram as seguintes transações:
- Os sócios da Cia. Comercial Complexa e Extensa aumentaram o Capital Social da empresa em $ 100.000,00, da seguinte forma:
- $ 50.000,00 integralizados, imediatamente, em dinheiro;
- $ 30.000,00 integralizados, imediatamente, em um terreno localizado na cidade de Corumbá; e
- $ 20.000,00 a serem integralizados no ano de 2008.
- A Cia. Comercial Complexa e Extensa comprou 50.000 unidades da mercadoria "Dificuldade", por $1,50 a unidade (desconsidere os impostos). O pagamento ao fornecedor foi realizado à vista.
- A Cia. Comercial Complexa e Extensa vendeu 45.000 unidades da mercadoria "Dificuldade", por $ 2,00 a unidade (desconsidere os impostos). A venda foi negociada a prazo.
- A Cia. Comercial Complexa e Extensa recebeu de seus clientes metade (1/2) das Duplicatas a Receber. O restante das duplicatas vencerá, ainda, em 2005 (no segundo semestre).
- No início de abril, a Cia. Comercial Complexa e Extensa obteve um empréstimo bancário no valor de $ 70.000,00. O principal deverá ser pago em 2009, mas os juros mensais de $ 400,00 devem ser pagos ao final de cada mês. A Cia. Comercial Complexa e Extensa honrou o pagamento dos juros nos prazos acordados (inclusive no mês de abril).
- No início de maio, a Cia. Comercial Complexa e Extensa comprou um caminhão, à vista, por $ 60.000,00. Espera-se que esse veículo tenha uma vida útil de 5 anos, ao final do qual se reduzirá a sucata, e o método de depreciação adotado é o linear – cotas constantes. A Cia. Comercial Complexa e Extensa reconheceu a depreciação mensalmente (inclusive no mês de maio).
- A Cia. Comercial Complexa e Extensa incorreu e pagou despesas administrativas de $ 10.000,00 e despesas comerciais de $ 5.000,00.
Desconsidere a incidência de qualquer tributo, bem como qualquer outra variável não apresentada neste enunciado.
Sabe-se que 25% do lucro do semestre foram provisionados como dividendos, mas ainda não foram pagos.
De acordo com a Lei 6.404/76, determine o valor do Lucro Operacional da Cia. Comercial Complexa e Extensa, apresentado na Demonstração do Resultado do Exercício apurada em 30/06/2005.
Com base no enunciado a seguir, responda às questões 43 a 45.
A Cia. Comercial Complexa e Extensa apurou o seguinte Balanço Patrimonial em 01/01/2005
ATIVO | $ | PASSIVO + PL | $ |
Ativo circulante | 100.000,00 | Patrimônio Líquido | 100.000,00 |
Caixa | 100.000,00 | Capital Social | 100.000,00 |
Durante o primeiro semestre de 2005, ocorreram as seguintes transações:
- Os sócios da Cia. Comercial Complexa e Extensa aumentaram o Capital Social da empresa em $ 100.000,00, da seguinte forma:
- $ 50.000,00 integralizados, imediatamente, em dinheiro;
- $ 30.000,00 integralizados, imediatamente, em um terreno localizado na cidade de Corumbá; e
- $ 20.000,00 a serem integralizados no ano de 2008.
- A Cia. Comercial Complexa e Extensa comprou 50.000 unidades da mercadoria "Dificuldade", por $1,50 a unidade (desconsidere os impostos). O pagamento ao fornecedor foi realizado à vista.
- A Cia. Comercial Complexa e Extensa vendeu 45.000 unidades da mercadoria "Dificuldade", por $ 2,00 a unidade (desconsidere os impostos). A venda foi negociada a prazo.
- A Cia. Comercial Complexa e Extensa recebeu de seus clientes metade (1/2) das Duplicatas a Receber. O restante das duplicatas vencerá, ainda, em 2005 (no segundo semestre).
- No início de abril, a Cia. Comercial Complexa e Extensa obteve um empréstimo bancário no valor de $ 70.000,00. O principal deverá ser pago em 2009, mas os juros mensais de $ 400,00 devem ser pagos ao final de cada mês. A Cia. Comercial Complexa e Extensa honrou o pagamento dos juros nos prazos acordados (inclusive no mês de abril).
- No início de maio, a Cia. Comercial Complexa e Extensa comprou um caminhão, à vista, por $ 60.000,00. Espera-se que esse veículo tenha uma vida útil de 5 anos, ao final do qual se reduzirá a sucata, e o método de depreciação adotado é o linear – cotas constantes. A Cia. Comercial Complexa e Extensa reconheceu a depreciação mensalmente (inclusive no mês de maio).
- A Cia. Comercial Complexa e Extensa incorreu e pagou despesas administrativas de $ 10.000,00 e despesas comerciais de $ 5.000,00.
Desconsidere a incidência de qualquer tributo, bem como qualquer outra variável não apresentada neste enunciado.
Sabe-se que 25% do lucro do semestre foram provisionados como dividendos, mas ainda não foram pagos.
De acordo com a Lei 6.404/76, determine o valor do Ativo Permanente Imobilizado da Cia. Comercial Complexa e Extensa, apresentado no Balanço Patrimonial apurado em 30/06/2005.
Julgue o item a seguir.
Pelo método de consolidação proporcional, considera-se a
proporção de participação da investidora no capital social
aplicado sobre ativos, passivos, receitas e despesas.
A propósito da reavaliação de ativos em companhias abertas, julgue o item a seguir, considerando a legislação pertinente.
Os valores de reavaliação serão considerados realizados, na
medida da ocorrência dos seguintes fatos: (a) depreciação,
amortização ou exaustão do valor da reavaliação dos bens,
computada como custo ou despesa operacional no período;
(b) baixa dos bens reavaliados em virtude de alienação ou
perecimento; e (c) transferência dos bens objeto da
reavaliação do ativo permanente para o ativo circulante ou
realizável a longo prazo.
A propósito da reavaliação de ativos em companhias abertas, julgue o item a seguir, considerando a legislação pertinente.
A carga tributária devida sobre a futura realização dos ativos
reavaliados deve ser reconhecida, a débito de conta
retificadora da reserva de reavaliação e a crédito de provisão
para imposto de renda no exigível de longo prazo.
A propósito da reavaliação de ativos em companhias abertas, julgue o item a seguir, considerando a legislação pertinente.
A reavaliação de ativos deve ser feita por três peritos ou por
empresa especializada, nomeados em Assembléia Geral
Extraordinária convocada com essa finalidade, no caso de
sociedades por ações.
A propósito da reavaliação de ativos em companhias abertas, julgue o item a seguir, considerando a legislação pertinente.
A taxa de depreciação de bens sujeitos a desgaste físico,
incluídos em edificação, não se altera, tendo em vista que a
sistemática de reavaliação tão somente atualiza o registro do
valor original.

 Conheça nossos planos