Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154105
Contabilidade Geral
Texto associado
A variação cambial afeta alguns itens do patrimônio das
empresas. Acerca da variação cambial e dos registros contábeis,
julgue os itens que se seguem.
empresas. Acerca da variação cambial e dos registros contábeis,
julgue os itens que se seguem.
As entidades que tiverem crédito a receber em moeda estrangeira devem, por ocasião do levantamento de balanços, proceder à atualização da expressão monetária, em reais, desses valores, com base na taxa cambial vigente na data de apuração do balanço.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Técnico de Contabilidade |
Q154104
Contabilidade Geral
Texto associado
A variação cambial afeta alguns itens do patrimônio das
empresas. Acerca da variação cambial e dos registros contábeis,
julgue os itens que se seguem.
empresas. Acerca da variação cambial e dos registros contábeis,
julgue os itens que se seguem.
As taxas cambiais utilizadas para atualizar valores estrangeiros, tanto de ativos como de passivos, correspondem à taxa para compra da moeda verificada no fechamento do mercado de câmbio do último dia útil do mês, fornecida pelo Banco Central do Brasil.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Analista de Gestão Corporativa - Contador |
Q153435
Contabilidade Geral
Texto associado
O mercado de capitais foi apontado como um dos responsáveis
pelo enriquecimento de diversos investidores nos últimos anos.
O preço das ações e o volume de recursos aplicados aumentaram
vertiginosamente e pessoas que jamais aplicariam seus recursos
em renda variável foram convencidas pela alta expectativa de
ganho. Acerca desse tema, julgue os itens a seguir.
pelo enriquecimento de diversos investidores nos últimos anos.
O preço das ações e o volume de recursos aplicados aumentaram
vertiginosamente e pessoas que jamais aplicariam seus recursos
em renda variável foram convencidas pela alta expectativa de
ganho. Acerca desse tema, julgue os itens a seguir.
A valorização e a liquidez das ações das empresas listadas no Novo Mercado são influenciadas positivamente pelo grau de segurança oferecido pelos direitos concedidos aos acionistas e pela qualidade das informações prestadas pelas companhias.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Analista de Gestão Corporativa - Contador |
Q153430
Contabilidade Geral
Texto associado
A Comissão de Valores Mobiliários (CVM) tem poderes para
disciplinar, normatizar e fiscalizar a atuação dos diversos
integrantes do mercado de capitais no Brasil. Acerca desse
assunto, julgue os itens a seguir.
disciplinar, normatizar e fiscalizar a atuação dos diversos
integrantes do mercado de capitais no Brasil. Acerca desse
assunto, julgue os itens a seguir.
Enquanto a CVM não regulamentar acerca da avaliação de ativos e passivos caberá aos auditores independentes avaliar quanto à razoabilidade e pertinência as premissas e fundamentos apresentados pela empresa auditada que justificam as estimativas contábeis relativas ao cálculo dos ajustes a valor presente, inclusive as taxas de descontos adotadas.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Analista de Gestão Corporativa - Contador |
Q153428
Contabilidade Geral
Texto associado
A Comissão de Valores Mobiliários (CVM) tem poderes para
disciplinar, normatizar e fiscalizar a atuação dos diversos
integrantes do mercado de capitais no Brasil. Acerca desse
assunto, julgue os itens a seguir.
disciplinar, normatizar e fiscalizar a atuação dos diversos
integrantes do mercado de capitais no Brasil. Acerca desse
assunto, julgue os itens a seguir.
Deverão ser determinados os valores de todos os ativos e passivos, inclusive contingentes, identificáveis e passíveis de mensuração para efeito das operações de incorporação, fusão ou cisão, realizadas entre partes independentes e vinculadas à efetiva transferência de controle. Para o ano de 2008, nas operações citadas, os componentes deverão ser contabilizados pelo seu valor contábil histórico, respeitando o princípio contábil do custo como base de valor.
Ano: 2008
Banca:
CESGRANRIO
Órgão:
TJ-RO
Prova:
CESGRANRIO - 2008 - TJ-RO - Agente Judiciário - Contabilidade |
Q52913
Contabilidade Geral
Sabe-se que o método contábil apresenta algumas limitações. Tais limitações podem fazer com que os relatórios contábeis, elaborados pela Contabilidade, não expressem totalmente a realidade econômica da entidade.
Nesse enfoque, sua maior limitação está no fato de o(a)
Nesse enfoque, sua maior limitação está no fato de o(a)
Q51682
Contabilidade Geral
Com base na Resolução CFC 1.120/08, analise as afirmativas a seguir:
I. As variações cambiais resultantes de conversão das demonstrações contábeis para moeda diferente da moeda funcional devem ser reconhecidas em conta específica no resultado não-operacional.
II. As variações cambiais que surgem da liquidação de itens monetários ao converter itens monetários por taxas diferentes daquelas pelas quais foram inicialmente convertidas durante o período, ou em demonstrações contábeis anteriores, devem ser reconhecidas como receita ou despesa no período em que surgirem, com exceção das variações cambiais de itens monetários que fazem parte do investimento líquido da entidade que reporta em uma entidade no exterior.
III. Uma entidade pode apresentar suas demonstrações contábeis em qualquer moeda (ou moedas).
Assinale:
I. As variações cambiais resultantes de conversão das demonstrações contábeis para moeda diferente da moeda funcional devem ser reconhecidas em conta específica no resultado não-operacional.
II. As variações cambiais que surgem da liquidação de itens monetários ao converter itens monetários por taxas diferentes daquelas pelas quais foram inicialmente convertidas durante o período, ou em demonstrações contábeis anteriores, devem ser reconhecidas como receita ou despesa no período em que surgirem, com exceção das variações cambiais de itens monetários que fazem parte do investimento líquido da entidade que reporta em uma entidade no exterior.
III. Uma entidade pode apresentar suas demonstrações contábeis em qualquer moeda (ou moedas).
Assinale:
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Contador |
Q51001
Contabilidade Geral
A harmonização dos padrões contábeis internacionais não significa a padronização das normas contábeis. Ela se caracteriza por ser um processo que procura preservar as particularidades dos países, mas de forma a permitir a reconciliação dos seus sistemas de informações contábeis, visando a melhorar a interpretação e o entendimento dos aludidos sistemas.
Uma das prováveis vantagens decorrentes da harmonização dos sistemas contábeis é provocar a
Uma das prováveis vantagens decorrentes da harmonização dos sistemas contábeis é provocar a
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Contador |
Q50977
Contabilidade Geral
No caso de fusão ou incorporação da companhia em outra, o acionista dissidente não terá direito de retirada se possuir ação de espécie ou classe que tenha liquidez e dispersão no mercado.
Neste enfoque, ocorre a dispersão quando o acionista controlador, a sociedade controladora ou outras sociedades sob o seu controle detiverem, da espécie ou classe da ação,
Neste enfoque, ocorre a dispersão quando o acionista controlador, a sociedade controladora ou outras sociedades sob o seu controle detiverem, da espécie ou classe da ação,
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Contador |
Q50972
Contabilidade Geral
Ao fim de cada exercício social, com base na escrituração mercantil da Companhia, a Diretoria fará elaborar as seguintes demonstrações financeiras:
I - Balanço Patrimonial;
II - Demonstração dos Lucros ou Prejuízos Acumulados;
III - Demonstração do Resultado do Exercício;
IV- Demonstração dos Fluxos de Caixa;
V - Demonstração do Valor Adicionado, se Companhia aberta.
Esse procedimento visa a exprimir com clareza a situação
I - Balanço Patrimonial;
II - Demonstração dos Lucros ou Prejuízos Acumulados;
III - Demonstração do Resultado do Exercício;
IV- Demonstração dos Fluxos de Caixa;
V - Demonstração do Valor Adicionado, se Companhia aberta.
Esse procedimento visa a exprimir com clareza a situação
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Contador |
Q50971
Contabilidade Geral
Quando o total das reservas de lucros, de acordo com o determinado pela Lei nº 6.404/76, com nova redação dada pela Lei nº 11.638/07, atingir o limite do capital social, compete à Assembléia deliberar sobre a aplicação do excesso, somente, para
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Contador |
Q50969
Contabilidade Geral
No Balanço, de acordo com a nova redação da Lei nº 6.404/76, dada pela Lei nº 11.638/07, as obrigações, encargos e riscos, classificados no Passivo Exigível a Longo Prazo, serão
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Contador |
Q50968
Contabilidade Geral
Analise atentamente os seguintes elementos:
I - contribuição do subscritor de ações que ultrapassa o valor nominal;
II - prêmio recebido na emissão de debêntures;
III - produto da alienação de bônus de subscrição;
IV- produto da alienação de partes beneficiárias;
V - subvenções para investimentos.
Nos termos da Lei nº 6.404/76, com a nova redação dada pela Lei nº 11.638/07, são reservas de capital APENAS os itens
I - contribuição do subscritor de ações que ultrapassa o valor nominal;
II - prêmio recebido na emissão de debêntures;
III - produto da alienação de bônus de subscrição;
IV- produto da alienação de partes beneficiárias;
V - subvenções para investimentos.
Nos termos da Lei nº 6.404/76, com a nova redação dada pela Lei nº 11.638/07, são reservas de capital APENAS os itens
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Contador |
Q50967
Contabilidade Geral
De acordo com as determinações da Lei nº 6.404/76, com a nova redação dada pelas Leis nº 9.457/97, nº 10.303/01 e nº 11.638/07, os direitos que tenham por objeto bens incorpóreos destinados à manutenção da Companhia, ou exercidos com essa finalidade, devem ser classificados no
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Prova 1 |
Q41873
Contabilidade Geral
Assinale abaixo a opção que contém uma assertiva verdadeira.
Segundo a legislação vigente, ao fi m do exercício social, a Diretoria da empresa fará elaborar as seguintes demonstrações fi nanceiras:
Segundo a legislação vigente, ao fi m do exercício social, a Diretoria da empresa fará elaborar as seguintes demonstrações fi nanceiras:
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2008 - TCU - Analista de Controle Externo - Auditoria Governamental - Prova 2 |
Q26896
Contabilidade Geral
Texto associado
Com base nos conceitos e aplicações concernentes à análise de
demonstrações contábeis de empresas, com suporte na legislação
específica e considerando as prescrições da Comissão de Valores
Mobiliários (CVM), julgue os itens de
demonstrações contábeis de empresas, com suporte na legislação
específica e considerando as prescrições da Comissão de Valores
Mobiliários (CVM), julgue os itens de
Considerando-se as atuais disposições da Lei das Sociedades por Ações, é correto afirmar que as subvenções para investimentos passam a integrar o resultado, constituindo, obrigatoriamente, base de cálculo para os tributos sobre os lucros e para a distribuição dos dividendos.
Ano: 2008
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2008 - TRT - 18ª Região (GO) - Analista Judiciário - Contabilidade |
Q26259
Contabilidade Geral
A suspensão das atividades da entidade ou a queda do seu nível de ocupação pode provocar efeitos na utilidade de determinados ativos e até mesmo a perda integral de seu valor.
Essa afirmação fornece a base que caracteriza o Princípio Contábil da
Essa afirmação fornece a base que caracteriza o Princípio Contábil da
Q24735
Contabilidade Geral
Em consonância à Resolução CFC 1.110/07, determine o valor do Ativo Permanente da Cia. Churrasqueira a ser apurado logo após o reconhecimento contábil do teste de recuperabilidade do valor contábil do imobilizado.
Sabe-se que:
. o valor de mercado desse imobilizado, na data do teste, é $23.000,00. Caso a Cia. Churrasqueira vendesse o equipamento, na data do teste (t), incorreria em gastos associados a tal transação no montante de $5.000,00;
. caso a Cia. Churrasqueira não vendesse o imobilizado e continuasse utilizando-o no processo produtivo, seria capaz de produzir mais 4.000 unidades do produto Espeto no próximo ano (t+1); 3.000 unidades do produto Espeto em t+2; 2.000 unidades do produto Espeto em t+3; 1.000 unidades do produto Espeto em t+4 e 500 unidades do produto Espeto em t+5. (Assuma que a produção anual ocorra no final de cada ano.) Ao final desse período (no final de t+5), o imobilizado poderia ser comercializado por $2.000,00, e a Cia. Churrasqueira incorreria em gastos associados a tal transação no montante de $400,00. O preço de venda do produto Espeto é $12,00 por unidade. Os gastos médios incorridos na produção e venda de uma unidade de produto Espeto é $9,50;
. a Cia. Churrasqueira é sediada num paraíso fiscal; portanto, ignore qualquer tributo;
. o custo de capital da Cia. Churrasqueira é 20% ao ano;
. o Balanço Patrimonial da Cia. Churrasqueira apurado em 31/12/2008 imediatamente antes de o teste de recuperabilidade em tela ter sido reconhecido contabilmente é o seguinte:
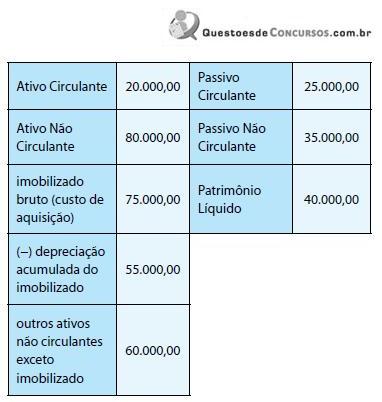
Sabe-se que:
. o valor de mercado desse imobilizado, na data do teste, é $23.000,00. Caso a Cia. Churrasqueira vendesse o equipamento, na data do teste (t), incorreria em gastos associados a tal transação no montante de $5.000,00;
. caso a Cia. Churrasqueira não vendesse o imobilizado e continuasse utilizando-o no processo produtivo, seria capaz de produzir mais 4.000 unidades do produto Espeto no próximo ano (t+1); 3.000 unidades do produto Espeto em t+2; 2.000 unidades do produto Espeto em t+3; 1.000 unidades do produto Espeto em t+4 e 500 unidades do produto Espeto em t+5. (Assuma que a produção anual ocorra no final de cada ano.) Ao final desse período (no final de t+5), o imobilizado poderia ser comercializado por $2.000,00, e a Cia. Churrasqueira incorreria em gastos associados a tal transação no montante de $400,00. O preço de venda do produto Espeto é $12,00 por unidade. Os gastos médios incorridos na produção e venda de uma unidade de produto Espeto é $9,50;
. a Cia. Churrasqueira é sediada num paraíso fiscal; portanto, ignore qualquer tributo;
. o custo de capital da Cia. Churrasqueira é 20% ao ano;
. o Balanço Patrimonial da Cia. Churrasqueira apurado em 31/12/2008 imediatamente antes de o teste de recuperabilidade em tela ter sido reconhecido contabilmente é o seguinte:
Q24731
Contabilidade Geral
O Conselho Federal de Contabilidade define contingência passiva como:
1. uma possível obrigação presente cuja existência será confirmada somente pela ocorrência, ou não, de um ou mais eventos futuros, que não estejam totalmente sob o controle da entidade; ou
2. uma obrigação presente que surge de eventos passados, mas que não é reconhecida porque:
2.1. é improvável que a entidade tenha de liquidála; ou
2.2. o valor da obrigação não pode ser mensurado com suficiente segurança.
A contingência ativa é um possível ativo, decorrente de eventos passados, cuja existência será confirmada somente pela ocorrência, ou não, de um ou mais eventos futuros, que não estejam totalmente sob o controle da entidade. O tratamento a ser dado a elas consta na Resolução 1.066, que prevê, respeitadas as peculiaridades de cada situação, o disposto nas alternativas a seguir, à exceção de uma.
Assinale-a.
1. uma possível obrigação presente cuja existência será confirmada somente pela ocorrência, ou não, de um ou mais eventos futuros, que não estejam totalmente sob o controle da entidade; ou
2. uma obrigação presente que surge de eventos passados, mas que não é reconhecida porque:
2.1. é improvável que a entidade tenha de liquidála; ou
2.2. o valor da obrigação não pode ser mensurado com suficiente segurança.
A contingência ativa é um possível ativo, decorrente de eventos passados, cuja existência será confirmada somente pela ocorrência, ou não, de um ou mais eventos futuros, que não estejam totalmente sob o controle da entidade. O tratamento a ser dado a elas consta na Resolução 1.066, que prevê, respeitadas as peculiaridades de cada situação, o disposto nas alternativas a seguir, à exceção de uma.
Assinale-a.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2008 - STF - Analista Judiciário - Contabilidade |
Q19923
Contabilidade Geral
Texto associado
Acerca dos princípios fundamentais de contabilidade e
divulgação das demonstrações contábeis, julgue os
seguintes itens.
divulgação das demonstrações contábeis, julgue os
seguintes itens.
O princípio da prudência preconiza que o valor do ativo deve ser registrado pelo menor valor entre custo e valor de mercado. Com relação ao registro do passivo, o mesmo princípio determina que deve ocorrer o oposto. Desse modo, aumentos ou diminuições de valores nos saldos de contas de ativo ou passivo decorrentes de avaliações a preço de mercado serão registradas na conta de ajustes de avaliação patrimonial na demonstração do resultado do exercício.

 Conheça nossos planos