Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Julgue o item que se segue, a respeito de registros contábeis de investimentos relacionados à entidade fechada de previdência complementar (EFPC).
A EFPC deve contabilizar a aquisição de ativos de renda fixa pelo valor efetivamente desembolsado, sendo o ágio ou o deságio evidenciado em controles auxiliares. Os ativos de renda variável devem ser contabilizados pelo custo de aquisição, reconhecendo os custos de transação, como corretagens e outras taxas incidentes, a débito de deduções/variações negativas.
Ainda considerando o disposto na Instrução PREVIC n.º 31/2020, julgue o item subsequente, em relação às demonstrações contábeis da entidade fechada de previdência complementar (EFPC).
Os recebíveis decorrentes de empréstimos e financiamentos imobiliários concedidos a participantes dos planos de benefícios administrados pela EFPC representam ativos que devem ser classificados em investimentos, no balanço patrimonial consolidado da EFPC.
Julgue o próximo item, a respeito das demonstrações contábeis da entidade fechada de previdência complementar (EFPC), considerando o disposto na Instrução PREVIC n.º 31/2020.
Devem compor as demonstrações contábeis consolidadas da EFPC os ajustes e as eliminações que se fizeram necessários à elaboração dos referidos documentos.
Ainda sobre o registro de transações pelo sistema contábil das entidades em geral, julgue o item que se segue.
Os ativos financeiros avaliados a valor justo por meio do resultado estão sujeitos à provisão para perdas de crédito esperadas, que será reconhecida quando não houver expectativa razoável de a entidade recuperar, total ou parcialmente, o valor contábil bruto dos referidos ativos.
Em 2023, a Cia Y reconheceu prejuízo de R$ 15.000. Já em 2024, seu prejuízo foi de R$ 10.000.
Considerando apenas esses fatos, em 31/12/2024, a Cia X deve reconhecer, em suas demonstrações contábeis individuais
No Balanço Patrimonial da sociedade empresária, as ações da Cia A e da Cia B são classificadas, respectivamente, como
Acerca da disciplina de contabilidade geral, e à luz da legislação aplicável, julgue o item a seguir.
Fatos contábeis são eventos que provocam variações no patrimônio de uma entidade. A alienação de uma participação societária por valor superior ao registrado no ativo é um tipo de fato permutativo.

No exercício de 2024, a companhia Y S.A. apurou lucro líquido de R$ 350.000,00 e distribuiu dividendos no valor de R$ 100.000,00. No mesmo período, realizou uma venda de mercadorias para a companhia X no valor de R$ 200.000,00, com lucro de R$ 50.000,00 sobre as vendas, sendo que, no encerramento do exercício, 20% das mercadorias adquiridas ainda não haviam sido vendidas a terceiros pela companhia X.
Considerando apenas as informações expostas e sabendo que incidem tributos de 34% sobre o lucro da companhia Y, assinale a alternativa que apresenta o valor da variação positiva, em reais, ocorrida em 2024 no saldo do investimento registrado no ativo da companhia X referente à participação na companhia Y, quando comparado ao valor registrado ao final de 2023.
Ao final do exercício de 2022, o Investimento da Bons Lucros S.A. será, em reais, igual a
O valor do ajuste contábil no investimento, ao final do exercício, da Bons Lucros S.A. será, em reais, igual a
Na data da aquisição, o valor total registrado pela empresa Calçados S.A. no grupo Investimentos do seu Balanço Patrimonial individual foi, em reais:
- Taxa de juros: 10% ao ano (juros compostos)
- Prazo total: 15 anos
- Forma de pagamento: parcelas anuais constantes no valor de R$ 2.629.475,54, com vencimento em 31/12 de cada ano.
Os custos de transação incorridos para a emissão e colocação das debêntures no mercado totalizaram R$ 208.000. A expectativa de queda nas taxas de juros para os próximos anos gerou uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo-as por R$ 21.400.000. Como consequência, a taxa de custo efetivo da operação foi 9% ao ano (juros compostos).
O impacto no resultado de 2020 da empresa Necessitada S.A. decorrente exclusivamente das debêntures emitidas foi, em reais:
Leia a seguinte definição para responder à questão.
Na obra “Contabilidade social e ambiental introdutória: evidenciação e gestão” (Carneiro, 2023), verifica-se que a contabilidade ambiental é o destaque dado pela ciência aos registros e às evidenciações da entidade referentes aos fatos relacionados com o meio ambiente. Não se configura em nenhuma nova técnica ou ciência, a exemplo da auditoria, mas em uma vertente da Contabilidade, em que se estudam fatos específicos, como o caso da área ambiental. Não se refere a uma nova contabilidade, representa, sim, uma especialização da contabilidade tradicional.
Os elementos das Demonstrações Contábeis são quantificáveis em termos monetários, o que exige uma base de mensuração adequada para cada item. Análise os itens abaixo:
1. Aplicações financeiras em títulos de dívida mantidos até o vencimento com o objetivo de receber valores contratuais.
2. Contas a receber de clientes com prazo de vencimento superior a 12 meses.
3. Estoque de mercadorias com preço de venda praticado inferior ao seu custo de aquisição.
4. Investimento em instrumentos de patrimônio mantidos para venda no curto prazo.
Considerando o disposto no CPC00 (R2) Estrutura Conceitual para Relatório Financeiro, no CPC 16 (R1) – Estoques, CPC 12 (R1) – Ajuste a Valor Presente e CPC 48 – Instrumentos financeiros, as bases de mensuração subsequentes ao reconhecimento inicial, adequadas a cada item acima, devem ser as seguintes:
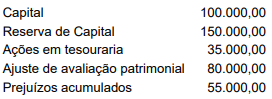
Adicionalmente, a empresa informou ter apurado no exercício de 2023 um resultado positivo de R$ 75.000,00. Diante desse dado, assinale a alternativa que indica o valor da equivalência patrimonial em 31 de dezembro de 2023, em Reais, tendo em vista que em 31 de dezembro de 2022, a empresa A mantinha na conta contábil de investimentos um saldo de R$ 204.000,00.

 Conheça nossos planos