Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


A respeito de divulgação de informações por parte das empresas, julgue o item a seguir.
Uma sociedade anônima de capital aberto com títulos
transacionados no Brasil está obrigada a elaborar suas
demonstrações financeiras em concordância somente com as
normas emanadas do Comitê de Pronunciamentos Contábeis,
independentemente do setor de atuação.
Com relação ao funcionamento dos bancos e cartórios, julgue o item.
Aos tabeliães de protesto de título compete,
privativamente, intimar os devedores dos títulos para
aceitá-los, devolvê-los ou pagá-los, sob pena de
protesto.
Em X0, a Cia A contabilizou os seguintes fatos:
• Receita com prestação de serviços a terceiros: R$ 100.000. • Custos e despesas: R$ 130.000.
Já a Cia B contabilizou os seguintes fatos:
• Receita com prestação de serviços a terceiros: R$ 60.000. • Custos e despesas: R$ 20.000. • Distribuição de dividendos: R$ 8.000.
O resultado da Cia A em 31/12/X0, sem considerar a incidência de impostos, foi
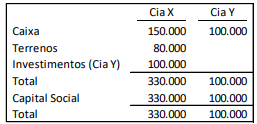
Na data, a Cia X possuía dois terrenos, o primeiro contabilizado por R$ 30.000, e o segundo, por R$ 50.000.
Em janeiro de X1, a Cia X vendeu os dois terrenos para a Cia Y, o primeiro por R$ 40.000 e o segundo por R$ 45.0000.
O valor contabilizado em “Terrenos”, no balanço patrimonial consolidado, em 31/01/X1, é
Relativamente à estrutura, às características e à forma de apresentação de demonstrações contábeis à luz da legislação societária e dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Instrumentos financeiros derivativos devem ser registrados
no ativo circulante se sua liquidação ocorrer até o final do
exercício social subsequente ao da demonstração contábil
apresentada.
Essa divulgação não é requerida para os ativos que tenham risco significativo de que seus valores contábeis possam sofrer alteração significativa ao longo do próximo exercício social se, ao término do período das demonstrações contábeis, forem mensurados pelo
As demonstrações contábeis consolidadas têm por objetivo unificar as informações contábeis do setor público, possibilitando a visão global dos resultados. Nesse contexto, em relação aos procedimentos para a consolidação das demonstrações contábeis, analise as afirmações a seguir:
I. As demonstrações consolidadas devem abranger as transações contábeis de todas as unidades contábeis incluídas na consolidação.
II. Os ajustes e as eliminações decorrentes do processo de consolidação devem ser realizados em documentos auxiliares, não originando nenhum tipo de lançamento na escrituração das entidades que formam a unidade contábil.
III. As demonstrações contábeis das entidades do setor público, para fins de consolidação, devem ser levantadas na mesma data, admitindo-se a defasagem de até três meses, desde que os efeitos dos eventos relevantes entre as diferentes datas sejam divulgados em notas explicativas.
Quais estão corretas?
A Cia. A tem 100% de participação na Cia B, sua subsidiária integral. O valor do investimento é de R$ 30.000.
Em X1, a Cia. B reconheceu receita de prestação de serviços com terceiros de R$ 50.000 e despesas com terceiros de R$ 90.000.
Assinale a opção que indica o impacto do investimento na Demonstração do Resultado do Exercício (DRE) e no Balanço Patrimonial (BP) individuais da Cia. A, em 31/12/X1.
No que se refere à contabilidade geral, julgue o item
Uma diferença importante entre a fusão e a
incorporação é que, na primeira, desaparecem as
fusionadas, dando origem a uma nova, e, na segunda,
permanece a incorporadora, desaparecendo a
incorporada e convertendo-se os sócios da incorporada
em sócios da incorporadora.
No que se refere à contabilidade geral, julgue o item
Considera-se que há uma influência significativa quando
a investidora detém ou exerce o poder de participar das
decisões da política financeira ou operacional da
investida, ou quando detiver pelo menos 20% do seu
capital votante, mesmo sem controlá-la.
No que se refere à contabilidade geral, julgue o item
Quando a legislação tributária estabelecer métodos ou
critérios contábeis específicos, diferentes dos adotados
pela legislação mercantil, a companhia deverá manter
uma escrituração paralela, também revestida das
formalidades legais, para atender integralmente às
respectivas exigências.
No que se refere à contabilidade geral, julgue o item
Na formação do capital das sociedades por ações, os
bens que, por integralização, forem incorporados ao
patrimônio da companhia não poderão ter valor inferior
ao que lhes tiver sido atribuído pelo subscritor.
Em relação à administração financeira de empresas, julgue o item subsequente.
O pagamento antecipado a fornecedores em troca de
desconto financeiro é uma situação em que a empresa obtém
receitas financeiras.
Relativamente à elaboração das principais demonstrações contábeis utilizadas, julgue o item a seguir.
As mutações no patrimônio líquido expressas por receitas e despesas não realizadas são expressas, ao final da demonstração de
resultado do exercício, como outros resultados abrangentes.

 Conheça nossos planos