Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


A Cia. A tinha participação de 100% na Cia. B. A Cia. B tinha ativos e passivos com terceiros. Em X1, a Cia. A incorpora a Cia. B.
Assinale a opção que indica o(s) elemento(s) do balanço patrimonial no(s) qual(ais) não deverá haver alteração após a incorporação.
A moeda funcional da Cia. ABC é o real, enquanto foi definido que a investida norte-americana terá como moeda funcional o dólar.
Para o início das operações da investida no exterior, a Cia. ABC enviou ativos equivalentes a 5.000 dólares, assim constituídos:
•Estoques, vendidos a prazo, com vencimento em 30 dias: 500 dólares
•Empréstimo, cuja intenção efetiva era a transformação em capital social em até 90 dias: 1000 dólares
•Integralização de capital social: 3500 dólares
De acordo com a característica do tratamento da variação
cambial e a NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de
Câmbio e Conversão de Demonstrações Contábeis, assinale a
opção que indica a apresentação de cada elemento,
respectivamente, nas Demonstrações Contábeis Individuais da
Cia. ABC.
Uma sociedade empresária tinha 80% de participação na Cia. X. Em 30/12/X0, a sociedade empresária apresentava o seguinte balanço patrimonial:
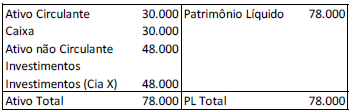
No ano de X0, a Cia. X auferiu lucro de R$ 10.000 e distribuiu dividendos no total de R$ 2.000.
Assinale a opção que indica o saldo da conta “Investimentos” no
balanço patrimonial da sociedade empresária em 31/12/X0, após
a apuração do lucro e o reconhecimento dos dividendos pela Cia
X.
Assinale a alternativa que indica corretamente a classificação correta do investimento no balanço patrimonial de 31/12/2021 da entidade.
I. Quando for provável que os benefícios econômicos futuros ou potencial de serviços associados à propriedade para investimento fluirão para a entidade.
II. Quando for provável que tais benefícios fluirão para a sociedade.
III. O custo ou valor justo da propriedade para investimento puder ser mensurado confiavelmente.
Quais estão corretas?
O valor contabilizado na conta de Ajuste de Avaliação Patrimonial será de R$
( ) Todas as contas classificadas como Realizável a Longo Prazo são apresentadas no Ativo Não Circulante.
( ) Em termos contábeis, o aspecto mais relevante das contas classificadas no Realizável a Longo Prazo é a necessidade do ajuste a valor presente.
( ) Investimentos em outras sociedades com característica de permanente devem ser classificados no Ativo Não Circulante.
( ) Os investimentos temporários em outras sociedades (para fins especulativos, por exemplo) devem ser classificados no Realizável a Longo Prazo.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas e diretores, que não constituam negócios usuais na exploração do objeto da companhia, devem ser classificados como Realizável a Longo Prazo.
A sequência está correta em
A Alfa S.A. apresentou em 31/12/20X1 a seguinte posição, relativa aos seus investimentos societários em outras empresas:
-
Empresa Investida |
Tipo do relacionamento societário |
Participação societária de Alfa S.A. no capital social da investida |
Resultado líquido apurado pela investida em 20X1,em $ |
Beta S.A. |
Investimento financeiro |
05% |
600 |
Gama S.A. |
Influência significativa |
25% |
200 |
Companhia Delta |
Controle |
80% |
700 |
Sigma Ltda. |
Controle |
100% |
800 |
Lambda S.A. |
Empreendimento controlado em conjunto |
30% |
(400) |
-
O Resultado de Equivalência Patrimonial apurado pela Alfa S.A. para o período 20X1 é de:
No quadro abaixo estão listados os investimentos societários em outras empresas que a Companhia Ômega possui em 31/12/T1:
-
Empresa investida |
Quantidade de instrumentos patrimoniais da investida mantidos pela Cia. Ômega |
Quantidade de instrumentos patrimoniais totais do capital social da empresa investida |
||||
Ordinárias |
Preferenciais |
Total |
Ordinárias |
Preferenciais |
Total |
|
Alfa S.A. |
400 |
610 |
1.010 |
1.000 |
1.000 |
2.000 |
Beta S.A. |
220 |
800 |
1.020 |
1.000 |
1.000 |
2.000 |
Gama S.A. |
630 |
0 |
630 |
1.000 |
1.000 |
2.000 |
-
Sabe-se, em relação às empresas investidas acima listadas, que: a) não há participações societárias entre elas; b) não constituem empreendimento controlado em conjunto; c) não há acordo de acionistas para a sua gestão; d) não constituem ativo não circulante mantido para venda; e) aplica-se o disposto no Parágrafo 2º do Artigo 15 da Lei n.º 6.404/1976. Para classificar as empresas investidas como controlada, coligada ou investimento não representativo de controle ou influência significativa, a Companhia Ômega observa as determinações dos Parágrafos 2º e 6º do Artigo 243 da Lei n.º 6.404/1976. Com base nessas informações, assinale a alternativa correta.
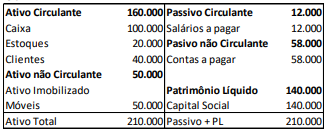
Cia X:
Cia y:
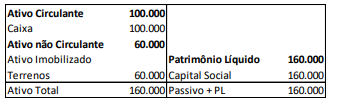
Em janeiro de X1, as Cias X e Y fazem uma fusão, constituindo a Cia Z. Na data, o valor de mercado do terreno era de R$80.000. Assinale a opção que indica a porcentagem da Cia Z que pertence ao sócio da Cia X após a fusão.
Assinale a opção que indica o impacto dos dois eventos no balanço patrimonial da sociedade empresária em 31/01/X2.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X0:
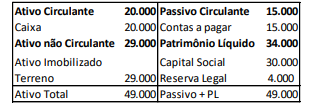
No ano de X1 a sociedade empresária reconheceu os seguintes eventos:
• Receita líquida de vendas: R$80.000;
• Custo das mercadorias vendidas: R$20.000;
• Despesas operacionais: R$10.000;
• Receita financeira: R$15.000;
• Imposto de renda e contribuição social sobre o lucro: 20% do lucro antes do imposto de renda e contribuição social.
Além disso, de acordo com o estatuto da sociedade empresária, ela deve distribuir dividendos mínimos obrigatórios de 25% do lucro líquido ajustado. Todas as receitas são tributáveis e as despesas dedutíveis.
Assinale a opção que indica o valor dos dividendos distribuídos pela sociedade empresária em 31/12/X1.
Uma entidade prestadora de serviços apresentou as seguintes contas e seus respectivos saldos em 2021, em módulo:
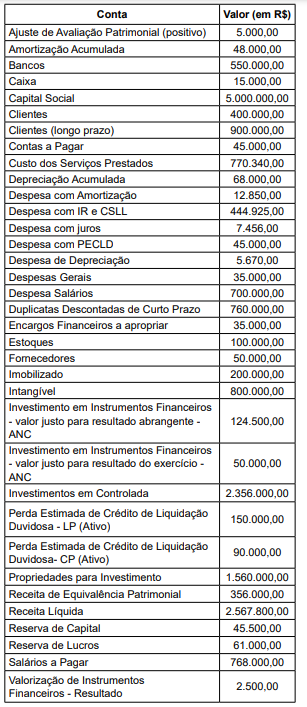
Uma entidade prestadora de serviços apresentou as seguintes contas e seus respectivos saldos em 2021, em módulo:

 Conheça nossos planos