Questões de Concurso Sobre investimentos em contabilidade geral

Foram encontradas 2.213 questões

Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - CVM |
Q1874879 Contabilidade Geral
Em relação ao período de mensuração envolvendo combinação de negócios, assinale a opção CORRETA.
Alternativas
Q1768322 Contabilidade Geral
Quanto à apresentação e pagamento dos cheques, analise as assertivas abaixo:
I.O cheque apresentado para pagamento antes da sua data de emissão é pagável no dia da apresentação. II.O cheque deve ser apresentado para pagamento, a contar do dia da emissão, no prazo de 30 dias, quando emitido no lugar de pagamento, e de 60 dias, quando emitido em outro lugar do País ou no exterior. III.O cheque em moeda estrangeira é pago, no prazo de apresentação, em moeda nacional ao câmbio do dia do pagamento, obedecida a legislação especial. IV.A morte do emitente ou sua incapacidade subsequente à emissão do título invalidam os efeitos do cheque.
Quais estão corretas?
Alternativas
Q1700345 Contabilidade Geral
Quando a entidade não possui nenhuma parcela de capital representado por ações, ela deve demonstrar separadamente:
Alternativas
Q1700343 Contabilidade Geral

Para avaliar se a entidade controla o recurso no presente, deve ser observada a existência dos seguintes indicadores de controle:


I. Propriedade legal;

II. Acesso ao recurso ou a capacidade de negar ou restringir o acesso a esses;

III. Meios que assegurem que o recurso seja utilizado para alcançar os seus objetivos;

IV. A inexistência de direito legítimo ao potencial de serviços ou à capacidade para gerar os benefícios econômicos advindos do recurso.


Dos itens acima:
Alternativas
Q1693158 Contabilidade Geral
A empresa B controlada de G vendeu, em 30/04/2016, mercadorias para revenda para a controladora por R$ 600.000,00, apurando um lucro na operação de R$ 228.000,00. Em 31/12/2016, a controladora informou que, das mercadorias adquiridas, 30% ainda se encontravam em seus estoques. Com base nas informações apresentadas, em 31/12/2016, o Ajuste referente a “Lucros não Realizados” para fins de exclusão na Consolidação de forma a permitir o cálculo da Equivalência Patrimonial na controlada foi de:
Alternativas
Q1682517 Contabilidade Geral
De acordo com a NBC TG 24 (R2) – Evento Subsequente, marque, a seguir, um exemplo de evento subsequente ao período contábil a que se referem as demonstrações contábeis que originam ajustes.
Alternativas
Q1681923 Contabilidade Geral
Conforme Regulamento do Imposto de Renda, Decreto nº 3.000/1999 – Pessoa Jurídica, assinale a alternativa incorreta.
Alternativas
Q1609900 Contabilidade Geral
Na conferência física do dinheiro depositado em cofre verificou-se que havia ali R$ 30.000,00, enquanto que o saldo contábil da conta Caixa era de R$ 40.000,00. Justificou-se a divergência com a seguinte constatação:
Alternativas
Q1396030 Contabilidade Geral
O grupo econômico XYZ apresentou as suas demonstrações contábeis consolidadas, possibilitando que o usuário desta informação avaliasse a situação financeira geral do referido grupo. Sobre as demonstrações financeiras consolidadas, é INCORRETO afirmar que:
Alternativas
Q1396023 Contabilidade Geral
A Sociedade Empresária “A” Controladora das Sociedades “B” e de “C” sobre as quais mantém influência e controles recebeu das controladas informações acerca dos resultados líquidos apurados pelas mesmas em 30/12/2016, sendo, respectivamente, R$ 650.000,00 de “B” e, R$ 428.000,00 de “C”, para serem refletidos no Balanço Patrimonial de “A” em 31/12/2016. Considere que a participação de “A” no capital votante das controladas é de 20% em “B” e 25% em “C”, e que o valor inicial dos investimentos registrados na Controladora é de R$ 160.000,00 em “B” e R$ 125.000,00 em “C”. Aplicando-se o MEP – Método de Equivalência Patrimonial em ambas as investidas, o valor contábil final que será registrado no Balanço Patrimonial da Controladora “A” em 31/12/2016 será de:
Alternativas
Q1396020 Contabilidade Geral
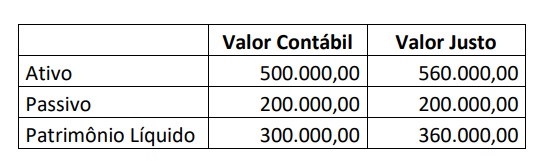
A empresa Alfa S/A adquiriu 80% de participação na empresa Beta S/A por R$ 300.000,00, passando a controlá-la e sendo esta considerada um negócio. Na data da operação, o patrimônio de Beta S/A apresentava a seguinte situação:
Imagem associada para resolução da questão

Considerando os dados apresentados, assinale a alternativa correta. 
Alternativas
Q1396017 Contabilidade Geral
Sociedade Empresária vendeu, no exercício de 2016, matéria-prima para sua controladora por R$ 500.000,00, apurando um lucro na operação de R$ 180.000,00. Em 31/12/16, a controladora possuía em seus estoques 30% das matérias-primas negociadas. Com base nestas informações, em 31/12/16, o ajuste referente a lucros não realizados para fins de cálculo da Equivalência Patrimonial na Controlada era de:
Alternativas
Q1316138 Contabilidade Geral
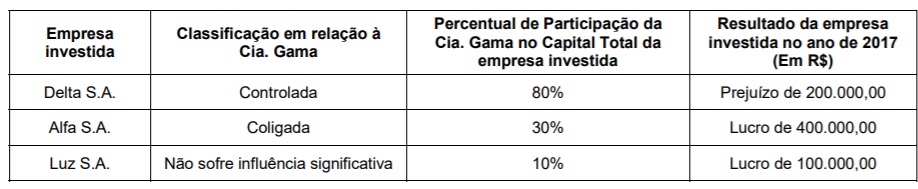
A Cia. Gama obteve, em 31/12/2017, as seguintes informações sobre as participações societárias que tinha em outras empresas: 
Imagem associada para resolução da questão


Sabendo que as empresas Delta, Alfa e Luz possuem apenas ações ordinárias e que não existiam resultados não realizados entre a Cia. Gama e suas investidas, o Resultado de Equivalência Patrimonial apurado nas demonstrações individuais da Cia. Gama, em 2017, foi, em reais, 

Alternativas
Ano: 2020 Banca: IBFC Órgão: EBSERH Prova: IBFC - 2020 - EBSERH - Técnico em Contabilidade |
Q1275922 Contabilidade Geral
A Empresa RS & ELS Ltda, emitiu cheques durante determinado período, sendo estes registrados pela contabilidade e entregues para os respectivos credores. Porém, ao final do período alguns destes cheques ainda não haviam sido apresentados ao Banco. Nesta situação, o correto a ser feito referente aos valores destes documentos é:
Alternativas
Q1153868 Contabilidade Geral

Com relação à elaboração de demonstrações contábeis de acordo com a legislação societária, os princípios fundamentais da contabilidade e os pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o próximo item.


Como a avaliação dos investimentos permanentes pelo método de equivalência patrimonial baseia-se no ativo das controladas e coligadas, os investimentos avaliados por esse método sofrem mutação simultaneamente com o resultado das investidas.

Alternativas
Q1153867 Contabilidade Geral

Com relação à elaboração de demonstrações contábeis de acordo com a legislação societária, os princípios fundamentais da contabilidade e os pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o próximo item.


Nas consolidações, goodwill é o excesso de valor pago pela investidora por sua participação sobre os ativos da subsidiária, devendo ser registrado no ativo não circulante investimentos.

Alternativas
Q1153855 Contabilidade Geral

Considerando as normas de contabilidade aplicáveis às demonstrações financeiras, julgue o item a seguir.


Um instrumento financeiro passivo pode ser classificado, no balanço patrimonial, conforme as seguintes categorias: mantido para negociação, mantido para a compra e disponível para o vencimento.

Alternativas
Q1147239 Contabilidade Geral
Analise a situação hipotética a seguir.
companhia AniPAG S.A. adquiriu em 20/04/2018 a participação de 70% do patrimônio líquido da companhia BagTC S.A. por R$ 4.000.000,00, sem ágios ou deságios. O patrimônio líquido da BagTC S.A. no final de 2018 totalizou R$ 5.800.000,00.
Considerando esses fatos, a empresa AniPAG S.A. deve efetuar qual lançamento para o encerramento do exercício de 2018?

Alternativas
Q1141265 Contabilidade Geral
Num processo de consolidação da Demonstração do Resultado do Exercício – DRE, onde ocorreu uma transação de venda de mercadoria com lucro, da controlada para o controlador, além da eliminação da operação de venda propriamente dita, será eliminado também:
Alternativas
Q1141261 Contabilidade Geral
Identifique nas alternativas abaixo disponibilizadas, um conjunto de modalidades de investimentos efetuados pelas empresas em geral, onde é aplicado o método da equivalência patrimonial.
Alternativas
Respostas
721: A
722: C
723: C
724: A
725: A
726: D
727: B
728: C
729: D
730: D
731: D
732: D
733: C
734: C
735: E
736: E
737: E
738: B
739: E
740: B