Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


(__)Adequar-se às exigências fiscais e contábeis.
(__)Realizar perícias contábeis.
(__)Tratar questões societárias entre sócios.
(__)Realizar cisões, incorporações e fusões de empresas.
A seguir assinale a alternativa com a ordem correta de cima para baixo:
( ) São exemplos de propriedades para investimento os terrenos mantidos para uso futuro ainda não definido.
( ) O ganho ou a perda proveniente de alteração no valor justo de propriedade para investimento deve ser reconhecido no patrimônio líquido do período em que ocorra.
( ) A propriedade para investimento não deve ser desreconhecida (eliminada do balanço patrimonial) ou quando for permanentemente retirada de uso.
( ) A propriedade para investimento deve ser inicialmente mensurada pelo seu custo (os custos de transação devem ser incluídos na mensuração inicial).
Assinale a sequência correta.
Assinale a alternativa que apresenta a definição desse tipo de modificação societária.
As seguintes mutações ocorreram no Patrimônio Líquido da empresa DEF S.A. no período de 01/01/2023 a 31/12/2023:
- Lucro líquido de 2023: R$ 800.000,00.
- Distribuição e pagamento de dividendos em 2023: R$ 300.000,00.
Com base nessas informações fornecidas, no CPC 15 (R1) - Combinação de Negócios, no CPC 18 (R3) - Investimento em Coligada e em Empreendimento Controlado em Conjunto, a empresa XYZ S.A. registrou:
Em 31/12/2023, a Cia Y reconheceu prejuízo de R$ 10.000. Assinale a opção que indica o reconhecimento do prejuízo da Cia Y na Demonstração do Valor Adicionado da Cia X.
Para o conforto do sócio, foi adquirido, em 02/01/2024, um ar condicionado, de alta potência, por R $5.000. A sociedade empresária esperava usar o ar condicionado somente durante o semestre e, em seguida, vende-lo a terceiros por R$4.000.
No Balanço Patrimonial da sociedade empresária, o ar condicionado deve ser classificado como
Em 2024, a sociedade empresária vendeu estas propriedades abrangendo conjuntos de ativos que eram mensurados de acordo com os dois métodos.
Nesse caso, as vendas devem ser reconhecidas pelo _____ e a alteração cumulativa no valor justo deve ser reconhecida no _____.
As lacunas do fragmento acima são corretamente preenchidas, respectivamente, por:
À luz do Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª Edição – 2021), julgue o item a seguir.
Uma das bases de mensuração dos ativos é o valor de mercado, que consiste no valor para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou aos equivalentes de caixa, ou o valor de outra importância fornecida à época de sua aquisição ou de seu desenvolvimento.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Os investimentos em coligadas e controladas devem ser avaliados pelo método da equivalência patrimonial, conforme os pronunciamentos contábeis.
Nas demonstrações contábeis individuais da Cia X, em 31/12/2023, havia o reconhecimento de “Empréstimos concedidos à Cia Y” de R$20.000. Já nas demonstrações contábeis individuais da Cia Y em 31/12/2023, havia o reconhecimento de “Empréstimos a pagar à Cia X” de R$20.000. No entanto, as duas contas não eram apresentadas nas demonstrações consolidadas.
Pode-se deduzir que a não inclusão no Balanço Consolidado acontece porque
Assinale a opção que apresenta o tipo de estratégia que uma sociedade empresarial deve adotar para entrar nesse mercado.
A sociedade empresária “Alfa e Ômega Ltda.” é uma sociedade limitada composta por três sócios: João, Maria e Pedro. Os percentuais de participação no capital social são os seguintes: João 40%, Maria 35%, e Pedro 25%. A sociedade empresária está avaliada com os seguintes valores em 31 de dezembro de 20XX:
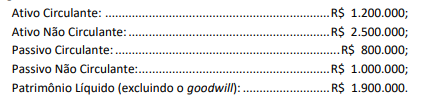
Recentemente, foi acordado que Pedro deixará a sociedade. De acordo com o contrato social, a apuração de haveres deve considerar o valor de mercado dos ativos, incluindo o valor do goodwill da empresa, que foi avaliado em R$ 500.000. Além disso, o contrato prevê um deságio de 10% sobre o valor de mercado total apurado, considerando riscos associados ao futuro da empresa.
Nesse caso, (i) o valor total de mercado da empresa antes de aplicar o deságio, (ii) o valor líquido de mercado da empresa após aplicar o deságio, (iii) o valor dos haveres de Pedro, considerando sua participação na sociedade e o valor líquido apurado da empresa e (iv) se Pedro também tivesse um empréstimo pessoal de R$ 150.000 junto à empresa, o valor final a ser recebido por ele após a compensação deste empréstimo seriam, respectivamente,
A sociedade empresária considerou, dentro da sua estratégia, que o seu custo de oportunidade era de zero.
É correto afirmar que
Em 31/12/2023, foram elaboradas e divulgadas as seguintes demonstrações contábeis:
I. Demonstrações individuais da Cia X II. Demonstrações consolidadas III. Demonstrações individuais da Cia Y
As transações e os saldos existentes com partes relacionadas são incluídas no que se apresenta em
Em relação a aspectos conceituais e práticos de contabilidade, julgue o item que se segue.
Caso um título de crédito se torne incobrável, sendo baixado do ativo por constituir uma perda de crédito da entidade, a representação desse evento deve ser feita por meio de um lançamento de primeira fórmula, sem impacto no montante do patrimônio da entidade.

 Conheça nossos planos