Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Q2536607
Contabilidade Geral
Luiza e Benício estão discutindo suas estratégias de investimento após assistirem a uma palestra sobre finanças.
Benício está convencido de que investir todo o seu dinheiro em ações de uma única empresa de tecnologia
emergente, que tem mostrado um crescimento rápido, é a melhor opção. Luiza, no entanto, está preocupada com
a volatilidade desse setor e sugere que ele adote uma abordagem mais prudente, alocando seus recursos em
diferentes categorias de investimentos, como ações, títulos e imóveis. Luiza acredita que essa estratégia pode
mitigar o risco e proporcionar um retorno mais estável a longo prazo. Qual estratégia Luiza está recomendando a
Benício?
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
TJ-MA
Prova:
Instituto Consulplan - 2024 - TJ-MA - Técnico Judiciário - Técnico em Contabilidade |
Q2536210
Contabilidade Geral
Aswath Damodaran, em seu livro denominado “Finanças Corporativas: teoria e prática”, afirma que toda disciplina tem seus
princípios fundamentais. A disciplina das finanças corporativas é construída sobre três princípios desta natureza, que
denominamos: o princípio do investimento, o princípio do financiamento e o princípio dos dividendos. Sobre alguns desses
princípios, analise as afirmativas a seguir.
I. O princípio do investimento coloca simplesmente que as empresas devem investir em ativos somente quando esperam obter um retorno maior do que um retorno mínimo aceitável.
II. O princípio do financiamento postula que o mix de dívida e patrimônio líquido escolhido para financiar os investimentos deve maximizar o valor dos investimentos feitos.
III. O princípio do investimento coloca que, quando as empresas não conseguem encontrar investimentos que ofereçam o retorno mínimo exigido ou a taxa de corte, elas têm de devolver qualquer caixa que gerarem para os proprietários.
Está correto o que se afirma em
I. O princípio do investimento coloca simplesmente que as empresas devem investir em ativos somente quando esperam obter um retorno maior do que um retorno mínimo aceitável.
II. O princípio do financiamento postula que o mix de dívida e patrimônio líquido escolhido para financiar os investimentos deve maximizar o valor dos investimentos feitos.
III. O princípio do investimento coloca que, quando as empresas não conseguem encontrar investimentos que ofereçam o retorno mínimo exigido ou a taxa de corte, elas têm de devolver qualquer caixa que gerarem para os proprietários.
Está correto o que se afirma em
Ano: 2024
Banca:
FGV
Órgão:
MF
Prova:
FGV - 2024 - MF - Auditor Federal de Finanças e Controle - Área Contábil - manhã |
Q2534578
Contabilidade Geral
Avalie se a informação produzida pelo método de custeio variável pode ser utilizada para:
I. Tomada de decisão pela contabilidade gerencial.
I. Evidenciação das demonstrações contábeis pela contabilidade financeira.
III. Apuração de impostos pela contabilidade tributária.
Está correto o que se afirma em
Ano: 2024
Banca:
FGV
Órgão:
MF
Prova:
FGV - 2024 - MF - Auditor Federal de Finanças e Controle - Área Contábil - manhã |
Q2534574
Contabilidade Geral
A Cia Flor foi constituída em 31/12/2022 para oferecer consultoria
contábil de modo remoto. Na data, os sócios integralizaram capital
social de R$200.000, em dinheiro, na empresa. Em 01/01/2023, a
empresa adquiriu equipamentos de informática por R$80.000 à
vista, para utilizar em sua atividade-fim. A vida útil fiscal dos
computadores é de 5 anos, no entanto, a empresa esperava utilizalos durante 8 anos e doá-los.
Em 31/12/2023, a Cia Flor reconheceu receitas de serviços de R$600.000, enquanto as despesas de salários foram de R$360.000. Estas receitas e despesas eram, respectivamente, tributáveis e dedutíveis. Além disso, a alíquota de imposto de renda e contribuição social era de 34%.
Assinale a opção que indica a provisão para o imposto sobre a renda e contribuição social no ativo circulante da consultoria em 31/12/2023.
Em 31/12/2023, a Cia Flor reconheceu receitas de serviços de R$600.000, enquanto as despesas de salários foram de R$360.000. Estas receitas e despesas eram, respectivamente, tributáveis e dedutíveis. Além disso, a alíquota de imposto de renda e contribuição social era de 34%.
Assinale a opção que indica a provisão para o imposto sobre a renda e contribuição social no ativo circulante da consultoria em 31/12/2023.
Ano: 2024
Banca:
FGV
Órgão:
MF
Prova:
FGV - 2024 - MF - Auditor Federal de Finanças e Controle - Área Contábil - manhã |
Q2534565
Contabilidade Geral
O estatuto de uma sociedade empresária previa, anualmente, a
constituição de uma reserva com o intuito de segregar uma parcela
dos lucros, correspondente a prováveis perdas extraordinárias
futuras.
Ao final de cada exercício, a sociedade empresária deveria constituir reserva
Ao final de cada exercício, a sociedade empresária deveria constituir reserva
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Araripina - PE
Prova:
IGEDUC - 2024 - Câmara de Araripina - PE - Agente Administrativo |
Q2534296
Contabilidade Geral
Julgue o item a seguir.
João está comparando duas opções de investimento
oferecidas por diferentes instituições financeiras. Com a
compreensão dos cálculos de juros simples e
compostos, ele pode calcular o retorno esperado de cada
opção ao longo do tempo e escolher a mais vantajosa,
garantindo que está tomando uma decisão financeira
sólida e em conformidade com as leis de transparência
financeira.
Ano: 2024
Banca:
IV - UFG
Órgão:
Câmara de Santo Antônio do Descoberto - GO
Prova:
IV - UFG - 2024 - Câmara de Santo Antônio do Descoberto - GO - Analista Legislativo - Área de Gestão Financeira e Administrativa |
Q2528952
Contabilidade Geral
Estabelecer indicadores financeiros é fundamental para
uma boa gestão financeira, evitando surpresas que podem
comprometer a saúde financeira da organização. O
indicador financeiro que mede a eficiência e o desempenho
de um investimento ou ativo financeiro é denominado
Q2522967
Contabilidade Geral
Em dezembro de 2023, uma empresa de consultoria comprou, à vista, aparelhos de ar condicionado, para o seu escritório, por
R$6.000. Na data, pagou o frete no valor de R$200 e a instalação no valor de R$2.000.
Os caixas consumidos, reconhecidos na Demonstração dos Fluxos de Caixa da empresa, elaborada pelo método direto, pelas atividades operacional e de investimento, de acordo com a NBCTG 03 (R3) – DEMONSTRAÇÕES DOS FLUXOS DE CAIXA, ATIVIDADES DE INVESTIMENTOS, são, respectivamente:
Os caixas consumidos, reconhecidos na Demonstração dos Fluxos de Caixa da empresa, elaborada pelo método direto, pelas atividades operacional e de investimento, de acordo com a NBCTG 03 (R3) – DEMONSTRAÇÕES DOS FLUXOS DE CAIXA, ATIVIDADES DE INVESTIMENTOS, são, respectivamente:
Q2522960
Contabilidade Geral
No ano de 2023, a Sociedade Empresária XXX foi autuada por um órgão fiscal que alegava o não recolhimento de determinado
imposto no valor de R$7.000.000. Com base na análise de seu departamento jurídico, a Sociedade Empresária constituiu uma
provisão no valor de R$5.000.000 nas demonstrações de 2023 e impetrou recurso administrativo ao referido órgão. Em
15/03/2024, o recurso da Sociedade Empresária foi julgado e o órgão fiscal determinou que a Sociedade Empresária recolhesse
a quantia de R$6.000.000. A Sociedade Empresária optou por não recorrer da decisão.
A elaboração das demonstrações contábeis foi finalizada pelo Departamento Contábil em 28/02/2024 e o Conselho de Administração autorizou a emissão de tais demonstrações em 25/03/2024. Instado a decidir se a Sociedade Empresária XXX deve ajustar as Demonstrações Contábeis de 2023 e por qual valor, você declara, corretamente, que a Sociedade Empresária XXX
A elaboração das demonstrações contábeis foi finalizada pelo Departamento Contábil em 28/02/2024 e o Conselho de Administração autorizou a emissão de tais demonstrações em 25/03/2024. Instado a decidir se a Sociedade Empresária XXX deve ajustar as Demonstrações Contábeis de 2023 e por qual valor, você declara, corretamente, que a Sociedade Empresária XXX
Q2522959
Contabilidade Geral
Sem observar as exceções previstas no item 4.1.5 da NBC TG 48 – INSTRUMENTOS FINANCEIROS, um ativo financeiro que, para
a entidade que reporta a informação, é mantido dentro de modelo de negócios, cujo objetivo seja atingido tanto pelo
recebimento de fluxos de caixa contratuais quanto pela venda de ativos financeiros, e se os termos contratuais do ativo
financeiro derem origem, em datas especificadas, a fluxos de caixa que constituam exclusivamente pagamentos de principal e
juros sobre o valor do principal em aberto, deve ser mensurado no momento subsequente ao
Q2522956
Contabilidade Geral
As demonstrações contábeis são normalmente elaboradas com base na suposição de que a entidade que reporta está em
continuidade operacional.
Desse modo, presume-se que a entidade não tem a intenção e nem a necessidade de
Desse modo, presume-se que a entidade não tem a intenção e nem a necessidade de
Q2522955
Contabilidade Geral
O conceito de Capital é adotado pela maioria das entidades na elaboração das Demonstrações Contábeis. A seleção do conceito
apropriado de Capital pela entidade deve ser baseada nas necessidades dos seus usuários, principalmente, os preocupados
com a manutenção de capital nominal investido ou com o poder de compra do capital investido.
A manutenção do Capital em que o lucro é auferido somente se o montante dos ativos líquidos no final do período exceder o montante dos ativos líquidos no início do período, após excluir quaisquer distribuições para, e contribuições de, sócios durante o período, é a Manutenção do
A manutenção do Capital em que o lucro é auferido somente se o montante dos ativos líquidos no final do período exceder o montante dos ativos líquidos no início do período, após excluir quaisquer distribuições para, e contribuições de, sócios durante o período, é a Manutenção do
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516077
Contabilidade Geral
Em um fundo de investimento em participações, qualificado
como entidade de investimento, o tomador de decisão (gestor do
fundo) deve decidir no interesse de todos os investidores e de
acordo com os contratos firmados. Observe um trecho da nota
explicativa dos investimentos do fundo em 31 de dezembro de
2023.
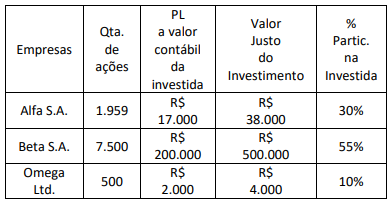
Considerando as informações apresentadas, o inspetor da CVM identificou que o montante total das participações em entidades controladas, coligadas e outros investimentos em 31 de dezembro de 2023, no balanço patrimonial, era de:
Considerando as informações apresentadas, o inspetor da CVM identificou que o montante total das participações em entidades controladas, coligadas e outros investimentos em 31 de dezembro de 2023, no balanço patrimonial, era de:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516068
Contabilidade Geral
Uma empresa S.A. conhecida como A investe em ações da
empresa S.A. conhecida como B. Ambas são listadas na Bolsa de
Valores do Brasil. Na data do balanço, a empresa A obtém o
preço de fechamento das ações de B. Após a hora de fechamento
da bolsa brasileira, mas ainda na data de divulgação das
demonstrações financeiras, a empresa B faz um anúncio público
que afeta o justo valor das suas ações. Isso é evidenciado pelos
preços de um pequeno número de transações pós-venda em
recibos de depósito sobre as ações da empresa B que também
são negociadas na Bolsa de Valores de Nova Iorque. Então, a
empresa A utiliza os preços do mercado pós-venda para fazer os
ajustes apropriados ao preço de fechamento da bolsa brasileira, a
fim de mensurar pelo valor justo as ações na data de
mensuração.
Considerando as informações apresentadas, o inspetor da CVM identificou que a mensuração do valor justo resultante é:
Considerando as informações apresentadas, o inspetor da CVM identificou que a mensuração do valor justo resultante é:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516061
Contabilidade Geral
Uma empresa S.A. (adquirente) concluiu a aquisição de 100% da
sociedade ABC Ltda (adquirida). A aquisição está em linha com a
estratégia da companhia de ser mais relevante no dia a dia de
seus clientes. Além disso, possibilitará a melhoria da experiência
do consumidor, a expansão da categoria de mercado para novas
localidades e a aceleração de soluções. O valor justo do preço de
aquisição foi de R$ 20 milhões, sendo esse valor pago à vista. O
valor do patrimônio líquido da adquirida era de R$ 5 milhões. A
adquirente, através de avaliação de consultores externos,
efetuou os estudos para determinação do valor justo dos ativos e
passivos para a alocação do preço de compra, conforme
demonstrado abaixo.
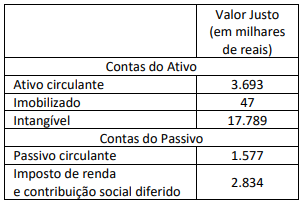
Também foram identificados pelos consultores passivos contingentes (não prováveis que sejam requeridas saídas de recursos para liquidar a obrigação) mensurados a valor justo com confiabilidade no valor de R$ 9.449 mil.
Considerando as informações apresentadas, a empresa adquirente contabilizou um(a):
Também foram identificados pelos consultores passivos contingentes (não prováveis que sejam requeridas saídas de recursos para liquidar a obrigação) mensurados a valor justo com confiabilidade no valor de R$ 9.449 mil.
Considerando as informações apresentadas, a empresa adquirente contabilizou um(a):
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515991
Contabilidade Geral
A empresa ZZZ S.A. concluiu, em 1º de novembro de 2023, a
aquisição de 100% das ações da YYY S.A. O preço de aquisição foi
de R$ 2 milhões pagos à vista, em recursos financeiros. O
patrimônio líquido da YYY S.A. era de R$ 200 mil. A YYY S.A. é a
maior rede varejista especializada em produtos frescos, com foco
em frutas, legumes e verduras, possuindo uma rede de 60 lojas
em 6 estados brasileiros e sendo referência digital do setor no
país, com as vendas online representando 30% do total. A
ZZZ S.A., através de avaliação de consultores externos, efetuou os
estudos para determinação do valor justo dos ativos e passivos
para a alocação do preço de compra. O avaliador identificou
passivos contingentes (não prováveis que sejam requeridas
saídas de recursos para liquidar a obrigação) mensurados a valor
justo com confiabilidade no valor de R$ 100.000,00.
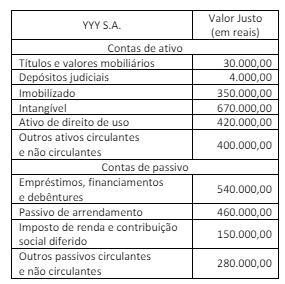
O ágio apurado até 31 de dezembro de 2023, data da operação concluída, foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a YYY S.A. oferece alta recorrência de compra, por meio da capilaridade, localização estratégica das lojas e integração digital.
Considerando as informações apresentadas, o analista da CVM identificou um ágio de:
O ágio apurado até 31 de dezembro de 2023, data da operação concluída, foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a YYY S.A. oferece alta recorrência de compra, por meio da capilaridade, localização estratégica das lojas e integração digital.
Considerando as informações apresentadas, o analista da CVM identificou um ágio de:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515985
Contabilidade Geral
Uma empresa S.A. adquiriu 40% das ações de outra companhia
S.A. denominada B. O preço pago foi de R$ 130.000. Os ativos e
passivos da empresa B naquela data tinham os seguintes valores
contábeis e justos:
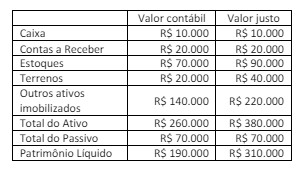
Considerando as informações apresentadas, o analista da CVM identificou que:
Considerando as informações apresentadas, o analista da CVM identificou que:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515984
Contabilidade Geral
Uma empresa S.A denominada A possui 20% da empresa S.A.
denominada B e classificada como coligada. Durante 2024, a
empresa A vendeu para a empresa B, por R$ 150 mil,
mercadorias que custaram R$ 50 mil. Na data de encerramento
das demonstrações contábeis em 2024, esse estoque entre
empresas não havia sido vendido pela coligada para terceiros.
Durante 2025, a coligada vendeu o estoque para terceiros. Considerando as informações apresentadas e 34% de tributos, a empresa investidora:
Durante 2025, a coligada vendeu o estoque para terceiros. Considerando as informações apresentadas e 34% de tributos, a empresa investidora:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515980
Contabilidade Geral
Uma empresa S.A. celebra um contrato de um ano no qual o
cliente recebe um telefone e um plano de dados por um preço de
R$ 350,00 mensais. O telefone pode ser adquirido
individualmente pelo preço de R$ 3.000,00 e a empresa oferece
um plano de 12 meses sem telefone que inclui o mesmo nível de
dados por um preço de R$ 150,00 mensais, fornecendo
evidências observáveis desse padrão.
Considerando as informações apresentadas, o analista da CVM identificou que a empresa deve alocar:
Considerando as informações apresentadas, o analista da CVM identificou que a empresa deve alocar:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515977
Contabilidade Geral
As medidas de risco e as estratégias de hedge desempenham
papéis fundamentais na gestão de carteiras de investimentos e
na mitigação de riscos associados a movimentos adversos do
mercado.
Desse modo, é correto afirmar que:
Desse modo, é correto afirmar que:

 Conheça nossos planos