Questões de Concurso
Sobre instituições financeiras em contabilidade geral
Foram encontradas 675 questões


I. As rendas ou os encargos das operações pós-fixadas são apropriados mensalmente, a crédito ou a débito das contas efetivas de receitas ou despesas, conforme o caso, em razão da fluência de seus prazos, admitindo-se a apropriação em períodos inferiores a um mês. II. As rendas ou os encargos proporcionais aos dias decorridos no mês da contratação da operação devem ser apropriados dentro do próprio mês, pro rata temporis. III. A apropriação das rendas ou dos encargos mensais das operações pós-fixadas faz-se mediante a utilização do método exponencial, não sendo admitido o uso do método linear, ainda que contratadas com cláusulas de juros simples.
A sequência correta é:
I. Fazer a apropriação mensal das rendas, inclusive mora, receitas, ganhos, lucros, despesas, perdas e prejuízos, independentemente da apuração de resultado a cada seis meses. II. Proceder às devidas conciliações dos títulos contábeis com os respectivos controles analíticos e mantê-las atualizadas, conforme determinado nas seções próprias do Plano, devendo a respectiva documentação ser arquivada por, pelo menos, um ano. III. Registrar as receitas e despesas na data do efetivo ingresso ou desembolso, sendo opcional o uso do regime de competência da contabilidade.
De acordo com o COSIF, cabe às instituições financeiras seguir os procedimentos apresentados somente nos itens:
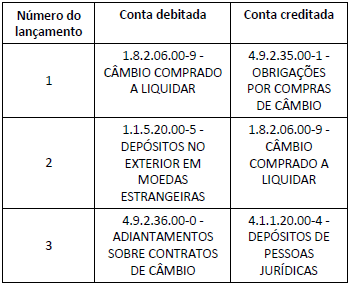
Os lançamentos 1, 2 e 3 correspondem, respectivamente, ao registro contábil da:
O preço das ações à vista era de R$ 150.000,00 na data da contratação e R$ 164.000,00 na data do encerramento do contrato, em 30.1.2018.
Sabendo-se que o titular exerceu a opção de compra, o impacto dessa operação no resultado do banco foi de:
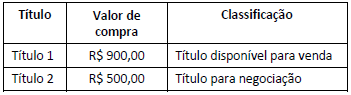
Durante o mês de dezembro de 2017, os títulos produziram os seguintes rendimentos de juros e atualização monetária, os quais foram acrescidos à adequada conta de Ativo:
Título 1, R$ 20,00 e Título 2, R$ 10,00.
Em 31.12.2017, o valor de mercado dos títulos, apurado com base em metodologia de apuração, de responsabilidade da instituição, estabelecida com base em critérios consistentes e passíveis de verificação, observadas as determinações do Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, era de, respectivamente, R$ 915,00 para o Título 1 e R$ 520,00 para o Título 2.
Nesse caso hipotético foram desconsiderados os efeitos tributários.
Considerando-se apenas os dados informados, e de acordo com as normas do COSIF, o registro contábil dos rendimentos e da avaliação dos títulos a valor de mercado irá gerar:
Uma instituição financeira adquiriu títulos de renda fixa com o propósito de serem ativa e frequentemente negociados.
De acordo com o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, tais títulos deverão ser classificados na categoria:
A operação X, que estava avaliada como nível de risco “F”, em função do atraso, teve seus prazos prorrogados, e o valor total da dívida será pago em doze parcelas mensais e sucessivas, vencendo-se a primeira seis meses após a data da assinatura do aditivo contratual. Não ocorreu amortização parcial da dívida por ocasião da assinatura do aditivo contratual. A operação Y, que havia sido baixada como prejuízo, foi renegociada mediante assinatura de contrato de composição de dívida. Por ocasião da assinatura do contrato, 60% da dívida foi amortizada imediatamente em dinheiro, e o restante foi repactuado para pagamento em 36 meses, tendo sido acrescido como garantia o aval de uma instituição financeira de primeira linha.
Considerando-se apenas as informações fornecidas e de acordo com o que estabelece o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, na classificação por nível de risco das operações renegociadas, é correto afirmar que a instituição financeira:
Há determinada transação bancária na qual o valor da transferência de um banco para o outro é creditado na conta do favorecido no mesmo dia, se a transferência for realizada dentro do horário do atendimento bancário.
A esse respeito, é correto afirmar que a referida transação bancária denomina-se
A conta Bancos, nos registros contábeis, constava com o saldo de R$ 6.500,00 e o extrato continha o saldo de R$ 7.600,00. Sabe-se que o banco devolveu, por insuficiência de fundos, um cheque de R$ 800,00 que foi depositado. Por outro lado, constatou-se que o banco tenha efetuado a cobrança de um título de R$ 700,00 que lhe havia sido encaminhado. Verificou-se, ainda, que o banco não havia registrado, até o momento, cheques emitidos no valor de R$ 1.200,00.
Nessa situação hipotética, o saldo bancário ajustado será de
Verifique a veracidade das afirmações abaixo e em seguida marque a resposta CORRETA:
I - Se tivermos, por exemplo, as contas aplicação em certificado bancário e aplicação em fundo de renda fixa, podemos agrupar tudo em uma única conta chamada aplicações financeiras.
II – Se as aplicações somassem o valor de R$ 10.000,00 e o ativo circulante montasse a R$ 50.000,00, não poderíamos agrupar essas duas contas em uma única conta.
III - Nas demonstrações, as contas semelhantes poderão
ser agrupadas e os pequenos saldos poderão ser
agregados, desde que indicada a sua natureza e não
ultrapassem 0,1 (um décimo) do valor do respectivo
grupo de contas.
I. A divulgação pode resultar de mudança de estimativa contábil relativa a valores residuais.
II. A divulgação resultará na mudança de estimativa contábil relativa a custos estimados de desmontagem, remoção ou restauração de itens do ativo.
III. A divulgação pode resultar de mudança de estimativa contábil relativa ao imobilizado.
IV. A divulgação pode resultar de mudança de estimativa contábil relativa a vidas úteis e métodos de depreciação.
A sequência CORRETA é:

O MultiBanco XYZ, de médio porte, atuou fortemente, no segmento corporativo no período pré-crise que se instalou no País. No caso específico dos empréstimos concedidos pelo Banco, relevante parcela foram afetados, correspondendo a 30% (trinta por cento) da carteira de operações de crédito total, com o inadimplemento das previstas amortizações.
O Banco promoveu com estas empresas, no curso do exercício de 2016, ações que resultaram na repactuação dos contratos iniciais, normalmente para estabelecer prazos significativamente maiores de vencimento de parcelas de amortização de principal e juros e, ainda, alguns períodos iniciais de carência estabelecidos caso a caso. As demais condições dos contratos, especialmente as garantias, foram mantidas para casos que correspondem a 60% (sessenta por cento) do valor total desta carteira de créditos problemática. Nos demais casos de repactuação, houve significativo reforço de garantias e já ocorrera relevante liquidação de parcela de principal e dos encargos já decorridos pelas respectivas empresas, que mantém equilibradas condições econômico-financeiras.
Considere o demonstrativo da classificação da carteira de crédito total do Banco XYZ por níveis de risco antes da sua atualização para a nova situação decorrente das repactuações citadas (estabelecidas para a data de 31/12/2016) no qual as operações da carteira problemática citada estão inclusas no nível D decorrente de atrasos ou de análise caso a caso.


 Conheça nossos planos