Questões de Concurso Sobre instituições financeiras em contabilidade geral

Foram encontradas 675 questões

Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - BCB |
Q1874926 Contabilidade Geral
No encerramento do exercício social do Banco DCE, em 31 de dezembro, o auditor identificou um erro na classificação de títulos mobiliários na categoria “Títulos para Negociação”, considerados na contabilidade erroneamente na categoria “Disponíveis para Venda”. Esses títulos geraram uma valorização de R$50 mil, pela “marcação a mercado” que foi assim contabilizada. Assinale a opção que apresenta o procedimento que o auditor deveria ter adotado diante da situação. 
Alternativas
Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - BCB |
Q1874924 Contabilidade Geral
Entre a classificação das operações envolvendo créditos tributários em instituições financeiras, analise as alternativas abaixo e, em seguida, assinale a opção CORRETA:
I. O registro de créditos tributários deve ser acompanhado pelo registro de obrigações fiscais diferidas, quando existentes, observado ainda que quando previsto na legislação tributária, havendo compatibilidade de prazos na previsão de realização e de exigibilidade, os valores ativos e passivos referentes a créditos e obrigações tributárias devem ser compensados. II. Caracterizam-se como diferenças temporárias as despesas apropriadas no exercício que já tenham sido deduzidas para fins de imposto de renda e contribuição social, mas cujas exclusões ou compensações futuras, para fins de apuração de lucro real, estejam explicitamente estabelecidas ou autorizadas pela legislação tributária. III. O auditor independente, ao emitir a sua opinião sobre as demonstrações contábeis, deve manifestar-se quanto à adequação dos procedimentos para a constituição e manutenção dos créditos tributários e obrigações fiscais diferidas, quando relevantes, inclusive no que se refere às premissas utilizadas para a elaboração e revisão semestral do estudo técnico que justifique sua realização. IV. Para fins de reconhecimento e avaliação do crédito tributário, devem ser adotados os critérios e alíquotas vigentes no exercício anterior à elaboração das demonstrações financeiras.
Estão CORRETOS apenas os itens: 
Alternativas
Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - BCB |
Q1874923 Contabilidade Geral
No critério de classificação das operações de crédito por nível de risco e provisionamento, assinale a opção CORRETA:
Alternativas
Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - BCB |
Q1874921 Contabilidade Geral
As operações com instrumentos financeiros derivativos realizadas por conta própria pelas Instituições Financeiras devem ser registradas após observados alguns procedimentos. Analise as opções abaixo e assinale a alternativa CORRETA:
Alternativas
Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - BCB |
Q1874920 Contabilidade Geral
Existem critérios de avaliação e apropriação contábil em operações financeiras com taxas pós-fixadas, conforme prevê o Plano de Contas das Instituições Financeiras. Com relação a esse assunto, assinale a opção CORRETA. 
Alternativas
Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - BCB |
Q1874918 Contabilidade Geral
Os registros das aplicações em ouro efetuados pelas Instituições Financeiras deverão ser efetuados de acordo com as normas do Banco Central do Brasil (BCB). Acerca desse assunto, assinale a opção CORRETA.  
Alternativas
Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - BCB |
Q1874916 Contabilidade Geral
Sobre a escrituração contábil das instituições financeiras, analise os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Cabe ao Banco Central do Brasil (BCB) e à Comissão de Valores Mobiliários (CVM) a expedição de normas para avaliação dos valores mobiliários registrados nos ativos das sociedades corretoras e distribuidoras de títulos e valores mobiliários. II. A forma de classificação contábil de quaisquer bens, direitos e obrigações não altera, de forma alguma, as suas características para efeitos fiscais e tributários, que se regem por regulamentação própria. III. Em estágio de consultas sobre a interpretação de normas regulamentares vigentes ou até mesmo sugestões para o reexame de determinado assunto a instituição financeira interessada estará desobrigada a cumprir a norma naquele assunto. IV. O fornecimento de informações inexatas, a falta ou atraso de conciliações contábeis e a escrituração mantida em atraso por período superior a 15 (quinze) dias, subsequentes ao encerramento de cada mês, ou processados em desacordo com as normas consubstanciadas no Plano Contábil das instituições autorizadas a funcionar pelo Banco Central do Brasil, colocam a instituição, seus administradores, gerentes, membros do conselho de administração, fiscal e semelhantes sujeitos a penalidades cabíveis, nos termos da lei.
Está(ão) CORRETO(S) apenas o(s) item(ns): 
Alternativas
Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - BCB |
Q1874915 Contabilidade Geral
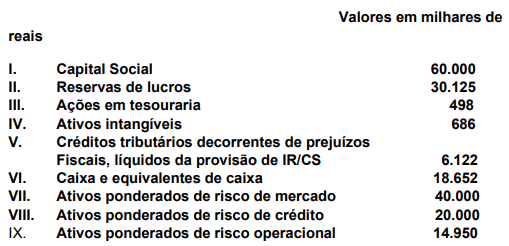
O Banco XX apresentou as seguintes informações em suas demonstrações contábeis e registros auxiliares, as quais foram devidamente auditadas relativas ao exercício findo em 31 de dezembro de 2XX0: 
                                                                                                         Valores em milhares de reais 
I. Capital Social                                                                                                                    60.000  II. Reservas de lucros                                                                                                          30.125  III. Ações em tesouraria                                                                                                            498  IV. Ativos intangíveis                                                                                                                 686  V. Créditos tributários decorrentes de prejuízos Fiscais, líquidos da provisão de IR/CS       6.122 VI. Caixa e equivalentes de caixa                                                                                        18.652  VII. Ativos ponderados de risco de mercado                                                                        40.000  VIII. Ativos ponderados de risco de crédito                                                                          20.000  IX. Ativos ponderados de risco operacional                                                                         14.950
Baseado nestas informações, o requerimento mínimo de patrimônio de referência (PR) é: 
Alternativas
Ano: 2020 Banca: CFC Órgão: CFC Prova: CFC - 2020 - CFC - Auditor Independente - BCB |
Q1874914 Contabilidade Geral
O Banco XX apresentou as seguintes informações em suas demonstrações contábeis e registros auxiliares, as quais foram devidamente auditadas relativas ao exercício findo em 31 de dezembro de 2XX0:   9.png (509×246)

Baseado nas informações, o Patrimônio de Referência (PR) é: 
Alternativas
Q1712960 Contabilidade Geral
A conferência que verifica se o saldo bancário demonstrado no razão, os lançamentos e suas datas estão idênticos ao extrato do banco é denominada:
Alternativas
Q1712953 Contabilidade Geral
Em relação ao cheque, analise as afirmações abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) Feita a indicação da quantia em números e por extenso, em caso de divergência prevalecerá a descrita por extenso. ( ) O cheque com cruzamento geral só pode ser pago pelo banco mediante crédito em conta. ( ) Deve ser apresentado para pagamento, a contar do dia da emissão, no prazo de 45 dias, quando emitido no lugar de pagamento e 90 dias, quando emitido em outro lugar do País ou no exterior. ( ) Prescrevem em seis meses, contados da expiração do prazo de apresentação.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q1686944 Contabilidade Geral
É de extrema importância evitar surpresas na contabilidade e nas finanças de uma entidade pública. Uma boa forma de se precaver de surpresas desagradáveis no controle da entrada e saída de recursos financeiros é fazer a conciliação bancária. Diante do exposto, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Entende-se por conciliação bancária, os procedimentos de conferência dos registros contábeis com os valores constantes dos lançamentos existentes nos extratos bancários das contas mantidas pela entidade nas instituições financeiras.
( ) Por meio da conciliação bancária é possível se certificar de que todos os lançamentos a débito e a crédito, registrados no extrato bancário, estão corretos.
( ) A conciliação bancária é um exercício de comparação entre o que se esperava das entradas e saídas de recursos financeiros com o que realmente ocorreu.
( ) Por meio da conciliação bancária não é possível saber se o saldo bancário está correto. A conciliação bancária não tem qualquer ligação com o que se denomina fluxo de caixa.
A sequência está correta em
Alternativas
Q1669797 Contabilidade Geral

Um determinado ente público possui conta corrente no Banco X. Ao final do exercício de 2019, o extrato bancário apresentava um saldo credor de R$ 2.900,00, entretanto do razão analítico da conta apresentava um saldo devedor de R$ 3.700,00.


Diante da divergência realizou-se a conciliação bancária e para tal foram constatados os seguintes fatos:

▪ Devolução de cheque de contribuinte por insuficiência de fundos não contabilizada = R$ 800,00.

▪ Despesas bancárias debitadas pelo banco não contabilizadas = R$ 500,00

▪ Depósito 2 contabilizado e não compensado pelo banco = R$ 900,00.

▪ Cheque 003 emitido e não apresentado ao banco = R$ 1.400,00.


Após a conciliação bancária, o saldo contábil do razão analítico da conta Banco X deverá apresentar um saldo de

Alternativas
Q1161820 Contabilidade Geral
Assinale a única alternativa que trata de uma competência da Tesouraria.
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305076 Contabilidade Geral
A Companhia XLS, transferiu seu ativo financeiro para o Banco X S.A, transferência esta que se qualifica para o seu desreconhecimento pela totalidade. Entretanto, manteve o direito de prestar o serviço de cobrança em troca de comissões. Como a Companhia XLS deverá proceder o reconhecimento desta operação?
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - SUSEP |
Q1304847 Contabilidade Geral
São consideradas politicamente expostas as pessoas que exerceram funções públicas nos cinco anos anteriores, no Brasil ou exterior. Identifique nos itens abaixo os meios de identificação das pessoas politicamente expostas, e em seguida, assinale a opção CORRETA.

I. Recorrer a informações publicamente disponíveis

II. Recorrer a bases de dados eletrônicos comerciais sobre pessoas.

III. Solicitar declaração expressa do cliente, beneficiário, terceiro ou outras partes relacionadas, a respeito da sua classificação.

IV. Solicitar informações expressa do cliente, beneficiário, terceiro ou outras partes relacionadas, a respeito de sua situação fiscal.

Estão CERTOS os itens:
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - 2º Exame |
Q1301399 Contabilidade Geral
Seguindo as disposições da norma sobre impostos sobre o lucro, um passivo fiscal diferido deve ser reconhecido quando cumpre algumas condições. Sobre esse tema, analise os itens abaixo e, em seguida, assinale a alternativa CORRETA.
I. Um passivo fiscal diferido deve ser reconhecido para todas as diferenças temporárias tributáveis, exceto o passivo fiscal diferido que advenha de reconhecimento inicial de ágio derivado da expectativa de rentabilidade futura (goodwill) ou reconhecimento inicial de ativo ou passivo em transação que (i) não é combinação de negócios, e (ii) no momento da transação, não afeta o lucro contábil, o lucro tributável ou prejuízo fiscal. II. Um passivo fiscal diferido deve ser reconhecido para todas as diferenças temporárias tributáveis, inclusive sobre passivo fiscal diferido que advenha de reconhecimento inicial de ágio derivado da expectativa de rentabilidade futura. III. Um passivo fiscal diferido deve ser reconhecido para todas as diferenças temporárias tributáveis, independentemente da sua natureza ou origem. IV. Um passivo fiscal diferido deve ser reconhecido sempre para as diferenças temporárias tributáveis associadas com investimentos em controladas, filiais e coligadas e participações em negócios em conjunto.
Está(ão) CERTO(S) o(s) item(ns):

Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - BCB |
Q1301353 Contabilidade Geral
As instituições financeiras e as demais instituições autorizadas a funcionar pelo Banco Central do Brasil devem observar, na contabilização e na divulgação de eventos subsequentes ao período a que se referem as demonstrações contábeis, o Pronunciamento Técnico CPC 24, aprovado pelo Comitê de Pronunciamentos Contábeis (CPC), em 17 de julho de 2009. A este respeito, assinale a opção CORRETA.
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - BCB |
Q1301349 Contabilidade Geral
As instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil, exceto cooperativas de crédito, devem elaborar as demonstrações contábeis de forma consolidada. Acerca desse assunto, assinale a opção CORRETA:
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - BCB |
Q1301348 Contabilidade Geral
Com relação aos procedimentos e registro contábil em operação de custódia de títulos e valores mobiliários nas instituições financeiras, assinale a opção CORRETA.
Alternativas
Respostas
81: A
82: D
83: C
84: D
85: B
86: A
87: B
88: D
89: A
90: B
91: E
92: E
93: A
94: B
95: B
96: C
97: A
98: D
99: D
100: C