Questões de Concurso Sobre instituições financeiras em contabilidade geral

Foram encontradas 675 questões

Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente - BCB |
Q1305727 Contabilidade Geral


O MultiBanco XYZ, de médio porte, atuou fortemente, no segmento corporativo no período pré-crise que se instalou no País. No caso específico dos empréstimos concedidos pelo Banco, relevante parcela foram afetados, correspondendo a 30% (trinta por cento) da carteira de operações de crédito total, com o inadimplemento das previstas amortizações. 

O Banco promoveu com estas empresas, no curso do exercício de 2016, ações que resultaram na repactuação dos contratos iniciais, normalmente para estabelecer prazos significativamente maiores de vencimento de parcelas de amortização de principal e juros e, ainda, alguns períodos iniciais de carência estabelecidos caso a caso. As demais condições dos contratos, especialmente as garantias, foram mantidas para casos que correspondem a 60% (sessenta por cento) do valor total desta carteira de créditos problemática. Nos demais casos de repactuação, houve significativo reforço de garantias e já ocorrera relevante liquidação de parcela de principal e dos encargos já decorridos pelas respectivas empresas, que mantém equilibradas condições econômico-financeiras.

Considere o demonstrativo da classificação da carteira de crédito total do Banco XYZ por níveis de risco antes da sua atualização para a nova situação decorrente das repactuações citadas (estabelecidas para a data de 31/12/2016) no qual as operações da carteira problemática citada estão inclusas no nível D decorrente de atrasos ou de análise caso a caso. 


Considerando as informações acima, o Demonstrativo correspondente e as normas do CMN/BCB, inclusive a flexibilização possível, como consta no Cosif, assinale a opção que apresenta quais seriam, respectivamente, o valor da Provisão e o seu percentual em relação ao total das operações de crédito, considerando que o Banco XYZ proceda com rigoroso conservadorismo, independente do reflexo no valor do resultado do período.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente - BCB |
Q1305726 Contabilidade Geral
O Banco ABC, em 30/4/2016, adquiriu uma posição de 400.000 títulos federais (LTN) para compor sua Carteira Própria de Títulos de Renda Fixa, classificando-os como títulos para negociação, pelo valor unitário de R$970,69 (novecentos e setenta reais e sessenta e nove centavos), totalizando um valor de R$388.276.000,00 (trezentos e oitenta e oito milhões, duzentos e setenta e seis mil reais). No mesmo dia, financiou parte desta compra, vendendo posição 200.000 títulos ao preço de custo, com compromisso de recompra para o dia seguinte, 1º/5/2016, pagando uma taxa de 0,005% ao dia. Indique as contas (patrimoniais e/ou de resultados, se o caso) e respectivos valores nelas inclusos, relativos a esta operação, que devem constar no Balancete de 30 de abril de 2016 do Banco ABC.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente - BCB |
Q1305725 Contabilidade Geral


O Banco XYZ registrava um lucro antes do IR/CSLL e Participações de R$2.200.000.000,00 (dois bilhões e duzentos milhões de reais) no exercício findo em 31-12-2016; os saldos dos principais agrupamentos e de algumas contas do Balancete Geral (modelo BCB CADOC 4010 (pré-balanço) da referida data, são os seguintes:


Seguem as condições a serem obrigatoriamente consideradas:


• A equipe de auditoria executou procedimentos de acordo com o planejamento dos trabalhos nas diversas áreas de auditoria, e preparou uma cédula de proposta de ajustes de auditoria para discussão com a administração do Banco.


• A materialidade de planejamento foi determinada em 5% (cinco por cento) do Lucro Líquido antes do IR e CSLL e participações. 


 • A materialidade de execução foi determinada em 50% (cinquenta por cento) da materialidade de planejamento.


• Eventuais diferenças abaixo da materialidade de planejamento e superiores a 10% (dez por cento) dessa materialidade serão controladas para fins de apuração de diferenças relevantes, caso a soma delas atingir a materialidade de planejamento.


Nas questões de números 6 a 8 são descritos eventos ocorridos e apurados durante a aplicação dos procedimentos de auditoria. Assinale, em cada caso, a opção mais adequada para responder às três indagações abaixo:


• Quais as contas ou áreas da demonstração contábil objeto da auditoria.


• Qual(is) procedimento(s) de auditoria básico(s) é (são) o(s) mais adequado(s) para a execução da auditoria, considerando o objetivo de concluir sobre a mensuração adequada (“procedimentos analíticos” e “indagação” não são considerados nas opções das questões, pois são utilizados praticamente em todas as áreas ou contas das demonstrações contábeis auditadas em geral). 


• Qual(is) procedimento(s) de auditoria básico(s) é (são) o(s) mais adequado(s) para a execução da auditoria, considerando o objetivo de concluir sobre a mensuração adequada (“procedimentos analíticos” e “indagação” não são considerados nas opções das questões, pois são utilizados praticamente em todas as áreas ou contas das demonstrações contábeis auditadas em geral).

Considerando as questões de 6 a 8, determine qual é o tipo de opinião do auditor a ser incluída no Relatório do Auditor Independente sobre as Demonstrações Contábeis do Banco XYZ S/A, caso a administração do banco se recuse a efetuar qualquer ajuste recomendado para o evento de questão 8, justificando que está em adiantada negociação com os novos prefeitos eleitos para retomar o efetivo controle da execução plena dos contratos assinados com as prefeituras municipais que apresentaram dificuldades até então.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente - BCB |
Q1305724 Contabilidade Geral


O Banco XYZ registrava um lucro antes do IR/CSLL e Participações de R$2.200.000.000,00 (dois bilhões e duzentos milhões de reais) no exercício findo em 31-12-2016; os saldos dos principais agrupamentos e de algumas contas do Balancete Geral (modelo BCB CADOC 4010 (pré-balanço) da referida data, são os seguintes:


Seguem as condições a serem obrigatoriamente consideradas:


• A equipe de auditoria executou procedimentos de acordo com o planejamento dos trabalhos nas diversas áreas de auditoria, e preparou uma cédula de proposta de ajustes de auditoria para discussão com a administração do Banco.


• A materialidade de planejamento foi determinada em 5% (cinco por cento) do Lucro Líquido antes do IR e CSLL e participações. 


 • A materialidade de execução foi determinada em 50% (cinquenta por cento) da materialidade de planejamento.


• Eventuais diferenças abaixo da materialidade de planejamento e superiores a 10% (dez por cento) dessa materialidade serão controladas para fins de apuração de diferenças relevantes, caso a soma delas atingir a materialidade de planejamento.


Nas questões de números 6 a 8 são descritos eventos ocorridos e apurados durante a aplicação dos procedimentos de auditoria. Assinale, em cada caso, a opção mais adequada para responder às três indagações abaixo:


• Quais as contas ou áreas da demonstração contábil objeto da auditoria.


• Qual(is) procedimento(s) de auditoria básico(s) é (são) o(s) mais adequado(s) para a execução da auditoria, considerando o objetivo de concluir sobre a mensuração adequada (“procedimentos analíticos” e “indagação” não são considerados nas opções das questões, pois são utilizados praticamente em todas as áreas ou contas das demonstrações contábeis auditadas em geral). 


• Qual(is) procedimento(s) de auditoria básico(s) é (são) o(s) mais adequado(s) para a execução da auditoria, considerando o objetivo de concluir sobre a mensuração adequada (“procedimentos analíticos” e “indagação” não são considerados nas opções das questões, pois são utilizados praticamente em todas as áreas ou contas das demonstrações contábeis auditadas em geral).

Apurado que o saldo de R$500.000.000,00 (quinhentos milhões de reais) relativo à “Compra de Folhas de Pagamentos” de prefeituras, registrado no ativo do Banco, deve ser ajustado, uma vez apurada perda de expectativa de 5% (cinco por cento) deste montante, através de teste de imparment procedido.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente - BCB |
Q1305723 Contabilidade Geral


O Banco XYZ registrava um lucro antes do IR/CSLL e Participações de R$2.200.000.000,00 (dois bilhões e duzentos milhões de reais) no exercício findo em 31-12-2016; os saldos dos principais agrupamentos e de algumas contas do Balancete Geral (modelo BCB CADOC 4010 (pré-balanço) da referida data, são os seguintes:


Seguem as condições a serem obrigatoriamente consideradas:


• A equipe de auditoria executou procedimentos de acordo com o planejamento dos trabalhos nas diversas áreas de auditoria, e preparou uma cédula de proposta de ajustes de auditoria para discussão com a administração do Banco.


• A materialidade de planejamento foi determinada em 5% (cinco por cento) do Lucro Líquido antes do IR e CSLL e participações. 


 • A materialidade de execução foi determinada em 50% (cinquenta por cento) da materialidade de planejamento.


• Eventuais diferenças abaixo da materialidade de planejamento e superiores a 10% (dez por cento) dessa materialidade serão controladas para fins de apuração de diferenças relevantes, caso a soma delas atingir a materialidade de planejamento.


Nas questões de números 6 a 8 são descritos eventos ocorridos e apurados durante a aplicação dos procedimentos de auditoria. Assinale, em cada caso, a opção mais adequada para responder às três indagações abaixo:


• Quais as contas ou áreas da demonstração contábil objeto da auditoria.


• Qual(is) procedimento(s) de auditoria básico(s) é (são) o(s) mais adequado(s) para a execução da auditoria, considerando o objetivo de concluir sobre a mensuração adequada (“procedimentos analíticos” e “indagação” não são considerados nas opções das questões, pois são utilizados praticamente em todas as áreas ou contas das demonstrações contábeis auditadas em geral). 


• Qual(is) procedimento(s) de auditoria básico(s) é (são) o(s) mais adequado(s) para a execução da auditoria, considerando o objetivo de concluir sobre a mensuração adequada (“procedimentos analíticos” e “indagação” não são considerados nas opções das questões, pois são utilizados praticamente em todas as áreas ou contas das demonstrações contábeis auditadas em geral).

Apurado que relevante financiamento registrado no ativo do Banco XYZ, no valor de atualizado de R$172 milhões a vencer é ponto de atenção da auditoria. Este ativo foi decorrente de repactuação de operações de crédito com o Grupo Empresarial ABC, voltado para a indústria de bens de capital, inicialmente em montante de R$150 milhões. Foi consolidado em novo contrato na empresa operacional de maior porte do referido Grupo, em 30/4/2016, com prazo de 48 meses, sendo 12 meses de carência e, após, 36 prestações mensais iguais e sucessivas de parcelas de amortização do principal e juros correspondentes, calculados pelo sistema Price, com garantia de aval dos principais acionistas e de penhor sobre futuros recebíveis decorrentes de contratos já existentes de venda/fornecimento de equipamentos especializados para empresas da indústria petrolífera. Devido à crise brasileira sobre as empresas do ramo petrolífero, foi cancelada a parcela maior de contratos da empresa financiada destinados ao fornecimento de maquinas/equipamentos, comprometendo até a sua continuidade e certamente as garantias da operação repactuada em exame.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente - SUSEP |
Q1304080 Contabilidade Geral

A Seguradora ABC S.A. apresentou as seguintes informações em suas demonstrações contábeis e registros auxiliares, incluindo informações divulgadas em notas explicativas, relativas ao exercício findo em 31 de dezembro de 201X, sendo:


1- BALANÇO PATRIMONIAL                                                                       Valores em milhares de reais

ATIVO

Disponível                                                                                                                                          1.013

Aplicações – Nota 6                                                                                                                       114.725

Créditos com operações com seguros e resseguros – prêmios a receber e outros                       26.519

Despesas antecipadas                                                                                                                             3

Custos de aquisição diferidos                                                                                                            6.042

Total circulante                                                                                                                               148.302

NÃO CIRCULANTE

Títulos de crédito a receber                                                                                                             22.876

Aplicações – Nota 6                                                                                                                       137.331

Investimentos em participações societárias                                                                                         204

Outros investimentos                                                                                                                                3

Imobilizado                                                                                                                                        1.625

Intangível                                                                                                                                               89

Total Não Circulante                                                                                                                    162.128

Total do Ativo                                                                                                                              310.430


PASSIVO

Circulante

Contas a pagar                                                                                                                                16.612

Débitos de operações com seguros e resseguros                                                                            1.878

Depósitos de terceiros                                                                                                                      1.224

Provisões Técnicas                                                                                                                       149.095

Total circulante                                                                                                                            168.809

NÃO CIRCULANTE

Provisão para contingências                                                                                                          14.962

Contas a pagar                                                                                                                                 1.462

Total Não Circulante                                                                                                                     16.424

Patrimônio Líquido                                                                                                                     125.197

Total Passivo e Patrimônio Líquido                                                                                          310.430


2 – NOTA EXPLICATIVA

6 – Aplicações                                                                                          Nível 1                  Nível 2

a) Disponível para venda                                                                        100.861                 16.468

Letra Financeira do Tesouro – LFT                                                          96.610

Nota do Tesouro Nacional NTN B                                                              4.251

Participação no IRB                                                                                                               16.468

b) Registrado pelo valor justo por meio de resultado                                                       76.840

Fundos de investimentos – DPVAT                                                                                         52.503

Fundos de investimentos – VGBL (exclusivo)                                                                        24.171

Depósito judicial                                                                                                                          166

c) Mantidos até o vencimento                                                                 45.923                 11.964

Nota de Tesouro Nacional – NTN B                                                           45.923                 11.964

Total                                                                                                         146.784                105.272


3 – INFORMAÇÕES ADICIONAIS

  Capital adicional de Risco de subscrição                                                            25.715

  Capital adicional de Risco de crédito                                                                    2.315

  Capital adicional de Risco operacional                                                                    572

  Capital Base                                                                                                       15.000

Baseando-se nas informações e considerando-se a taxa Selic de 14,50% (quatorze vírgula cinquenta por cento), bem como admitindo-se possíveis mudanças nos rendimentos a base de 50% (cinquenta por cento) em caso de ganhos e de 25% (vinte e cinco por cento) para perdas, respectivamente, a análise de sensibilidade em relação à variabilidade dos instrumentos financeiros é de:
Alternativas
Q824525 Contabilidade Geral
As garantias para a obtenção de empréstimos públicos são a característica substancial que leva confiança ao subscritor ou lhe convence da opção pelo investimento. Considerando-se as formas de garantia de empréstimos públicos, numerar a 2ª coluna de acordo com a 1ª e, após, assinalar a alternativa que apresenta a sequência CORRETA:
(1) Garantias reais.
(2) Garantias vinculadas.
(3) Empréstimos indexados.
(   ) Quando o valor para o resgate é vinculado ao preço de determinados produtos ou serviços, à determinada moeda estrangeira forte, ao câmbio da data do resgate.
(   ) Aqueles(as) vinculados(as) a bens do seu patrimônio, mediante lei ou resolução que determine seus limites e condições de autorização.
(   ) Quando se compromete determinada renda tributável do Estado, vinculando-a ao pagamento do empréstimo.
Alternativas
Ano: 2016 Banca: CFC Órgão: CFC Prova: CFC - 2016 - CFC - Auditor Independente - CVM |
Q1305904 Contabilidade Geral
Os Fundos de Investimentos Imobiliários (FII) são regulados pela CVM e correspondem a uma comunhão de recursos captados por meio do sistema de distribuição de valores mobiliários e destinados à aplicação em empreendimentos imobiliários. Sobre esse assunto, assinale a opção CORRETA.
Alternativas
Ano: 2016 Banca: CFC Órgão: CFC Prova: CFC - 2016 - CFC - Auditor Independente - BCB |
Q1301040 Contabilidade Geral
Assinale a opção que apresenta a Demonstração que NÃO é exigida pelo Banco Central do Brasil (BCB).
Alternativas
Ano: 2016 Banca: CFC Órgão: CFC Prova: CFC - 2016 - CFC - Auditor Independente - BCB |
Q1301038 Contabilidade Geral
Às Agências de Fomento submetidas à supervisão e à fiscalização do Banco Central do Brasil (BCB), são facultadas, entre outros, as operações que seguem, EXCETO a de:
Alternativas
Ano: 2016 Banca: CFC Órgão: CFC Prova: CFC - 2016 - CFC - Auditor Independente - BCB |
Q1301026 Contabilidade Geral
A regulação prudencial do CMN/BCB faculta aos bancos comerciais a utilização de modelos internos de risco de mercado, para cálculo diário referente à parcela RWAMINT, nos termos do Cosif e do consolidado econômico-financeiro. Os modelos internos de risco devem ser aderentes a requisitos qualitativos, como os de:
Alternativas
Q732314 Contabilidade Geral

Uma determinada empresa efetuou em 10/03/20x6 um empréstimo bancário no valor de R$ 100.000,00. Foi estipulado no contrato de empréstimo que o mesmo seria atrelado à variação do dólar. O valor creditado na conta corrente da empresa foi de 98.500,00, já descontadas as taxas bancárias relacionadas a esse empréstimo. Considere a cotação do dólar apresentada na sequência e assinale a alternativa que apresenta o saldo da conta empréstimo na data de 30/06/20x6.
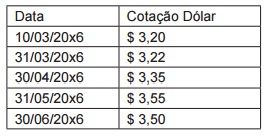
Imagem associada para resolução da questão

Alternativas
Q701934 Contabilidade Geral
Uma empresa contratou um empréstimo junto a uma instituição financeira de fomento com as seguintes características: − Data da obtenção do empréstimo: 01/12/2015 − Prazo total do empréstimo: 8 anos − Valor do empréstimo: $ 50.000.000,00. − Taxa de juros contratada: 1,5% ao mês − Carência de 2 anos com pagamentos semestrais dos juros acumulados em cada semestre. O valor de cada parcela semestral de juros é R$ 4.672.163,20. − Pagamento mensais de 72 parcelas no valor de R$ 1.140.389,55 cada uma, com a primeira vencendo no final do 25o mês. − A empresa pagou despesas iniciais (custos de transação), na data do contrato, no valor de R$ 1.000.000,00 − O custo efetivo da operação é 1,549% ao mês. O valor do passivo relativo ao empréstimo obtido apresentado no Balanço Patrimonial de 31/12/2015 foi, em reais:
Alternativas
Q633309 Contabilidade Geral

Acerca do registro contábil das aplicações financeiras, julgue o próximo item.

.A marcação a mercado no carregamento dos ativos de renda fixa prefixados de um fundo de investimento pode ocasionar rentabilidade negativa em períodos de subidas bruscas de taxas de juros.

Alternativas
Q1666463 Contabilidade Geral

Com relação aos financiamentos por recursos de terceiros de uma empresa, afirma-se que são operações de captação de recursos processados nas instituições financeiras e podem ser de origem oficial ou privado. Algumas fontes de recursos disponíveis para as empresas são listadas a seguir:


I. Capital alocado pelos proprietários e dividido em cotas na sociedade Ltda.

II. Subscrição de debêntures.

III. Conta garantida em banco comercial.

IV. Retenção de lucros auferidos.


Com relação às fontes de financiamentos, assinale a alternativa que apresente apenas capital de terceiros.

Alternativas
Q1666460 Contabilidade Geral

Um contrato futuro é uma variante de uma operação a termo. O preço de um ativo no futuro é normalmente igual ao preço à vista acrescido de uma taxa de juros que cubra o tempo necessário para sua devida liquidação. Essa operação se dá no chamado mercado futuro.

Considere que numa operação a futuro na Bovespa, uma ação é cotada no mercado à vista por $19 e a $20 em um contrato futuro de 3 meses com garantia exigida pela CBLC (Companhia Brasileira de Liquidação e Custódia) de $2,10, devendo ser depositado pelo comprador e com uma variação de $2,20 positivos neste mercado, levaria a uma taxa de retorno no mercado à vista de 11,6%.

Com base nesse exemplo, o retorno do investidor no mercado futuro seria de

Alternativas
Q1666457 Contabilidade Geral

O trade-off é o reconhecimento de que os padrões de custos de várias atividades da empresa frequentemente revelam características que as colocam em conflito mútuo. Os custos dos estoques estão permanentemente em conflito, ou em trade-off entre si. Com relação aos custos dos estoques e às decisões de transporte, leia o texto a seguir.

Considere a necessidade de aquisição de um produto da Malásia para uma empresa localizada no Brasil, com um custo da mercadoria em US$ 1 milhão. Embora não exista urgência, o pagamento do produto deve ser feito por ocasião do embarque. As opções de escolha modal estão restritas ao aéreo e ao marítimo. Os dados relativos à tarifa e aos prazos de entrega são os seguintes:

• Aéreo: Tarifa US$ 14.000,00. Tempo de entrega: 3 dias

• Marítimo: Tarifa US$ 3.000,00. Tempo de entrega: 48 dias


Nesse contexto, analise as afirmativas a seguir:

I. Com custos financeiros na ordem de 2% ao mês, o modal marítimo se torna mais vantajoso.

II. Os custos de armazenagem e custo de capital devem ser considerados durante o tempo de transporte para efeito de custo total.

III. O custo total da operação, com custos de capital na ordem de 1% ao mês, leva à decisão da utilização do modal aéreo pagando o frete de US$ 14.000,00.

IV. O custo de pedido está diretamente relacionado com o preço de compra do produto.


São VERDADEIRAS apenas as afirmativas

Alternativas
Q1666456 Contabilidade Geral
O custo de investimento marginal em contas a receber é obtido pela relação taxa de retorno mínima e investimento marginal. Considerando uma variação marginal positiva de $650 nos resultados da empresa K e um investimento adicional de $1.300 em contas a receber, qual o maior percentual do custo de financiamento pode ser aceito para esses novos recursos?
Alternativas
Ano: 2015 Banca: CFC Órgão: CFC Prova: CFC - 2015 - CFC - Auditor Independente |
Q1302911 Contabilidade Geral
No tocante a responsabilidade pela avaliação da capacidade da entidade de manter sua continuidade operacional, julgue os itens abaixo e, em seguida, assinale a opção CORRETA. I - Algumas estruturas de relatórios financeiros contêm uma exigência explícita para que a administração faça uma avaliação específica da capacidade de continuidade operacional e normas referentes a assuntos a serem considerados e divulgações a serem feitas em relação à continuidade operacional. II - As exigências detalhadas sobre a responsabilidade da administração de avaliar a capacidade de continuidade da entidade e as correspondentes divulgações às demonstrações contábeis também podem ser definidas em lei ou regulamento. III - Em outras estruturas de relatórios financeiros, pode não haver exigência explícita para que a administração faça uma avaliação específica da capacidade de continuidade operacional. Porém, considerando que o pressuposto de continuidade operacional é um princípio fundamental na elaboração de demonstrações contábeis, a elaboração das demonstrações contábeis requer que a administração avalie a capacidade de continuidade operacional da entidade, mesmo se a estrutura de relatório financeiro não incluir uma exigência explícita para isso. Estão certos os itens:
Alternativas
Ano: 2015 Banca: CFC Órgão: CFC Prova: CFC - 2015 - CFC - Auditor Independente - BCB |
Q1302641 Contabilidade Geral
As instituições financeiras devem proceder à substituição do:
Alternativas
Respostas
181: A
182: D
183: D
184: A
185: B
186: A
187: A
188: C
189: D
190: X
191: C
192: B
193: C
194: C
195: C
196: D
197: C
198: C
199: D
200: B