Questões de Concurso
Sobre instituições financeiras em contabilidade geral
Foram encontradas 675 questões


Q1302635
Contabilidade Geral
A Companhia Industrial Beta tomou financiamento do Banco XYZ para projeto de
expansão de seu parque industrial por repasse de recursos do BNDES/Finame, na
ordem de R$50.000.000,00, para pagamento em 60 meses, inclusa carência inicial de
seis meses para amortização do principal, mas com juros pagáveis mensalmente.
A liberação ocorreu em 31.1.2014, tendo sido pactuada taxa pós-fixada, vinculada
a TJLP de 0,5% a.m. e mais juros 0,3% a.m. O que deve constar no balancete de
31.3.2014 do Banco XYZ, como reflexo desta operação, nas respectivas e adequadas
contas do sistema patrimonial e de resultados? Considerar a TJLP fixa em 0,3% no
período para efeitos de cálculo.
Q1302634
Contabilidade Geral
O Banco ABC deferiu em 31.3.2014, operação de crédito de reforço do capital de giro
da Alpha Comércio Ltda., no valor de R$2.000.000,00, com taxa prefixada de 2,2% a.m.
e pagamento de juros e principal ao final de um prazo de seis meses. Qual o impacto
desta operação nas contas patrimoniais e de resultados constantes no balancete de
31.7.2014 do banco?
Q1302631
Contabilidade Geral
Após definidas as materialidades de planejamento e de execução, o auditor avalia
fatores que podem indicar a existência de transações, saldos contábeis ou divulgação
para os quais poderia razoavelmente esperar a existência de distorção de valores
abaixo da materialidade, mas que possam influenciar as decisões dos usuários.
Avalie os fatores abaixo e marque a opção CORRETA.
I - Se leis, regulamentos ou a estrutura de relatório financeiro aplicável afetam as
expectativas dos usuários em relação à mensuração ou divulgação de certos itens
(por exemplo, transações com partes relacionadas, e a remuneração da administração
e dos responsáveis pela governança);
II - As principais divulgações referentes a instituição financeira (por exemplo, nível de
inadimplência);
III - Se a atenção está focada em aspecto específico do negócio da instituição financeira
que é divulgado separadamente nas demonstrações contábeis (por exemplo, negócio
recém-adquirido).
Q1302624
Contabilidade Geral
O Banco ABC adquiriu, em 30.3.2014, 10.000 títulos federais (LTN) pelo valor unitário
de R$909,99, para compor sua Carteira Própria de Títulos de Renda Fixa. No dia
seguinte, financiou esta compra, vendendo na curva do papel, ao preço unitário de
R$910,30, com compromisso de recompra para o dia 1º.4.2014, pagando uma taxa de
0,11% ao ano. Assinale a opção que apresenta as contas e respectivos valores nelas
inclusos, relativos a esta operação, que deverão constar no Balancete de 31.3.2014
do referido Banco:
Q1302622
Contabilidade Geral
O Banco ABC efetuou compra de posição de 200.000 Letras do Tesouro Nacional em
31.3.2014 ao Preço Unitário de R$921,13 e, no mesmo dia, a vendeu para o Banco
XYZ pelo mesmo valor, com compromisso de recompra por um Preço Unitário de R$921,35 aprazado para o dia 02.4.2014. Assinale a opção cujos valores e adequadas
contas patrimoniais e de resultados decorrentes das operações com estes títulos
devem constar do balancete de 31.3.2014.
Q1302621
Contabilidade Geral
Nas operações com Correção Cambial, assinale a opção que se encontra em
desacordo com as Normas do BCB.
Q1302620
Contabilidade Geral
Os financiamentos a importações conduzidas ao amparo de cartas de crédito a prazo
ou de outras coobrigações são registrados nas contas constantes da alternativa
abaixo, quando a respectiva operação de câmbio ainda não tiver sido celebrada:
Q1302609
Contabilidade Geral
O Banco de Investimentos XYZ, de médio porte, opera em financiamentos de
equipamentos industriais para empresas, mas está muito concentrado em financiados
do determinado segmento econômico. Estas operações de crédito têm como garantia
principal a alienação fiduciária dos próprios equipamentos financiados. O segmento
econômico citado vem vivendo uma crise há algum tempo, resultando para o Banco
uma carteira de créditos problemáticos de valor relevante, prejudicando o resultado
e fragilizando o patrimônio líquido, o que se acelerou em 2014. Preventivamente, a
administração efetuou teste de estresse de suas operações de crédito, na posição
de 30.12.2014, com o deslocamento da carteira em dois níveis de risco, como
apresentado abaixo. Considerando o resultado do teste e o fato de que o BCB também
testa desta forma e age com muito rigor nestes casos, uma vez as exigências da
regulamentação prudencial em vigor, a Administração do Banco XYZ, tomando por
base que o percentual adequado de inadimplência para o setor fica em torno de 5%
(cinco por cento), deve tomar iniciativas adequadas para precaver-se das possíveis
consequências danosas a sua continuidade.
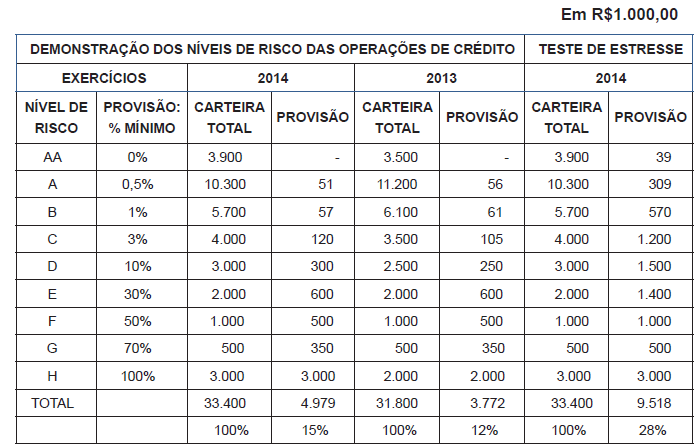
Assinale a opção que apresenta a ação adequada às circunstâncias citadas, em conformidade com a regulamentação vigente.
Assinale a opção que apresenta a ação adequada às circunstâncias citadas, em conformidade com a regulamentação vigente.
Q1302608
Contabilidade Geral
Em uma operação de “hedge” de risco de mercado, a valorização ou desvalorização
deve ser registrada em contrapartida na conta adequada:
Q1302607
Contabilidade Geral
A estrutura de gerenciamento do risco de crédito deve prever a mensuração adequada
do risco de crédito de contraparte advindo de instrumentos financeiros derivativos?
Q1302606
Contabilidade Geral
Nas vendas de bens de uso próprio da instituição financeira, o lucro ou prejuízo
apurado entre o preço à vista e o valor líquido contábil na venda a prazo desses
bens deve ser apropriado integralmente no ato da transação, observado-se que:
Q1302605
Contabilidade Geral
De acordo com as normas do Cosif, os gastos com adaptação de imóveis de terceiros
para se ajustar às necessidades de funcionamento da instituição financeira, requerem
alguns procedimentos. Acerca desse assunto, assinale a opção CORRETA.
Q1302604
Contabilidade Geral
Na contabilização de operações de caixa, assinale a opção que se encontra em
DESACORDO com as normas do BCB.
Q1302603
Contabilidade Geral
Assinale a opção que apresenta a afirmação que NÃO se encontra de acordo com
as normas do Cosif.
Q1302602
Contabilidade Geral
A falta ou atraso de conciliações contábeis e a escrituração mantida em atraso
processados em desacordo com as normas consubstanciadas no Plano Contábil
(Cosif), colocam a instituição, seus administradores, gerentes, membros do conselho
de administração, fiscal e semelhantes, sujeitos a penalidades cabíveis, nos termos
da lei. Esse prazo não poderá ser superior a:
Q1302600
Contabilidade Geral
O Cosif estabeleceu critérios para registro de passivos nas empresas em liquidação
extrajudicial. As obrigações devem ser atualizadas pelo regime de competência,
observada apropriação mensal somente pelo índice de correção monetária previsto
em lei e, no caso de apurado superávit no cálculo da massa, devem ser provisionados
separadamente os:
Q1302595
Contabilidade Geral
De acordo com o Cosif, para a atualização dos ativos e passivos, quando do
levantamento dos balancetes, balanços e apuração de resultados, durante o período
do processo de liquidação extrajudicial, devem-se observar as seguintes regras e
procedimentos, EXCETO:
Q1302594
Contabilidade Geral
Para o registro contábil da venda ou da transferência de ativos financeiros classificada
na categoria operações com retenção substancial dos riscos e benefícios, devem ser
observados alguns procedimentos pela instituição vendedora ou cedente. Acerca
desse assunto, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I - O ativo financeiro objeto da venda ou da transferência deve permanecer, na sua
totalidade, registrado no ativo;
II - Os valores recebidos na operação devem ser registrados no ativo tendo como
contrapartida passivo referente à obrigação assumida;
III - As receitas e as despesas devem ser apropriadas de forma segregada ao resultado
do período pelo prazo remanescente da operação, no mínimo mensalmente.
Q1301712
Contabilidade Geral
De acordo com o disposto na Resolução CNSP nº 226/10, analise os itens abaixo e
identifique aquelas que são consideradas empresas ligadas.
I) Pessoas jurídicas relacionadas por participação direta de 10% (dez por cento) ou
mais no capital.
II) Pessoas jurídicas relacionadas por participação indireta de 10% (dez por cento) ou
mais no capital. III) Pessoas jurídicas relacionadas por participação direta de 10% (dez por cento) ou
mais, por parte dos administradores e respectivos parentes até o segundo grau de
uma delas, em conjunto ou isoladamente, no capital da outra.
IV) Pessoas jurídicas relacionadas por participação indireta de 10% (dez por cento) ou
mais, por parte dos administradores e respectivos parentes até o segundo grau de
uma delas, em conjunto ou isoladamente, no capital da outra.
V) Pessoas jurídicas relacionadas por participação, direta ou indireta, de 10% (dez por
cento) ou mais, por parte dos associados controladores (no caso de entidades abertas
de previdência complementar sem fins lucrativos) ou acionistas de uma delas, em
conjunto ou isoladamente, no capital ou patrimônio líquido, conforme o caso, da outra.
VI) Pessoas jurídicas cujos administradores, no todo ou em parte, sejam os mesmos da
sociedade supervisionada, ressalvados os cargos exercidos em órgãos colegiados,
previstos estatutária ou regimentalmente, e desde que seus ocupantes não exerçam
funções com poderes de gestão.
Assinale a alternativa CORRETA.
Assinale a alternativa CORRETA.
Q707593
Contabilidade Geral
Quando uma instituição financeira decide emprestar dinheiro, existe, obviamente,
uma expectativa de retorno do capital emprestado acrescido de uma parcela de juro.
Além disso, deve-se considerar embutido na taxa de juros alguns fatores. Analise os
itens abaixo acerca desses fatores:
I. Risco - grau de incerteza de pagamento da dívida, de acordo, por exemplo, com os
antecedentes do cliente e sua saúde financeira.
II. Custos Administrativos - custos correspondentes aos levantamentos cadastrais,
pessoal, administração e outros.
III. Lucro - parte compensatória pela não aplicação do capital em outras oportunidades
do mercado, podendo, ainda, ser definido como o ganho líquido efetivo.
IV. Expectativas Inflacionárias - em economias estáveis, com inflação anual baixa, é a
parte que atua como proteção para as possíveis perdas do poder aquisitivo da moeda.
Analisados os itens, é CORRETO afirmar que:

 Conheça nossos planos