Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Qual dos lançamentos resumidos a seguir corresponde ao registro contábil correto desse fato?
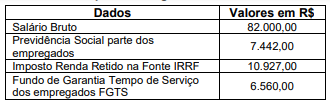
Assinale a alternativa CORRETA relativa aos lançamentos contábeis da apropriação do custo/despesa da folha de pagamentos da empresa ABC Ltda, no último dia do mês, pelo regime de competência:
Baseando-se apenas nessas informações e considerando-se o Regime de Competência, o total a ser apropriado como despesa de seguros, no ano de 2021, é de
Para efeito da abertura da empresa, o lançamento contábil a ser realizado é
Diante de cenário de redução de receitas e aumento dos prazos de recebimento, uma entidade precisou recorrer a uma instituição financeira para poder honrar compromissos de curto prazo.
A entidade obteve um empréstimo no valor de R$ 50.000,00, com taxa de juros inferior à praticada no mercado, cujo pagamento se daria em duas parcelas, com vencimento em 12 e 24 meses da data da transação, ocorrida em 01/07/20x1.
Considerando as informações fornecidas, é correto afirmar que:
Assinale a alternativa que apresenta as contas de débito e crédito dos lançamentos para a contabilização dos fatos contábeis descritos.
A Lei n.o 6.404/1976 é o marco regulatório da contabilidade societária no País, dispondo, entre outras coisas, sobre exercício social, demonstrações financeiras, critérios de avaliação dos elementos do ativo e do passivo e classificação de contas. Considerando as disposições dessa Lei, julgue o item.
A escrituração da companhia será mantida em registros
permanentes, com obediência aos preceitos da
legislação comercial e da Lei n.o
6.404/1976 e aos
princípios de contabilidade geralmente aceitos,
devendo-se observar métodos ou critérios contábeis
uniformes no tempo e registrar as mutações
patrimoniais segundo o regime de competência.
Na teoria contábil dominante, é convergente o entendimento técnico-conceitual de que os fatos administrativos ou fatos contábeis, praticados pelas empresas, são registrados pelo método das partidas dobradas, mediante lançamento.
Em termos técnicos, lançamento é a forma de a contabilidade registrar os fatos contábeis (administrativos), de acordo com as normas contábeis vigentes (CFC-ITG 2000 e alterações).
Nesse enfoque do lançamento, analise o seguinte fato praticado pela comercial HL:
Pagamento de uma obrigação, após o vencimento,
acrescida de juros de mora, por débito em
conta-corrente bancária.
Desconsiderando-se os elementos do lançamento: data, histórico e valor, o registro contábil desse fato praticado pelo comercial HL é feito por lançamento de
Acerca da legislação, julgue o item.
De acordo com o regime de competência, são tratadas
como ajustes de avaliação patrimonial, até serem
computadas no resultado do exercício, as contrapartidas
de aumentos ou diminuições de ativos e passivos, em
virtude da sua avaliação a preço de mercado.
Assinale a alternativa que preenche, corretamente, a lacuna do texto:
A respeito de benefícios, tributos e descontos na folha de pagamento, julgue o seguinte item.
As contas créditos de funcionários são contas redutoras do
passivo e evidenciam todas as operações de créditos de
funcionários por adiantamentos concedidos por conta de
salários, despesas, empréstimos e outros.
Julgue o seguinte item, a respeito da contabilização de operações contábeis diversas.
Adiantamentos para despesas de funcionários, antecipações
de salários e ordenados e empréstimos a funcionários são
contas que devem ser debitadas por ocasião do pagamento ao
funcionário; a baixa (crédito) nessas contas é feita pelas
prestações de contas ou relatórios de despesas apresentados.
Julgue o item subsequente, a respeito dos processos e procedimentos de escrituração.
Não é possível se fazer a escrituração contábil quando o
elenco de contas a ser utilizado ainda não foi registrado em
sistemas contábeis.
Julgue o item subsequente, a respeito dos processos e procedimentos de escrituração.
O elemento essencial da escrituração contábil é o valor do
fato econômico que está sendo registrado; os demais
elementos podem ser dispensados da escrituração.
Julgue o item subsequente, a respeito dos processos e procedimentos de escrituração.
O processo de correção da escrituração contábil pode ser
realizado por meio de lançamentos complementares, mas não
pode ser feito com a exclusão de lançamentos.
Julgue o item subsequente, a respeito dos processos e procedimentos de escrituração.
A escrituração contábil pode ser realizada de forma
mecanizada ou manual; independentemente da forma
escolhida, ao seu final, não conterá erros.
Julgue o item subsequente, a respeito dos processos e procedimentos de escrituração.
Os lançamentos em escrituração contábil podem ser
realizados em contas sintéticas que compõem um plano de
contas.
Em relação a contas e sua natureza e escrituração de fatos administrativos, julgue o item subsecutivo.
Como exemplo de escrituração de um fato misto, tem-se a
ocorrência de lançamentos em contas de ativo circulante e de
passivo não circulante como contrapartidas uns dos outros.

 Conheça nossos planos