Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


I – As contas de ativo possuem natureza devedora.
POR ISSO,
II – em um lançamento contábil, a soma dos valores debitados sempre deve ser igual à soma dos valores creditados.
A respeito das asserções, é correto afirmar que
Uma empresa do ramo agrícola de precisão, ao analisar o seu mercado de atuação, vislumbrou a oportunidade de crescimento na região do centro-oeste brasileiro, onde existe uma excelente oportunidade para oferecimento dos seus produtos e serviços. Para a tomada de decisão contratou um perito contábil para avaliar a empresa. No decorrer do seu trabalho, ele constatou a existência de incorreções nos registros contábeis. Diante da certificação, a empresa avalianda determinou as imediatas correções constatadas na sua escrituração contábil.
De acordo com a ITG 2000 (R1) – Escrituração Contábil, sobre a retificação de lançamento contábil, assinale a opção INCORRETA:
“Recebimento de Duplicata com juros, no valor total de R$ 10.100,00, sendo que R$10.000,00 é o valor da duplicata e R$ 100,00 são juros por atraso no pagamento.”
Diante do exposto e considerando-se o lançamento contábil acima, assinale a alternativa que apresenta a classificação correta.
I. Deve ser realizada com observância aos Princípios de Contabilidade;
II. São de atribuição e de responsabilidade exclusivas do profissional da contabilidade legalmente habilitado;
III. Retificação de lançamento deve ser feito sempre por estorno do lançamento original com erro;
Assinale a alternativa correta:
• Em setembro de 2021, a Sociedade Alfa S.A. comprou um imóvel residencial para ser ocupado por seus empregados durante a fase de colheita de suas lavouras. A intenção da entidade, após a colheita, seria manter esse imóvel para ser ocupado para fins de seu escritório administrativo e almoxarifado. Este imóvel foi comprado por R$ 320.000,00 com recursos do caixa.
• Em setembro de 2021, a Sociedade Alfa S.A. se comprometeu a alienar algumas de suas máquinas colheitadeiras e, para tanto, estabeleceu um plano de venda para esses ativos e iniciou um programa firme para localizar comprador(es) e concluir o plano. As máquinas colheitadeiras constavam reconhecidas no imobilizado de Alfa ao valor contábil total de R$ 3.000.000,00 e já estavam disponíveis para venda imediata em suas condições atuais, quando Alfa se comprometeu a este plano de venda. Inclusive, a alienação foi considerada altamente provável ainda em 2021, conforme expectativas de mercado para esse tipo de ativo. O valor contábil total de R$ 3.000.000,00 das máquinas colheitadeiras foi considerado menor que o valor justo menos as despesas para a venda desses ativos.
• Em setembro de 2021, a Sociedade Alfa S.A. adquiriu, com recursos do caixa, uma propriedade rural (lote de terra nua) pelo valor de R$ 800.000,00. No momento dessa aquisição, Alfa ainda não havia determinado se utilizaria a propriedade rural como propriedade ocupada por ela, ou para venda a curto prazo no curso ordinário do negócio.
Considerando exclusivamente as informações apresentadas, bem como as Normas Brasileiras de Contabilidade NBC TG 16 (R2) – Estoques, NBC TG 28 (R4) – Propriedade para investimento, NBC TG 27 (R4) – Ativo imobilizado e NBC TG 31 (R4) – Ativo não circulante mantido para venda e operação descontinuada, quando a Sociedade Alfa S.A. comprou o imóvel residencial, se comprometeu a alienar as máquinas colheitadeiras e, ainda, comprou a propriedade rural, ela deveria realizar os seguintes lançamentos contábeis para reconhecimento das operações apresentadas:
Texto 1A2-I A
A próxima tabela representa um conjunto de contas de determinada entidade.
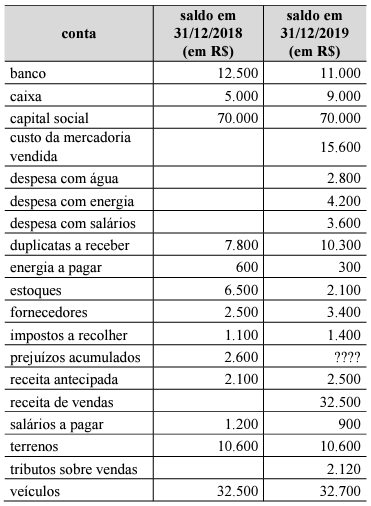
Com base no conjunto de contas apresentado no texto 1A2-I, é
correto afirmar que, no ano de 2019,
Deve ser executada com observância das disposições legais, em idioma e moeda corrente nacional, em forma mercantil, com individuação e clareza, sem ordem cronológica de dia, mês e ano, com intervalos em branco e entrelinhas, sem borraduras e rasuras, mas com emendas e transportes para as margens (1ª parte). O “Diário” e o “Razão” constituem registros permanentes. Os registros auxiliares, quando adotados, devem obedecer aos preceitos gerais da escrituração contábil, observadas as peculiaridades da sua função (2ª parte). O sistema de escrituração contábil deve ser uniforme, com registros lastreados em documentos de origem externa (provenientes de terceiros) ou interna (gerada na própria empresa) ou, na sua falta, em elementos que comprovem ou evidenciem fatos e prática dos atos administrativos (3ª parte).
A sentença está:
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
A base de cálculo do ICMS ST, após a aplicação da margem
de valor agregado, é de R$ 84.000,00.
A aquisição de um bem mediante uma parte a vista e outra a prazo exige, no mínimo, uma partida de terceira fórmula para ser registrada contabilmente.

 Conheça nossos planos