Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.305 questões


A respeito dos livros fiscais, analisar os itens.
I. No livro diário são lançadas as operações referentes ao exercício da empresa.
II. O livro caixa classifica as contas e subcontas em débitos e créditos em ordem cronológica.
III. O livro razão registra o movimento financeiro da empresa.
Está CORRETO o que se afirma:
Sobre o tema, analise a seguinte situação:
Prestação de serviços no mês de maio de 2026, no valor de R$ 75.000,00 (valor bruto da nota fiscal emitida), com previsão de recebimento no mês de junho de 2026, sendo que o valor do imposto a ser retido é de R$ 5.000,00.
Assinale a alternativa que apresenta a variação do Ativo da empresa prestadora de serviços acima, no mês de maio de 2026:
- Débito – Serviços de terceiros (Resultado).
- Crédito – Banco XY conta corrente 123 (Ativo Circulante).
- Valor do registro: R$ 10.000,00.
A compra de mercadorias para o estoque foi registrada como se tivesse ocorrido a vista, quando na verdade, o pagamento será realizado a prazo:
- Débito – Estoques (Ativo Circulante).
- Crédito – Banco XY conta corrente 123 (Ativo Circulante).
- Valor do registro: R$ 20.000,00.
Com base nas informações apresentadas, pode-se afirmar que:
No que se refere à contabilização de tributos, julgue o próximo item.
Ao proceder à retenção na fonte do imposto de renda incidente sobre os salários pagos aos seus empregados, a empregadora deve debitar a conta de despesa de imposto de renda e creditar a conta de passivo representativa do imposto de renda a recolher.
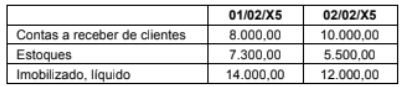
A contabilização correta que explica a variação de uma ou mais contas acima é:
Acerca da contabilização de operações contábeis diversas em empresa estatal não dependente, julgue o item que se segue.
Em empréstimos prefixados contraídos é incorreto levar imediatamente a resultado os juros, devendo estes permanecer escriturados em conta retificadora do passivo correspondente e ser apropriados ao resultado na medida da competência contábil.
Quanto às contas contábeis e ao plano de contas contábil de uma estatal não dependente, julgue o item a seguir.
Um crédito em conta de natureza devedora faz seu saldo ser reduzido, o que implica necessariamente o estorno de um lançamento feito anteriormente.
Com relação aos atos e fatos administrativos relacionados a uma empresa estatal não dependente ou de economia mista, julgue o item subsequente.
O lançamento a débito de móveis e utensílios e a crédito de caixa, por reduzir a capacidade de pagamento da entidade, expressa um fato administrativo modificativo diminutivo.
Com relação aos atos e fatos administrativos relacionados a uma empresa estatal não dependente ou de economia mista, julgue o item subsequente.
Se, para melhor evidenciar a situação patrimonial de uma entidade, o contador escriturou uma perda estimada com créditos de liquidação duvidosa, conforme estimativa da área responsável, então, no respectivo lançamento, o contador expressou um fato contábil modificativo diminutivo.
I - Amortização
II - Exaustão
III - Depreciação
(a) Reflete o desgaste natural, obsolescência tecnológica ou uso contínuo de um ativo tangível ao longo de sua vida útil estimada.
(b) Registra a perda de valor decorrente da exploração de recursos naturais esgotáveis, refletindo a redução da quantidade física do recurso disponível.
(c) Representa a redução gradual do valor contábil de um ativo intangível ao longo do tempo.
Assinale a alternativa que indica as associações corretas.
I. desvalorização de estoque.
II. perda de recuperabilidade de ativo intangível.
III. garantias que serão necessárias para o custo de reparação da mercadoria vendida.
Das estimativas realizadas, tem natureza credora a contrapartida da despesa, que se afirma em
Em março de 2026, ela prestou serviços à Cia. Gama. Os serviços tinham valor de mercado de R$ 18.000, enquanto os custos para a Cia. Alfa eram de R$ 12.000. A Cia. Gama estimou que a assessoria de imagem traria retorno futuro de R$ 40.000 para ela.
Em troca da assessoria, a Cia. Gama se comprometeu a divulgar os serviços da Cia. Alfa no segundo trimestre de 2026, de modo que não haverá transferência monetária pelo serviço prestado. O custo desse serviço para a Cia. Gama é de R$ 16.000.
Em 31/03/2026, a Cia. Gama reconheceu um passivo de
Em 05/04/2026, o setor de auditoria solicitou um empréstimo de R$ 30.000,00 ao setor de consultoria. Foi acordado que, após 180 dias, o setor de auditoria deveria pagar R$ 32.000,00 ao setor de consultoria, por conta do empréstimo.
Em 05/04/2026, a Cia. Beta reconheceu, em seus elementos patrimoniais,

 Conheça nossos planos