Questões de Concurso Sobre escrituração e lançamento contábil em contabilidade geral

Foram encontradas 2.327 questões

Q1986013 Contabilidade Geral
Em 31/12/X0, uma sociedade empresária readquiriu as suas próprias ações por R$5.000, contabilizando-as como “Ações em Tesouraria”.
No ano de X1, a sociedade empresária vendeu estas ações a terceiros por R$7.000 à vista.
Assinale a opção que indica os lançamentos contábeis referentes à venda das ações em X1. 
Alternativas
Q1985576 Contabilidade Geral
Em 31/12/2021, a Companhia ABC possuía um ativo imobilizado no valor contábil líquido de R$ 5.000.000,00. Ao analisar este ativo, verificou-se que ele apresentava o valor em uso de R$ 4.500.000,00 e estimou-se que o valor justo, deduzidos os custos para vender este bem, era de R$ 5.500.000,00. Em janeiro de 2022, após fortes chuvas ocorridas, esse ativo sofreu graves danos, gerando uma perda de 40% no valor deste imobilizado. Considerando a situação ocorrida e sabendo que a divulgação dos relatórios financeiros da entidade foi autorizada em março de 2022, o Balanço Patrimonial de 31/12/2021 deveria evidenciar um ativo imobilizado no valor de  
Alternativas
Q1985567 Contabilidade Geral
A empresa VBC Ltda efetuou uma venda de mercadorias a prazo, no valor de R$ 20.000,00, emitindo uma duplicata nesse valor contra sua cliente. Faltando 10 dias para o vencimento da duplicata, sua cliente solicitou um desconto para pagamento antecipado. A VBC concedeu 5% de desconto. Assinale a alternativa que apresenta a contabilização na contabilidade da VBC, do desconto concedido.
Alternativas
Q1985562 Contabilidade Geral
A empresa YZX Comercial Ltda, adquiriu mercadorias para a revenda no valor de R$ 30.000,00. A aquisição foi efetuada metade à vista e metade a prazo. A nota fiscal apresentou ICMS recuperável, destacado na nota no valor de R$ 3.600,00. Assinale a alternativa que apresenta a correta contabilização a ser efetuada pela empresa comercial.
Alternativas
Q1985555 Contabilidade Geral

A empresa A, CONTROLADORA da empresa B, apresentou em 31.12.2021 o seguinte balanço patrimonial:
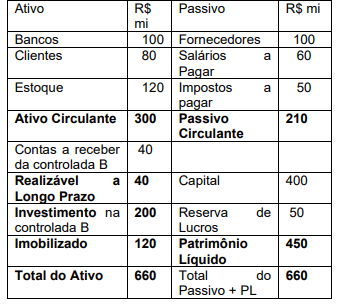
Imagem associada para resolução da questão

A empresa B, CONTROLADA pela empresa A, apresentou na mesma data, o balanço a seguir
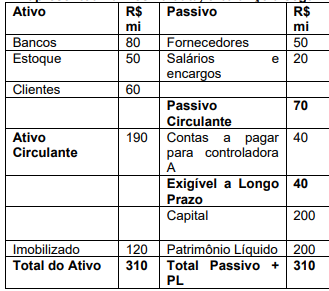
Imagem associada para resolução da questão

A controladora A vende matéria prima para a controlada B. Na data do encerramento dos balanços, a controlada B devia R$ 50 mi para a controladora A, além do empréstimo de R$ 40 mi. As duas empresas não possuem outros direitos ou obrigações recíprocas, em decorrência de vendas de mercadorias ou de prestação de serviços ou outras contas, com exceção das acima citadas.

Elabore a consolidação dos balanços das empresas A e B e assinale a alternativa correta.

Alternativas
Q1985541 Contabilidade Geral
A empresa SSA Consultoria e Treinamento Ltda, faturou no mês passado R$ 120.000,00, tendo recebido 60% do valor à vista. O imposto sobre serviços é 5% sobre o valor da nota fiscal. Assinale a alternativa que apresenta os lançamentos dessa prestação de serviço: 
Alternativas
Q1985540 Contabilidade Geral
A Comercial FGB Ltda vendeu uma certa quantidade do produto X, a prazo, no valor de R$ 30.000,00. As mercadorias haviam sido compradas por R$ 20.000,00. Alguns dias antes do vencimento a empresa compradora procurou a Comercial FGB Ltda e solicitou desconto de 5% sobre o valor da duplicata, para pagamento antes do vencimento. Assinale a alternativa que apresenta o lançamento contábil da venda da mercadoria e do desconto concedido por ocasião do recebimento da duplicata.
Alternativas
Q1985537 Contabilidade Geral

Com relação à escrituração contábil, analise as afirmativas a seguir atribuindo-lhes valores Verdadeiro (V) ou Falso (F):


( ) A escrituração contábil deve ser executada no idioma e moeda corrente do país, em forma contábil, em ordem cronológica de dia, mês e ano, com espaços em branco e entrelinhas.

( ) A escrituração contábil deve ser executada com base em documentos de origem externa ou interna ou, na sua falta, com elementos que comprovem ou evidenciem fatos e a prática de atos administrativos.

( ) A escrituração contábil e a emissão de relatórios, peças, análises e mapas demonstrativos e demonstrações contábeis são de atribuição e responsabilidade exclusivas de contabilista legalmente habilitado.

( ) O Balanço e demais Demonstrações Contábeis de encerramento de exercício devem ser transcritas no "Diário", completando-se com as assinaturas do Contabilista e do titular ou representante legal da entidade.

( ) O Livro Diário deve ser registrado na Junta Comercial do Estado ou no Cartório Civil, se for uma entidade sem fins lucrativos ou uma Sociedade Simples - SS.


Assinale a alternativa que apresenta a sequência correta de cima para baixo.

Alternativas
Q1985536 Contabilidade Geral
Escrituração contábil é o registro regular dos atos e fatos administrativos, através de processo manual, mecanizado ou eletrônico. Diante do exposto, assinale a alternativa incorreta.
Alternativas
Q1985534 Contabilidade Geral

A empresa RGM Ltda, apresentou no último mês os saldos finais das contas de despesas e receitas conforme quadro a seguir:
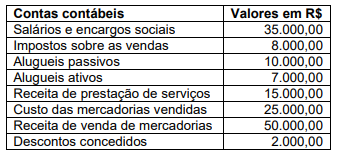
Imagem associada para resolução da questão

A empresa procedeu à contabilização individualmente da transferência dos saldos das contas de receitas e de despesas para a conta Resultado do Exercício. Assinale a alternativa correta que apresenta o lançamento da transferência da conta do Resultado do Exercício para a conta de Lucros ou Prejuízos Acumulados.

Alternativas
Q1985532 Contabilidade Geral
Assinale a alternativa que apresenta os efeitos contábeis referentes aos registros das transações de uma empresa no último mês.
Alternativas
Q1984878 Contabilidade Geral

A entidade deve divulgar informações que permitam aos usuários das demonstrações contábeis avaliar a natureza e os efeitos financeiros das atividades de negócio nas quais está envolvida e os ambientes econômicos em que opera.

Nesse sentido, um segmento de uma empresa comercial deve ser divulgado separadamente quando as receitas do segmento forem iguais ou superiores a:

Alternativas
Q1982701 Contabilidade Geral

A retificação de lançamento é o processo técnico de correção de registro realizado com erro na escrituração contábil da entidade. Acerca desse assunto, dadas as afirmativas,


I. O estorno consiste em lançamento inverso àquele feito erroneamente, anulando-o totalmente.

II. Lançamento de complementação tem sempre o objetivo de aumentar o valor anteriormente registrado a menor.

III. Os lançamentos feitos extemporaneamente devem conter, obrigatoriamente, nos seus históricos, as datas efetivas das ocorrências e a justificativa do registro fora do prazo dado pelas normas contábeis.

IV. Lançamento de transferência é aquele que transfere para a conta adequada o valor indevidamente debitado ou creditado, regularizando o lançamento contábil.


verifica-se que estão corretas apenas

Alternativas
Q1982507 Contabilidade Geral

Atenção: Para responder à questão considere as informações a seguir.


A Cia. Esplêndida realizou as seguintes transações durante o mês de abril de 20X0:


I. Comprou prateleiras cujo valor de mercado é R$ 60.000,00, mas conseguiu negociar com o fornecedor um desconto de 7% sobre esse valor. A companhia ainda pagou R$ 1.000,00 referentes ao transporte e R$ 300,00 referentes à instalação das prateleiras.


II. Pagou R$ 5.000,00 para veiculação de publicidades em redes sociais, sendo que as veiculações ocorrerão ao longo dos meses de maio e junho de 20X0.


III. Comprou estoques pelo valor total de R$ 290.000,00, sendo que o valor de mercado dessas mercadorias é R$ 300.000,00. Ao fazer uma inspeção de qualidade nos produtos, no momento do recebimento das mercadorias, a Cia. Esplêndida identificou que 5% dos itens recebidos apresentavam defeitos, sendo que não podem ser retornados ao fornecedor e não têm valor de revenda.


IV. Contratou um novo gerente para a área comercial com um custo mensal total de R$ 6.000,00. O gerente começará suas atividades apenas em maio de 20X0 e o contrato terá a duração de um ano.

O valor total que deve ser reconhecido na mensuração inicial no mês de abril de 20X0, referente aos ativos que atendem aos critérios de reconhecimento, é
Alternativas
Q1981367 Contabilidade Geral
No início de janeiro/2020, a empresa Noturna S.A., mencionada na questão anterior, recebeu proposta para vender seu trator por R$ 420.000,00. Caso seja aceita a proposta, e sem considerar qualquer incidência tributária, pode-se afirmar que a Noturna S.A. terá uma(um)
Alternativas
Q1981358 Contabilidade Geral
A contabilização em “propriedades para investimento” e em “Imobilizado” costuma gerar dúvidas nos profissionais de Contabilidade. Nesse sentido, para esclarecimento da contabilização em relação a esses dois elementos, são exemplos, respectivamente, a aquisição de
Alternativas
Q1981357 Contabilidade Geral
A Cia. Manhã S.A. decidiu expandir suas atividades operacionais, para tanto optou, entre as várias formas de financiamento disponíveis, pela emissão de 10.000 debêntures a R$ 100,00 cada. A data da captação foi 03/01/2018. O prazo definido para as debêntures é de 10 anos e juros simples com taxa anual de 6%. Houve custo para a captação dos recursos no valor de R$ 40.000,00, pagos na data da transação. Ficou estipulado o valor de R$ 120.000,00 de prêmios na emissão das debêntures da Cia. No dia 03/01/2018, após a contabilização desses fatos, pode-se dizer que foi gerado(a) um(a)
Alternativas
Q1981355 Contabilidade Geral
Em fevereiro de 2019, a Empresa Tacaxinha S/A abriu uma nova filial no Estado do Pará, cujo investimento foi de R$ 1.200.000,00, registrado no imobilizado, e R$1.500.000,00, no estoque. No entanto, no primeiro ano de funcionamento, a empresa contabilizou um ajuste de perda de valor recuperável de R$ 21.000,00. Em 2021, a Empresa Parazinho entrou em contato querendo comprar a unidade no valor de R$ 1.000.000,00. Porém, ao se fazer uma análise no fluxo de caixa descontado da unidade, apurou-se um valor de R$ 1.100.000,00. Nesse contexto, o contador da Empresa Tacaxinha deve 
Alternativas
Q1981354 Contabilidade Geral
A Cia. Anonimus S.A., durante o ano de 2020, obteve lucro de R$ 60.000,00, dos quais distribuiu dividendos de R$ 18.000,00, entre outros, para a Cia. Popular S.A., para a qual vendeu 20% de seu capital social em 2019. Considerando-se essas informações, pode-se afirmar que a Cia. Popular S.A., em 31/12/2020,
Alternativas
Q1981351 Contabilidade Geral
A empresa Delivery Ltda. apura seus resultados mês a mês pelo regime de competência. Para a apuração do resultado do mês de agosto/2019, o contador da empresa considerou as seguintes informações:

                                                  FATOS                                               VALORES
Compra de material em agosto/2019, pago em setembro/2019            190,00
Despesa de agosto/2019, paga em setembro/2019                              115,00
Receita de agosto/2019, recebida em setembro/2019                          150,00
Compra de material em agosto/2019, pago em agosto/2019                210,00
Despesa de setembro/2019, paga em agosto/2019                              260,00
Receita de setembro/2019, recebida em agosto/2019                          410,00
Despesa de agosto/2019, paga em agosto/2019                                  250,00
Receita de agosto/2019, recebida em agosto/2019                              340,00

No final do referido mês, o contador apurou o resultado econômico, pelo regime de competência, e o resultado financeiro, pelo regime de caixa. Os resultados das apurações são

Alternativas
Respostas
641: C
642: B
643: A
644: D
645: B
646: B
647: A
648: C
649: D
650: B
651: D
652: A
653: D
654: A
655: D
656: D
657: A
658: D
659: B
660: A