Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Q2278382
Contabilidade Geral
Considere que foi extraído da contabilidade de determinada
sociedade empresarial o fluxo de receitas e despesas a seguir.
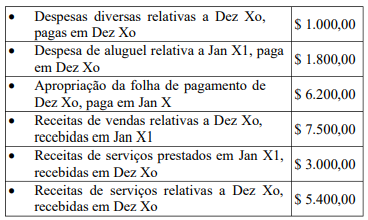
Com base nas informações fornecidas e na norma contábil de elaboração das demonstrações financeiras, o seu resultado para o período Xo será
Com base nas informações fornecidas e na norma contábil de elaboração das demonstrações financeiras, o seu resultado para o período Xo será
Q2277985
Contabilidade Geral
Os Balanços Patrimoniais em 31/12/2021 e 31/12/2022 e a Demonstração do Resultado para o ano 2022 de uma empresa, são
apresentados a seguir:
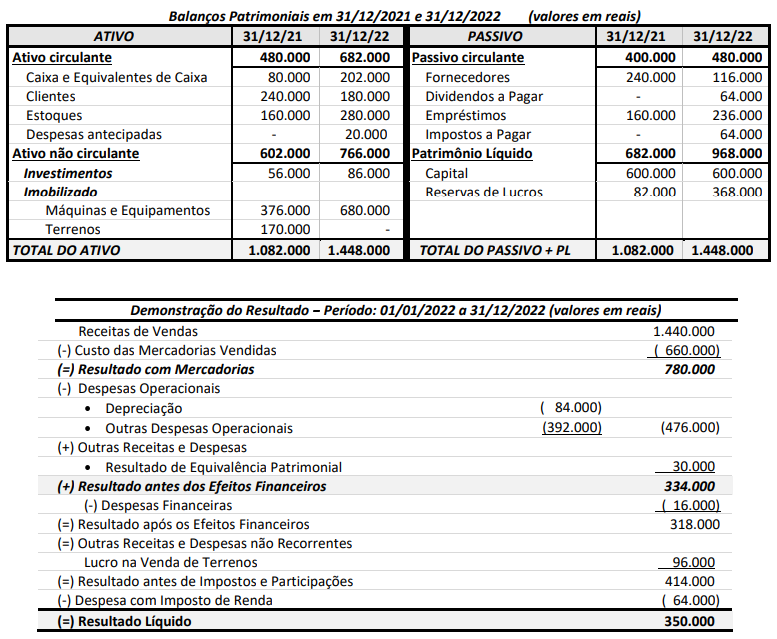
Sabendo-se que durante o ano de 2022 a empresa não pagou despesas financeiras e não liquidou qualquer empréstimo, o valor em reais correspondente ao Caixa gerado pelas Atividades Operacionais foi,
Sabendo-se que durante o ano de 2022 a empresa não pagou despesas financeiras e não liquidou qualquer empréstimo, o valor em reais correspondente ao Caixa gerado pelas Atividades Operacionais foi,
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275361
Contabilidade Geral
No que se refere à demonstração de fluxos de caixa pelos métodos direto e indireto, julgue o próximo item.
Valores mantidos pela empresa em moedas estrangeiras não se caracterizam como equivalente de caixa, devido ao risco imprevisível de oscilação de valor.
Valores mantidos pela empresa em moedas estrangeiras não se caracterizam como equivalente de caixa, devido ao risco imprevisível de oscilação de valor.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275360
Contabilidade Geral
No que se refere à demonstração de fluxos de caixa pelos métodos direto e indireto, julgue o próximo item.
O uso do método direto para a apresentação do fluxo de caixa líquido das atividades operacionais obriga a empresa a conciliar o lucro líquido do período com o referido fluxo de caixa.
O uso do método direto para a apresentação do fluxo de caixa líquido das atividades operacionais obriga a empresa a conciliar o lucro líquido do período com o referido fluxo de caixa.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275359
Contabilidade Geral
No que se refere à demonstração de fluxos de caixa pelos métodos direto e indireto, julgue o próximo item.
Empresas que apresentem, ao final de um período de apuração contábil, saldo bancário negativo, com utilização de cheque especial, não podem considerar tais saldos como equivalentes de caixa.
Empresas que apresentem, ao final de um período de apuração contábil, saldo bancário negativo, com utilização de cheque especial, não podem considerar tais saldos como equivalentes de caixa.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275358
Contabilidade Geral
No que se refere à demonstração de fluxos de caixa pelos
métodos direto e indireto, julgue o próximo item.
Todo ingresso ou saída de recurso financeiro do caixa constitui um fluxo de caixa.
Todo ingresso ou saída de recurso financeiro do caixa constitui um fluxo de caixa.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
Câmara de São Joaquim da Barra - SP
Prova:
Instituto Consulplan - 2023 - Câmara de São Joaquim da Barra - SP - Encarregado de Recursos Humanos |
Q2270070
Contabilidade Geral
Sobre a Demonstração dos Fluxos de Caixa, considerando a
Norma Brasileira de Contabilidade NBC TG 03 (R2) – Demonstração dos Fluxos de Caixa, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento.
( ) Atividades de financiamento são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.
( ) Os fluxos de caixa referentes a juros, dividendos e juros sobre o capital próprio recebidos e pagos devem ser apresentados conjuntamente.
( ) Os fluxos de caixa excluem movimentos entre itens que constituem caixa ou equivalentes de caixa porque estes componentes são parte da gestão de caixa da entidade.
A sequência está correta em
( ) Deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento.
( ) Atividades de financiamento são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.
( ) Os fluxos de caixa referentes a juros, dividendos e juros sobre o capital próprio recebidos e pagos devem ser apresentados conjuntamente.
( ) Os fluxos de caixa excluem movimentos entre itens que constituem caixa ou equivalentes de caixa porque estes componentes são parte da gestão de caixa da entidade.
A sequência está correta em
Q2269195
Contabilidade Geral
De acordo com as informações abaixo (BP e
DRE), identifique a alternativa correta, referente
a Demonstração de Fluxo de Caixa.
Balanço Patrimonial
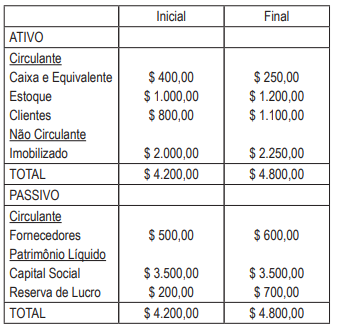
Demonstração de Resultado Receita de Vendas $ 2.000,00 (-) Custo das Mercadorias Vendidas ($ 1.500,00) = Lucro Líquido $ 500,00
Balanço Patrimonial
Demonstração de Resultado Receita de Vendas $ 2.000,00 (-) Custo das Mercadorias Vendidas ($ 1.500,00) = Lucro Líquido $ 500,00
Q2266119
Contabilidade Geral
O Pronunciamento Técnico CPC 03 (R2) - Demonstração dos
Fluxos de Caixa, apresenta duas classificações possíveis para os
dividendos pagos por uma sociedade empresária.
Nesse sentido, assinale a opção que apresenta, corretamente, a classificação e sua respectiva explicação.
Nesse sentido, assinale a opção que apresenta, corretamente, a classificação e sua respectiva explicação.
Ano: 2023
Banca:
FEPESE
Órgão:
Companhia Águas de Joinville
Prova:
FEPESE - 2023 - Companhia Águas de Joinville - Auditor Interno |
Q2265678
Contabilidade Geral
As seguintes operações ocorreram durante o exercício social na companhia Travessura:
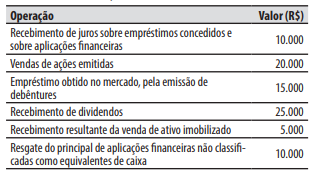
Considerando apenas as informações acima, na
Demonstração dos Fluxos de Caixa, o valor total das
entradas no fluxo de caixa das atividades de financiamento foi de:
Ano: 2023
Banca:
FEPESE
Órgão:
Companhia Águas de Joinville
Prova:
FEPESE - 2023 - Companhia Águas de Joinville - Analista de Gestão - Contador |
Q2265222
Contabilidade Geral
Na elaboração da Demonstração dos Fluxos de
Caixa, as despesas relativas: aos pagamentos de caixa
a fornecedores de mercadorias; ao pagamento de
financiamento de imobilizado; e aos pagamentos de
caixa para aquisição de ativo intangível são classificados, respectivamente, como itens das atividades:
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255651
Contabilidade Geral
A respeito da contabilidade societária, julgue o item.
As empresas que utilizarem o método direto na demonstração dos fluxos de caixa deverão evidenciar os fluxos das operações e, especialmente, os pagamentos a clientes e os recebimentos de fornecedores.
As empresas que utilizarem o método direto na demonstração dos fluxos de caixa deverão evidenciar os fluxos das operações e, especialmente, os pagamentos a clientes e os recebimentos de fornecedores.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255639
Contabilidade Geral
Considerando a contabilidade geral, julgue o item.
Adiantamentos de caixa e empréstimos feitos a terceiros são classificados como exemplos de saídas em atividades de financiamento, na demonstração dos fluxos de caixa.
Adiantamentos de caixa e empréstimos feitos a terceiros são classificados como exemplos de saídas em atividades de financiamento, na demonstração dos fluxos de caixa.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243543
Contabilidade Geral
Com o intuito de aumentar o seu saldo em caixa, uma sociedade
empresária emitiu, em 01/01/X0, ações, captando R$150.000 e
debêntures, captando R$80.000.
Assinale a opção que indica a contabilização do aumento em caixa e equivalentes de caixa, ocasionado pelas duas emissões, na Demonstração dos Fluxos de Caixa da sociedade empresária no ano de X0.
Assinale a opção que indica a contabilização do aumento em caixa e equivalentes de caixa, ocasionado pelas duas emissões, na Demonstração dos Fluxos de Caixa da sociedade empresária no ano de X0.
Ano: 2023
Banca:
COPEVE-UFAL
Órgão:
UFAL
Prova:
COPEVE-UFAL - 2023 - UFAL - Técnico em Contabilidade |
Q2241762
Contabilidade Geral
Segundo a legislação societária, a Demonstração dos Fluxos de
Caixa é uma demonstração contábil que faz parte do conjunto de
relatórios contábeis, a qual tem por objetivo prover os usuários
da contabilidade de informações úteis para a tomada de decisão.
Acerca dessa demonstração contábil, assinale a alternativa
correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CORE-DF
Prova:
Instituto Consulplan - 2023 - CORE-DF - Fiscal |
Q2238821
Contabilidade Geral
A Demonstração dos Fluxos de Caixa (DFC) centra sua atenção
nas origens e aplicações de caixa, ou seja, revela onde os recursos de caixa foram obtidos e onde foram investidos, no exercício, sendo uma demonstração importante para a avaliação da
situação financeira da instituição, podendo se conhecer sua efetiva capacidade de pagamento. As movimentações financeiras
da DFC podem ser classificadas em três grandes grupos de atividades: Fluxos de Caixa das Atividades Operacionais; Fluxos de
Caixa das Atividades de Investimentos; e, Fluxos de Caixa das
Atividades de Financiamento.
(ASSAF NETO, 2020.)
Classifique as atividades em Atividades Operacionais (AO); Atividades de Investimentos (AI); e, Atividades de Financiamento (AF).
( ) Integralização do capital pelos sócios em dinheiro. ( ) Pagamento a fornecedores. ( ) Pagamento de parcela de empréstimo realizado junto à instituição financeira – Passivo Não Circulante. ( ) Pagamento de salários. ( ) Pagamento pela aquisição de veículo – Ativo Não Circulante – Imobilizado. ( ) Recebimento de vendas efetuadas a prazo. ( ) Recebimento pela venda de participações em outras empresas – Ativo Não Circulante – Investimentos. ( ) Vendas de mercadorias à vista.
A sequência está correta em
(ASSAF NETO, 2020.)
Classifique as atividades em Atividades Operacionais (AO); Atividades de Investimentos (AI); e, Atividades de Financiamento (AF).
( ) Integralização do capital pelos sócios em dinheiro. ( ) Pagamento a fornecedores. ( ) Pagamento de parcela de empréstimo realizado junto à instituição financeira – Passivo Não Circulante. ( ) Pagamento de salários. ( ) Pagamento pela aquisição de veículo – Ativo Não Circulante – Imobilizado. ( ) Recebimento de vendas efetuadas a prazo. ( ) Recebimento pela venda de participações em outras empresas – Ativo Não Circulante – Investimentos. ( ) Vendas de mercadorias à vista.
A sequência está correta em
Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238518
Contabilidade Geral
Uma sociedade empresária apresentou, em 31/12/2022, as variações ocorridas nas seguintes contas em relação aos saldos
existentes em 31/12/2021:
• Redução do saldo de Estoques de Mercadorias: R$ 2.000,00; • Redução do saldo de Fornecedores: R$ 1.400,00; • Aumento do saldo de Duplicatas a Receber: R$ 2.200,00; • Aumento do saldo de Salários a Pagar: R$ 1.800,00; • Aumento de Empréstimos a acionistas: R$ 3.000,00; • Aumento de Capital em espécie: R$ 2.500,00.
Informações adicionais: • O Lucro Líquido do exercício foi de R$ 5.300,00; • As despesas com depreciação, do exercício, foram de R$ 1.000,00.
Considerando, exclusivamente, as informações disponibilizadas e as Normas Brasileiras de Contabilidade aplicáveis, a Demonstração dos Fluxos de Caixa evidenciará um Fluxo de Caixa gerado pelas Atividades Operacionais de:
• Redução do saldo de Estoques de Mercadorias: R$ 2.000,00; • Redução do saldo de Fornecedores: R$ 1.400,00; • Aumento do saldo de Duplicatas a Receber: R$ 2.200,00; • Aumento do saldo de Salários a Pagar: R$ 1.800,00; • Aumento de Empréstimos a acionistas: R$ 3.000,00; • Aumento de Capital em espécie: R$ 2.500,00.
Informações adicionais: • O Lucro Líquido do exercício foi de R$ 5.300,00; • As despesas com depreciação, do exercício, foram de R$ 1.000,00.
Considerando, exclusivamente, as informações disponibilizadas e as Normas Brasileiras de Contabilidade aplicáveis, a Demonstração dos Fluxos de Caixa evidenciará um Fluxo de Caixa gerado pelas Atividades Operacionais de:
Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238491
Contabilidade Geral
Uma entidade contabilizou os seguintes fatos no ano de X1:
• Venda à vista de estoque, cujo valor contábil era de R$ 100.000,00 por R$ 300.000,00;
• Pagamento de R$ 100.000,00 a fornecedores pelo estoque adquirido;
• Reconhecimento e pagamento de despesas de salários, no valor de R$ 48.000,00;
• Venda à vista de ativo imobilizado, cujo valor contábil era de R$ 20.000,00 por R$ 35.000,00;
• Recebimento de R$ 42.000,00 a título de empréstimo bancário.
Assinale o valor do fluxo de caixa gerado pela Atividade Operacional contabilizado na Demonstração dos Fluxos de Caixa da entidade.
• Venda à vista de estoque, cujo valor contábil era de R$ 100.000,00 por R$ 300.000,00;
• Pagamento de R$ 100.000,00 a fornecedores pelo estoque adquirido;
• Reconhecimento e pagamento de despesas de salários, no valor de R$ 48.000,00;
• Venda à vista de ativo imobilizado, cujo valor contábil era de R$ 20.000,00 por R$ 35.000,00;
• Recebimento de R$ 42.000,00 a título de empréstimo bancário.
Assinale o valor do fluxo de caixa gerado pela Atividade Operacional contabilizado na Demonstração dos Fluxos de Caixa da entidade.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237270
Contabilidade Geral
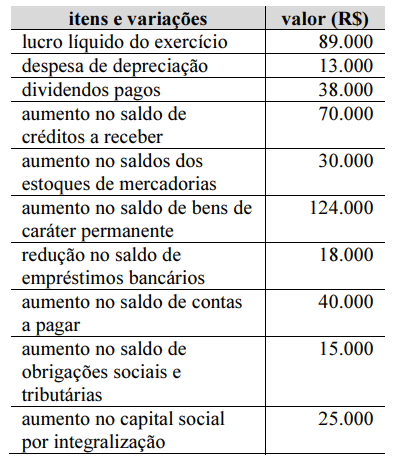
Considerando que os dados constantes na tabela precedente correspondem a todas as informações necessárias e suficientes para a apuração das variações de fluxos de caixa de dado exercício social de uma empresa, é correto concluir que o impacto das atividades de financiamento sobre o caixa do período foi
Q2236316
Contabilidade Geral
Considerando os fatos contábeis da questão anterior, é correto afirmar que:

 Conheça nossos planos