Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Relativamente à elaboração das demonstrações contábeis segundo a Lei n.º 6.404/1976 e a legislação complementar, julgue o item que se segue.
As modificações na posição do caixa e seus equivalentes de
uma entidade em dado exercício social poderão ser
segregadas em mais de três fluxos de atividades.
Uma empresa apresentou as seguintes informações referentes ao ano de 2023:
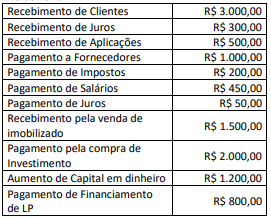
Considerando somente as informações apresentadas, a
Demonstração dos Fluxos de Caixa evidenciará um
aumento/redução de caixa e equivalentes de caixa no valor de
Em relação à DFC, analise as afirmativas a seguir:
I. As informações da Demonstração dos Fluxos de Caixa, quando analisadas em conjunto com as demais demonstrações financeiras, proporciona informações para que os usuários avaliem sua capacidade de gerar futuros fluxos líquidos positivos de caixa, de honrar seus compromissos, de pagar dividendos ou distribuição de lucros aos sócios, de sua liquidez, solvência e flexibilidade financeira, entre outros dados.
II. O montante dos fluxos de caixa decorrente das atividades operacionais é um indicador das principais operações geradoras de despesas e custos da entidade e normalmente relacionam-se com as transações que entram no balanço patrimonial, como a venda de bens ou serviços a prazo ou a aquisição de insumos de fornecedores a prazo.
III. O montante dos fluxos de caixa decorrente das atividades de investimentos está relacionado ao aumento e a diminuição de ativos de longo prazo, utilizados na produção de bens e serviços para gerar lucros e fluxos de caixa no futuro, como pagamentos em caixa pra aquisição de ativo imobilizado ou o recebimento em caixa pela venda a vista de investimento.
IV. O montante dos fluxos de caixa decorrente das atividades de financiamentos está relacionado às atividades de aumento e diminuição das fontes de recursos de longo prazo, como recebimento em caixa pela aquisição de financiamento a longo prazo ou pagamento em caixa de empréstimos realizados a longo prazo.
Está correto o que se afirma somente em
Relativamente à demonstração de fluxos de caixa (DFC) (métodos direto e indireto), conforme a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Movimentações financeiras entre o caixa da entidade e suas
contas bancárias estão excluídas do fluxo de caixa das
atividades operacionais.
Relativamente à demonstração de fluxos de caixa (DFC) (métodos direto e indireto), conforme a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Se uma entidade desembolsar determinado valor para a
quitação de uma parcela em atraso de um empréstimo,
pagando juros por esse atraso, tal transação deverá ser
classificada em dois tipos de atividades operacionais.
Relativamente à demonstração de fluxos de caixa (DFC) (métodos direto e indireto), conforme a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
A entidade poderá apresentar seus fluxos de caixa em base
líquida desde que os recebimentos de caixa e os pagamentos
em caixa respectivos se refiram a itens de giro rápido, com
montantes expressivos e vencimentos de curto prazo.
Relativamente à demonstração de fluxos de caixa (DFC) (métodos direto e indireto), conforme a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Estão obrigadas à publicação da DFC todas as sociedades
por ações.
Relativamente à demonstração de fluxos de caixa (DFC) (métodos direto e indireto), conforme a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Segundo a legislação societária, a DFC, independentemente
do método de elaboração escolhido, deve evidenciar as
modificações ocorridas no saldo de caixa e equivalentes de
caixa, segregadas em até três fluxos: das operações, dos
financiamentos e dos investimentos.
Relativamente à demonstração de fluxos de caixa (DFC), julgue o item a seguir.
A compra e venda de imóveis, veículos e outros bens da
espécie afeta o fluxo de caixa das atividades de investimento,
seja qual for o tipo de entidade.
Relativamente à demonstração de fluxos de caixa (DFC), julgue o item a seguir.
Fluxos de caixa gerados por aluguéis cobrados em favor de
terceiros e integralmente repassados a estes podem ser
apresentados em base líquida.
Relativamente à demonstração de fluxos de caixa (DFC), julgue o item a seguir.
Um dos objetivos da DFC é permitir que o usuário da
informação contábil identifique as necessidades de liquidez
da entidade que publica a demonstração.
Relativamente à demonstração de fluxos de caixa (DFC), julgue o item a seguir.
A elaboração e publicação da DFC é facultativa para as
companhias abertas que, na data do balanço, tenham
patrimônio líquido inferior a R$ 2 milhões.
Em 01/01/2023, a entidade adquiriu um imóvel por R$300.000 à vista, com o intuito de revendê-lo. Em 01/04/2023, a entidade vendeu o imóvel por R$320.000. O pagamento foi recebido no mês seguinte.
Assinale a opção que indica a variação do fluxo de caixa, respectivamente, das atividades operacional e de investimento em 2023.
O Fluxo de Caixa Descontado, uma variação do fluxo de caixa, é um método simplificado de controle financeiro, usado principalmente por pequenas empresas, que se concentra nas entradas e saídas diárias de dinheiro, sem levar em conta projeções futuras ou avaliações de valor de mercado.
O fluxo de caixa é uma ferramenta crucial para o controle da movimentação financeira de uma empresa, registrando as entradas e saídas de recursos em um período específico. Ele é fundamental na gestão empresarial, pois ajuda a determinar o valor a ser pago pelas obrigações assumidas, os valores a receber e o saldo disponível, sendo o saldo a diferença entre recebimentos e pagamentos.
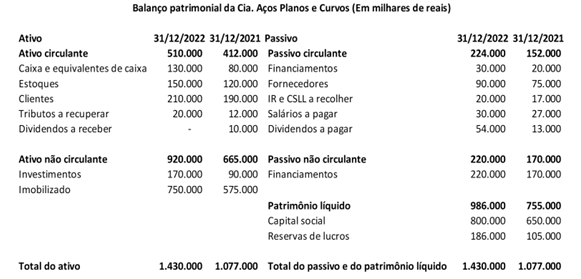
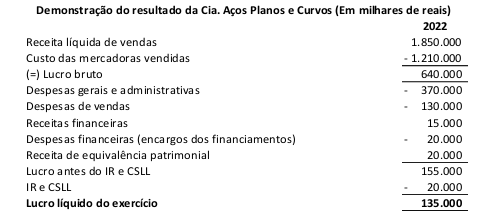
Informações complementares referentes ao exercício findo em 31/12/2022 (em milhares de reais):
• não houve venda ou baixa de ativo imobilizado e a depreciação registrada no resultado foi de R$ 30.000,00;
• a rubrica Investimentos registra somente participações societárias em sociedades controladas, as quais são avaliadas pelo método de equivalência patrimonial. Não houve venda ou baixa de participação societária;
• não houve amortização de financiamentos. Os encargos financeiros dos financiamentos também não foram pagos;
• os sócios integralizaram R$ 150.000,00, sendo R$ 100.000,00 em depósitos bancários e R$ 50.000,00 com a transferência de propriedade de um terreno;
• na demonstração dos fluxos de caixa, os juros (encargos financeiros dos financiamentos), os dividendos pagos e os dividendos recebidos são classificados conforme a NBC TG 03 (R3) encoraja.
Para elaborar a demonstração dos fluxos de caixa da Cia. Aços Planos e Curvos, do exercício social findo em 31 de dezembro de 2022, considerando exclusivamente os balanços patrimoniais, a demonstração do resultado e as informações complementares apresentadas, os caixas líquidos das atividades de investimento e de financiamento foram, respectivamente:

 Conheça nossos planos