Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


• Reconhecimento de receita de vendas no valor de R$600.000. O valor deverá ser recebido no início de 2021. • Reconhecimento e pagamento de R$180.000 referentes à despesa de salários. • Venda à vista de automóvel que era utilizado no negócio da empresa e tinha valor contábil de R$12.000 por R$20.000. • Aumento do capital social em R$30.000 em dinheiro. • Contração de empréstimo bancário no valor de R$100.000 com vencimento em 2025. Os juros de 10% ao ano deverão ser pagos com o principal. • Pagamento de dívida com fornecedor no valor de R$15.000.
Com base nas informações acima, assinale a alternativa que indique o fluxo de caixa gerado pela Atividade de Investimento e evidenciado na Demonstração dos Fluxos de Caixa da empresa no período.
• Recebimento em caixa de impostos, taxas e contribuições: R$ 500.000,00
• Venda de produtos industriais e agropecuários: R$ 30.000,00
• Aumento de fornecedores de mercadorias e serviços: R$ 50.000,00
• Royalties, honorários e comissões recebidas: R$ 20.000,00
• Transferências concedidas: R$ 110.000,00
• Amortização de empréstimos e financiamentos concedidos: R$ 80.000,00
• Alienação de bem imóvel: R$ 350.000,00
• Aquisição de ativo intangível: R$ 250.000,00
• Operações de crédito recebidas: R$ 60.000,00
• Integralização do capital social de empresas dependentes: R$ 20.000,00
• Amortização de dívida: R$ 40.000,00
• Caixa e Equivalentes de caixa inicial: R$ 100.000,00
Com base nessas informações, e de acordo com o modelo de Demonstração dos Fluxos de Caixa (DFC) adotado pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa que apresenta o valor correto do caixa e equivalente de caixa no final do período.
Assinale a opção que indica o fluxo de caixa gerado, respectivamente, pelas atividades de investimento e de financiamento, em sua Demonstração dos Fluxos de Caixa.
Ao elaborar a Demonstração dos Fluxos de Caixa em 31/12/2023, de acordo com os métodos direto e indireto, o efeito decorrente da operação da venda dos estoques será incluído na demonstração elaborada
Com base na legislação societária e nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o próximo item, que versam sobre as demonstrações contábeis.
A elaboração da demonstração dos fluxos de caixa pelo
método indireto requer que os efeitos das variações ocorridas
nos estoques e nas contas operacionais a receber e a pagar
sejam ajustados no lucro líquido ou no prejuízo do período
por ocasião do cálculo do fluxo de caixa líquido das
atividades operacionais.
Julgue o item seguinte, em relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis.
Na demonstração dos fluxos de caixa, as atividades
geradoras de caixa de uma entidade que não representem
investimentos nem financiamentos integrarão as atividades
operacionais.
I. Existem duas maneiras de apresentação do DFC, que é pelo método indutivo e pelo método corrente.
II. O método indutivo indica as entradas e saídas de caixa individuais das atividades operacionais e o resultado dos fluxos informa o total de caixa gerado pelas operações.
III. O método direto de apresentação de DFC tem por vantagem evidenciar de forma clara os pagamentos e recebimentos, não sendo muito comum.
É CORRETO o que se afirma em:
(__) Atividades operacionais.
(__) Atividades de investimentos.
(__) Atividades de financiamento.
A seguir assinale a alternativa com a ordem correta de cima para baixo.
O contador do Município de Bagé, ao analisar a Demonstração dos Fluxos de Caixa de 20X3, observou as seguintes informações:
Ingressos:
• Recebimento proveniente da emissão de debêntures, empréstimos contraídos – R$ 624.000,00.
• Recebimentos resultantes da venda de ativo imobilizado e intangível – R$ 874.000,00.
• Recebimentos decorrentes de impostos, taxas, contribuições e multas – R$ 2.325.000,00.
Desembolsos:
• Transferências concedidas – R$ 987.000,00.
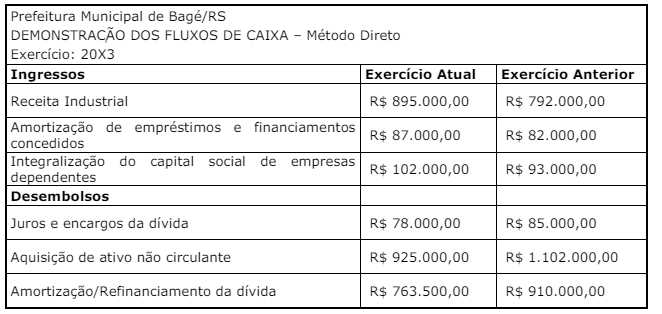
Diante dos dados apresentados, assinale a alternativa que apresenta o resultado do fluxo das
atividades de investimentos para o exercício 20X3.
Na demonstração dos fluxos de caixa da entidade, o dinheiro recebido em 2024 representa fluxo de caixa gerado pela(s) atividade(s)
Assinale a opção que indica um fato que pode ser apresentado nesta demonstração, como ajuste ao lucro líquido.
Na Demonstração dos Fluxos de Caixa, o pagamento representa uma diminuição relacionada à atividade
Essa organização se assemelha à elaboração da seguinte demonstração contábil:

 Conheça nossos planos