Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


A respeito da DFC, analise as seguintes assertivas e assinale V, se verdadeiras, ou F, se falsas. ( ) A DFC é obrigatória para companhias abertas com patrimônio líquido, na data do balanço, igual ou superior a R$ 2.000.000,00 (dois milhões de reais).
( ) A DFC é obrigatória para todas as companhias fechadas.
( ) A DFC evidencia as alterações ocorridas no caixa e nos equivalentes da caixa das entidades, em um determinado exercício, segregando-se essas alterações em dois fluxos: dos financiamentos e dos investimentos.
( ) Equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Não é um exemplo de fluxo de caixa decorrente de atividades operacionais o citado em qual das alternativas abaixo?
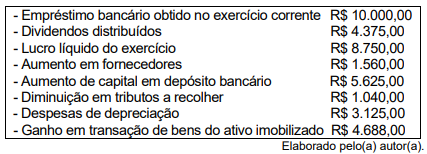
Com base nessas informações, o fluxo de caixa operacional da empresa representou um aumento do disponível de
I. Os pagamentos em caixa a investidores, para adquirir ou resgatar ações da entidade, são fluxos de caixa advindos das atividades de financiamentos. II. Os fluxos de caixa referentes a juros, dividendos e juros sobre o capital próprio, recebidos e pagos, devem ser apresentados separadamente. III. Os saldos bancários negativos não são incluídos como componente de caixa e equivalentes de caixa.
Está CORRETO o que se afirma:
Considere que uma empresa registrou os seguintes fatos contábeis no exercício de 2023:
• Recebimento de empréstimo bancário no valor de R$ 500.000;
• Venda à vista de mercadorias por R$ 900.000, cujo custo de aquisição foi de R$ 300.000;
• Pagamento de R$ 300.000 em fornecedores pelo estoque de mercadorias adquirido;
• Pagamento de despesas administrativas e operacionais no valor de R$ 400.000;
• Venda à vista de ativo imobilizado por R$ 250.000, cujo valor contábil era de R$ 200.000;
• Pagamento de contratos mantidos para negociação imediata no valor de R$ 50.000.
Com base nas informações apresentadas, o valor do fluxo de caixa gerado pela atividade operacional foi de
1. Impostos, taxas e contribuições. 2. Contração de empréstimo. 3. Amortização de empréstimos concedidos a terceiros.
( ) Operacional ( ) Investimento ( ) Financiamento
Assinale a opção que indica a relação correta, na ordem apresentada.
O Conselho Federal de Contabilidade definiu normas para a elaboração da demonstração do fluxo de caixa. Nesse contexto, analise as seguintes assertivas e assinale a alternativa correta.
I. Algumas transações, como a venda de item do ativo imobilizado por entidade industrial, podem resultar em ganho ou perda, que é incluído na apuração do resultado. Entretanto, os fluxos de caixa relativos a tais transações são provenientes de atividades de investimento.
II. A entidade deve apresentar os fluxos de caixa das atividades operacionais usando o método indireto ou o método direto.
III. A entidade deve apresentar a demonstração dos fluxos de caixa que contenha os fluxos de caixa
para o período de divulgação classificados em atividades operacionais, atividades de investimento
e atividades de financiamento.
Independentemente do método adotado, direto ou indireto, a demonstração dos fluxos de caixa apresenta, de forma estática e dedutiva, o modo como foi constituído o saldo de caixa do fim de exercício.
No que se refere à elaboração das demonstrações contábeis, julgue o item a seguir.
Suponha que, ao elaborar a demonstração de fluxos de caixa
pelo método indireto, um contabilista tenha
equivocadamente considerado um aumento de saldo em uma
conta redutora de ativo não monetário, quando, na verdade,
havia ocorrido uma redução no saldo dessa conta. Nesse
caso, é correto afirmar que o erro do contabilista resultará em
uma subavaliação das fontes de caixa do período e em uma
superavaliação das aplicações.
Pelo método direto, os fluxos de caixa de uma entidade são evidenciados a partir das movimentações, dos acréscimos e dos decréscimos verificados em contas patrimoniais, considerado o resultado do período.
1. Fluxo das atividades operacionais = $ 46.000 2. Fluxo das atividades de investimento = $ -18.500 3. Fluxo das atividades de financiamento = $ 27.500 4. Saldo final de caixa = $ 67.100
Com base apenas nessas informações, é correto afirmar que o saldo inicial de caixa e a variação líquida de caixa são, respectivamente,
No exercício social de 2022, a Oliveira Ltda. efetuou as seguintes transações:
• Aquisição com pagamento à vista de mercadorias para revenda, desembolsando um valor de R$ 22.000,00.
• Obtenção de empréstimo de longo prazo no valor de R$ 25.000,00.
• Venda de mercadorias, pelo valor bruto de R$ 125.000,00, incidindo tributos na ordem de R$ 18.000,00, pagos integralmente no exercício; 25% do valor da venda será recebido apenas no exercício seguinte.
• Amortização de empréstimos obtidos, no valor de R$ 8.000,00.
• Aquisição de um novo Ativo Imobilizado, pagando R$ 32.000,00 em 2022 e R$ 25.000,00 a pagar em 2022.
• Venda de um veículo por R$ 24.500,00, recebendo o valor integralmente à vista.
• Pagamento de salários e encargos sociais dos empregados da empresa, da ordem de R$ 38.000,00.
Com base nos dados informados, o fluxo de caixa líquido das atividades operacionais, a ser evidenciado na Demonstração dos Fluxos de Caixa, elaborada pelo método direto, foi de:
Julgue o item que se segue.
João compreende o fluxo de caixa como um "raio-x" das
finanças de uma empresa, mostrando todas as entradas
e saídas de dinheiro ao longo de um tempo específico. Ele
ajuda os gestores a entenderem quanto dinheiro a
empresa tem disponível, para que possam tomar
decisões financeiras inteligentes e garantir a saúde
financeira do negócio.
( ) Mudanças ocorridas nos estoques e nas contas operacionais a receber e a pagar durante o período.
( ) Itens que não afetam o caixa, tais como depreciação, provisões, tributos diferidos.
( ) Receitas (despesas) contabilizadas pela competência, mas ainda não recebidas (pagas).
( ) Ganhos e perdas de variações cambiais não realizadas, lucros de coligadas e controladas não distribuídos, participação de não controladores.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Julgue o item que se segue.
No fluxo de caixa, todas as despesas que acontecem na
empresa são reconhecidas como saídas de caixa no
momento da ocorrência, isso facilita o trabalho, pois
padroniza os fatos de saída do caixa da empresa.
Julgue o item que se segue.
O Fluxo de Caixa é uma ferramenta que registra os
ingressos e desembolsos de dinheiro de uma empresa ao
longo de um período determinado, evidenciando sua
capacidade de gerar e utilizar recursos financeiros.

 Conheça nossos planos