Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


I – Fluxos de caixa são entradas e saídas de caixa e equivalentes de caixa.
II – Atividades de investimento estão relacionadas à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.
III – Atividades operacionais são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade.
IV – Atividades de financiamento são as principais atividades geradoras de receita da entidade.
De acordo com as afirmativas, assinale a alternativa CORRETA.
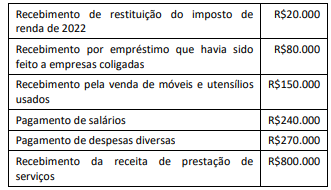
Assinale a opção que indica o fluxo de caixa gerado pela atividade operacional em 2023:
Um supermercado apresentava os seguintes saldos em 31/12/2023:
Caixa:..................................................................................R$40.000;
Estoque de produtos perecíveis: ......................................R$80.000;
Estoque de produtos não perecíveis: .............................R$100.000;
Contas a receber em até 60 dias:....................................R$120.000;
Conta corrente no banco: ...............................................R$150.000;
Investimentos no banco para resgate em um ano:........R$170.000.
Assinale a opção que indica o saldo de Caixa e equivalentes de
Caixa, apresentado na Demonstração dos Fluxos de Caixa em
31/12/2023.
Julgue o item a seguir.
Diferenciar Demonstração dos Fluxos de Caixa e
Variações Patrimoniais no Setor Público é vital. A primeira
mostra movimentações financeiras; a segunda,
alterações patrimoniais por receitas e despesas.
Compreender ambos é chave para avaliar
sustentabilidade fiscal e transparência governamental.
Julgue o item a seguir.
A Demonstração do Fluxo de Caixa, obrigatória segundo a
NBC TSP 2, classifica os fluxos de caixa em operacionais,
de investimento e de financiamento, oferecendo uma
visão detalhada sobre como a entidade pública gera e
utiliza seus recursos de caixa, essencial para a análise da
sustentabilidade das atividades.
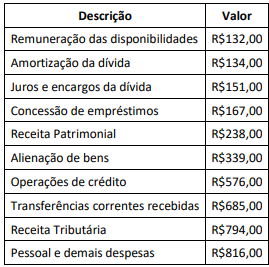
À luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para elaboração da Demonstração dos Fluxos de Caixa (DFC), o fluxo de caixa da atividade operacional no referido exercício, em milhares de reais, foi de:
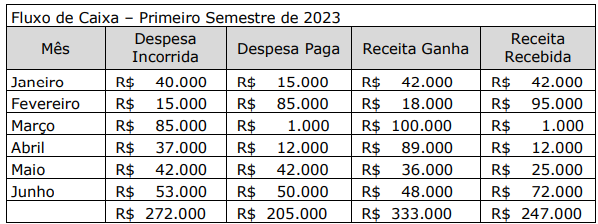
1. Despesa incorrida em dezembro de 20X3 e paga em janeiro de 20X4.
2. Receita ganha em janeiro de 20x4 com recebimento em março de 20X4.
3. Receita ganha e recebida em janeiro de 20X4.
4. Despesa incorrida e paga em janeiro de 20X4.
5. Despesas com seguros que foram pagos antecipadamente em dezembro de 20X4.
A empresa ABC Ltda. apresentou os seguintes saldos iniciais para o mês de janeiro/202X:
• caixa: R$ 1.750;
• bancos conta/movimento: R$ 3.000;
• aplicações em caderneta de poupança: R$ 11.250.
Ao longo do mês de janeiro/202X, ocorreram os seguintes eventos na empresa ABC Ltda.:
• edifícios adquiridos no valor de R$ 250.000, com pagamento da primeira parcela em 5/2/202X;
• propriedades adquiridas para investimentos, à vista, no valor de R$ 162.500;
• despesas operacionais de janeiro/202X totalizaram R$ 3.250 e serão pagas no dia 5/2/202X;
• dividendos pagos no total de R$ 12.500,00;
• sócios integralizaram capital de R$ 75.000;
• pagamento de fornecedores no valor de R$ 7.750;
• recebimentos de clientes de R$ 22.500;
• pagamento de empréstimos bancários no valor de R$ 10.000;
• salários pagos no valor de R$ 3.000;
• terrenos vendidos, à vista, por R$ 87.500.
Com base nas informações precedentes, julgue o seguinte item, a respeito da demonstração de fluxo de caixa da empresa ABC Ltda., em 31/1/202X.
O total do fluxo de caixa consumido pelas atividades de
financiamento foi de R$ 52.500.
A empresa ABC Ltda. apresentou os seguintes saldos iniciais para o mês de janeiro/202X:
• caixa: R$ 1.750;
• bancos conta/movimento: R$ 3.000;
• aplicações em caderneta de poupança: R$ 11.250.
Ao longo do mês de janeiro/202X, ocorreram os seguintes eventos na empresa ABC Ltda.:
• edifícios adquiridos no valor de R$ 250.000, com pagamento da primeira parcela em 5/2/202X;
• propriedades adquiridas para investimentos, à vista, no valor de R$ 162.500;
• despesas operacionais de janeiro/202X totalizaram R$ 3.250 e serão pagas no dia 5/2/202X;
• dividendos pagos no total de R$ 12.500,00;
• sócios integralizaram capital de R$ 75.000;
• pagamento de fornecedores no valor de R$ 7.750;
• recebimentos de clientes de R$ 22.500;
• pagamento de empréstimos bancários no valor de R$ 10.000;
• salários pagos no valor de R$ 3.000;
• terrenos vendidos, à vista, por R$ 87.500.
Com base nas informações precedentes, julgue o seguinte item, a respeito da demonstração de fluxo de caixa da empresa ABC Ltda., em 31/1/202X.
O total do fluxo de caixa gerado pelas atividades de
investimento foi de R$ 87.500.
A empresa ABC Ltda. apresentou os seguintes saldos iniciais para o mês de janeiro/202X:
• caixa: R$ 1.750;
• bancos conta/movimento: R$ 3.000;
• aplicações em caderneta de poupança: R$ 11.250.
Ao longo do mês de janeiro/202X, ocorreram os seguintes eventos na empresa ABC Ltda.:
• edifícios adquiridos no valor de R$ 250.000, com pagamento da primeira parcela em 5/2/202X;
• propriedades adquiridas para investimentos, à vista, no valor de R$ 162.500;
• despesas operacionais de janeiro/202X totalizaram R$ 3.250 e serão pagas no dia 5/2/202X;
• dividendos pagos no total de R$ 12.500,00;
• sócios integralizaram capital de R$ 75.000;
• pagamento de fornecedores no valor de R$ 7.750;
• recebimentos de clientes de R$ 22.500;
• pagamento de empréstimos bancários no valor de R$ 10.000;
• salários pagos no valor de R$ 3.000;
• terrenos vendidos, à vista, por R$ 87.500.
Com base nas informações precedentes, julgue o seguinte item, a respeito da demonstração de fluxo de caixa da empresa ABC Ltda., em 31/1/202X.
O total do fluxo de caixa gerado pelas atividades
operacionais foi de R$ 11.750.
Julgue o item subsequente.
O fluxo de caixa projetado é uma ferramenta essencial
para a gestão financeira, permitindo às empresas
antecipar entradas e saídas de recursos, facilitando o
planejamento de investimentos, pagamentos e a
manutenção da saúde financeira. Esse instrumento não
apenas reflete as transações passadas, mas também
ajuda na previsão e preparação para o futuro financeiro.
No que se refere à elaboração da demonstração de fluxos de caixa pelos métodos direto e indireto, julgue o item seguinte.
Ganhos obtidos com a venda de ativos originalmente
utilizados com o objetivo de gerar renda de aluguel integram
os fluxos de caixa das atividades operacionais.
No que se refere à elaboração da demonstração de fluxos de caixa pelos métodos direto e indireto, julgue o item seguinte.
A aplicação do método direto na apuração do fluxo líquido
das atividades operacionais dispensa a conciliação entre o
lucro líquido e o fluxo de caixa líquido dessas atividades.
No que se refere à elaboração da demonstração de fluxos de caixa pelos métodos direto e indireto, julgue o item seguinte.
Equivalentes de caixa são numerários em espécie e depósitos
bancários disponíveis.
No que se refere à elaboração da demonstração de fluxos de caixa pelos métodos direto e indireto, julgue o item seguinte.
Os fluxos de caixa das atividades operacionais, de
investimento e de financiamento podem ser apresentados em
bases líquidas, em situações específicas previstas nos
normativos.
Esses fluxos de caixa decorrentes de transações em moeda estrangeira devem ser registrados
Isso não ocorre caso
O enunciado acima se refere a qual relatório?

 Conheça nossos planos