Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Atenção: Considere as informações abaixo para responder às questões de números 59 e 60.
A empresa Aprovado S.A. apresentou, em 30/11/20X8, o Balancete Contábil a seguir:
Aprovado S.A. | |||
Balancete Contábil em 30/11/20X8 | |||
R$ | R$ | ||
Ativo Circulante | 131.000,00 | Passivo Circulante | 69.000,00 |
Caixa | 60.000,00 | Contas a pagar | 20.000,00 |
Estoques de mercadorias | 45.000,00 | Fornecedores | 34.000,00 |
Clientes | 32.000,00 | Aluguel a pagar | 15.000,00 |
PECLD | (6.000,00) | ||
Passivo Não Circulante | 96.000,00 | ||
Ativo Não Circulante | 164.000,00 | Empréstimos | 96.000,00 |
Imobilizado | 108.000,00 | ||
Depreciação | (24.000,00) | Patrimônio Liquido | 130.000,00 |
Propriedade para investimento | 80.000,00 | Capital social | 116.000,00 |
Reserva legal | 14.000,00 | ||
TOTAL DO ATIVO | 295.000,00 | TOTAL DO PASSIVO + PL | 295.000,00 |
Durante o mês de dezembro de 20X8, foram realizadas as seguintes transações:
1. Pagamento do saldo da conta Aluguel a pagar.
2. Recebimento de 40% da conta Clientes.
3. Venda de mercadorias à vista pelo valor líquido de R$ 70.000,00, sendo que o Custo da Mercadoria Vendida correspondeu a R$ 45.000,00.
4. Reconhecimento da depreciação do período no valor R$ 750,00.
5. Venda de propriedade para investimento à vista no valor de R$ 100.000,00.
6. Compra de matéria-prima a prazo para o processo produtivo de R$ 50.000,00.
Com base apenas nas informações fornecidas, o caixa liquido gerado pelas atividades operacionais da empresa Aprovado S.A. durante o mês de dezembro de 20X8, calculado pelo método indireto, foi de
Na Demonstração dos Fluxos de Caixa (DFC), pagamentos em caixa para aquisição de ativo imobilizado, intangíveis e outros ativos de longo prazo é um exemplo de atividade:
A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento. A informação dos fluxos de caixa permite aos usuários avaliar como a entidade do setor público obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados. Tais informações são úteis para a prestação de contas, responsabilização (accountability) e tomada de decisão. Considere, hipoteticamente, que determinado Estado brasileiro incorreu nas atividades de ingressos e de desembolsos dos fluxos de caixa a seguir:
Receita tributária |
R$ 70,00 |
Receitas derivadas e originárias |
R$ 30,00 |
Pessoal |
R$ 48,00 |
Integralização do capital social de empresas dependentes |
R$ 35,00 |
Alienação de bens |
R$ 60,00 |
Amortização de empréstimos concedidos |
R$ 40,00 |
Aquisição de Ativos Não Circulante |
R$ 30,00 |
Operações de crédito |
R$ 65,00 |
Amortização e refinanciamento da dívida |
R$ 25,00 |
Outros desembolsos operacionais |
R$ 12,00 |
Com base, unicamente, nas informações disponibilizadas e nas disposições do Manual de Contabilidade Aplicada ao Setor Público – MCASP, 9ª Edição/2021, assinale a alternativa que apresenta o resultado do Fluxo de Caixa das atividades de financiamento.
A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento. Diante do entendimento sobre os fluxos da DFC, assinale a alternativa correta:
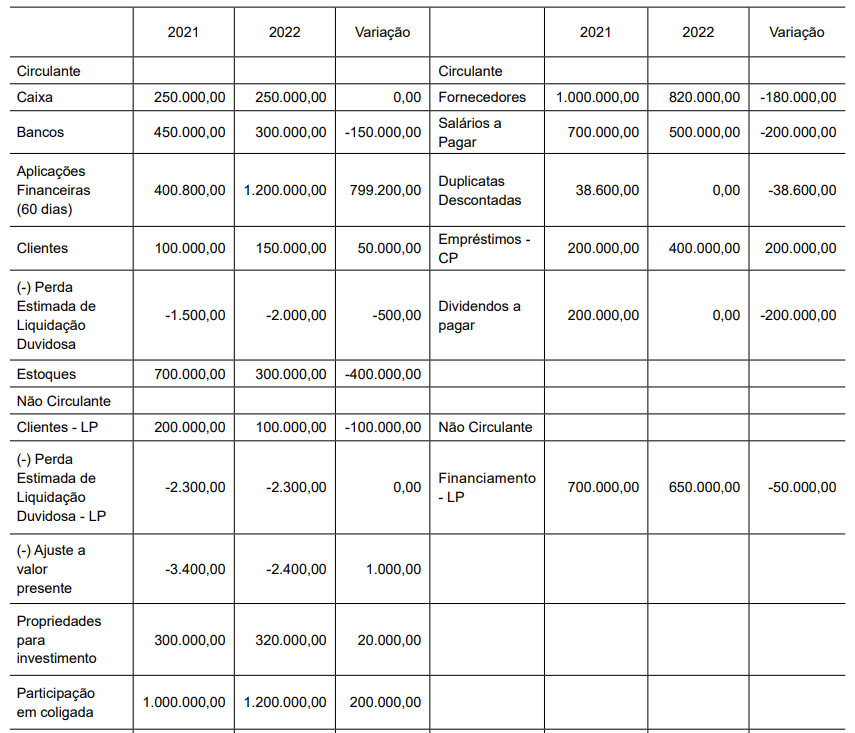
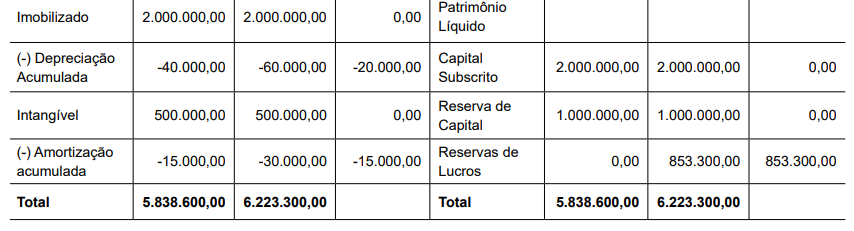
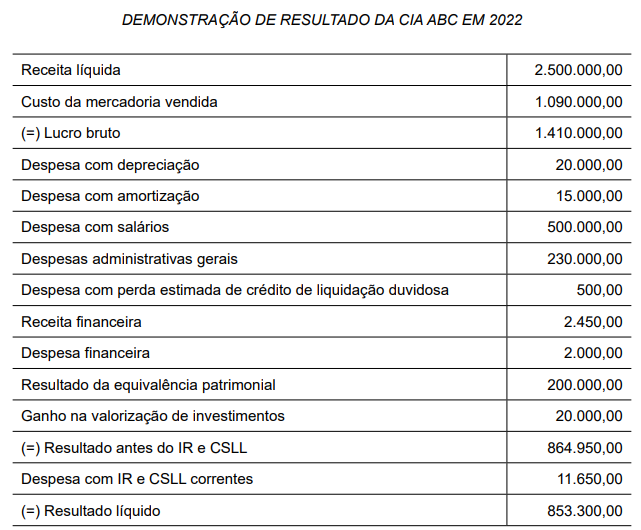
I- Resultado abrangente compreende todos os componentes da demonstração do resultado e da demonstração das mutações do patrimônio líquido.
II- Demonstrações contábeis de propósito geral (referidas simplesmente como demonstrações contábeis) são aquelas cujo propósito reside no atendimento das necessidades informacionais de usuários externos que não se encontram em condições de requerer relatórios especificamente planejados para atender às suas necessidades peculiares.
III- A entidade deve elaborar as suas demonstrações contábeis, inclusive para a demonstração dos fluxos de caixa, utilizando-se do regime de competência.
IV- Notas explicativas contêm informação adicional em relação à apresentada nas demonstrações contábeis. As notas explicativas oferecem descrições narrativas ou segregações e aberturas de itens divulgados nessas demonstrações e informação acerca de itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
Assinale a alternativa que indica apenas as afirmativas CORRETAS:
I. De acordo com a rentabilidade e lucratividade das operações.
II. Segundo as atividades operacionais, de investimento e de financiamento.
III. Baseados na liquidez e solvência da empresa.
Está(ão) CORRETA(S):
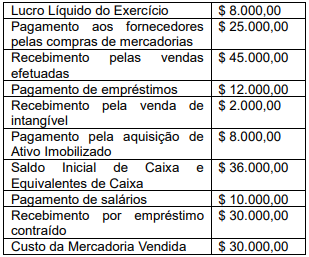
Com base nas informações apresentadas, o valor do saldo final de caixa e equivalentes de caixa, depois de elaborado o DFC da companhia, é de:
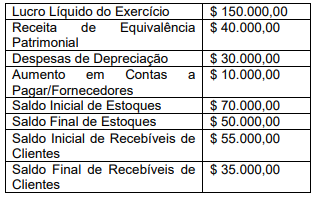
O valor do caixa gerado pelas operações foi de:
Classifique as atividades abaixo em (O) operacionais, (I) de investimento e (F) de financiamento.
( ) Recebimentos de caixa pela venda de mercadorias e pela prestação de serviços.
( ) Pagamentos em caixa para aquisição de ativo imobilizado, intangíveis e outros ativos de longo prazo.
( ) Recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura.
( ) Caixa recebido pela emissão de ações ou outros instrumentos patrimoniais.
( ) Recebimentos de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo.
( ) Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade.
A sequência correta de cima para baixo é:
Julgue o item a seguir.
É possível realizar o gerenciamento de fluxo de caixa de
uma entidade sem a análise detalhada das entradas e
saídas de dinheiro.
Julgue o item a seguir.
O gerenciamento de fluxo de caixa consiste em controlar
somente as entradas e saídas de dinheiro de uma
entidade.
A respeito da demonstração dos fluxos de caixa (DFC) e da demonstração do valor adicionado (DVA), julgue o item, com base no regramento do Conselho Federal de Contabilidade.
Na DVA, a linha insumo adquirido de terceiros
representa os valores relativos às aquisições de, por
exemplo, matérias‑primas, mercadorias, materiais,
energia e serviços, que tenham sido transformados
em despesas do período. Enquanto permanecerem
nos estoques, não compõem a formação da riqueza
criada e distribuída.

 Conheça nossos planos