Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


• Constituição da sociedade empresária por meio de integralização de R$200.000 em dinheiro.
• Compra à vista de R$80.000 em estoque.
• Compra à vista de móveis e utensílios para serem utilizados na atividade fim por R$40.000.
• Compra à vista de computadores para serem utilizados na atividade fim por R$20.000.
• Pagamento de R$30.000 referente a um ano de aluguel antecipado da sala comercial.
• Venda à vista de estoque por R$300.000.
• Pagamento das despesas de salários do trimestre de R$90.000.
O fluxo de caixa gerado pela atividade operacional da sociedade empresária no período foi de
Na Demonstração dos Fluxos de Caixa da entidade, os dois recebimentos são apresentados, respectivamente, como decorrentes da(s) atividade(s):
Os seguintes fatos aconteceram em janeiro de 2024:
• Recebimento de empréstimo bancário de R$30.000 • Compra de R$40.000 em estoques • Integralização de capital social por meio de R$15.000 em estoques. • Venda de todo o estoque, à vista, por R$100.000.
Assinale a opção que indica o fluxo de caixa gerado, respectivamente, pelas atividades operacional, de investimento e de financiamento, contabilizado na Demonstração dos Fluxos de Caixa em 31/01/2024:
Em agosto de 2024, a loja recebeu, em dinheiro, R$400.000 referentes à venda de carros e R$100.000 referentes ao aluguel dos carros.
Na Demonstração de Fluxos de Caixa mensal da loja, em 31/08/2024, deve-se reconhecer
A respeito da Contabilidade Societária, julgue o item.
É recomendável apresentar em nota explicativa, e
não na própria demonstração dos fluxos de caixa, a
reconciliação entre o lucro líquido e o fluxo de caixa
das atividades de investimento e de
financiamento.
Considerando-se as informações apresentadas e os preceitos do CPC 03 – Demonstração dos Fluxos de Caixa, essa transação deve ser apresentada na Demonstração dos Fluxos de Caixa pelo método indireto como uma:
Considerando-se as informações apresentadas e após preparar a Demonstração dos Fluxos de Caixa pelo método indireto, o contador identificou corretamente que o Fluxo de Caixa das Atividades Operacionais foi de:
A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas.
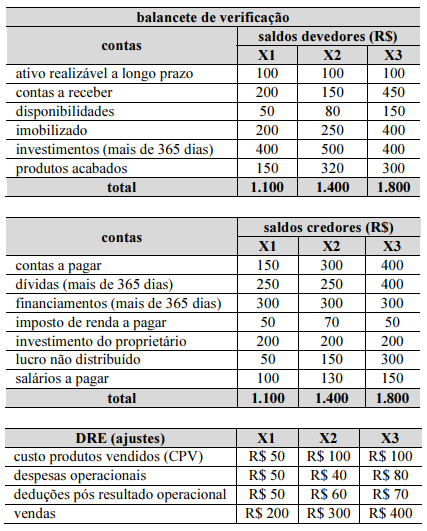
Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.
• A conta “contas a pagar” é para fornecedores.
• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.
• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).
• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.
• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).
• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).
• Não é exigido cálculo para apurar a eficiência requerida na
análise avançada, ou seja, não é necessário levantar as médias
(ativo médio, patrimônio líquido médio etc.), salvo quando a
fórmula-padrão original assim o exigir (por
exemplo, 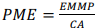 = 365, em que PME representa o
prazo médio de estocagem, EMMP, o estoque médio de
matéria-prima, e CA, o consumo anual).
A partir da situação hipotética apresentada, assinale a opção em que são apresentados os eventos que devem ser classificados como fluxos de caixa das atividades operacionais.
Na demonstração dos fluxos de caixa, para que o investimento seja classificado como equivalente de caixa, tem como requisitos sua fácil e rápida conversibilidade em valor conhecido de caixa e o risco insignificante de modificações de valor.

 Conheça nossos planos