Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Durante o mês, foram registradas as seguintes movimentações:
• Recebimento de duplicatas: R$ 150.000
• Pagamento de empréstimos: R$ 50.000
• Realização de empréstimo bancário: R$ 100.000
• Pagamento de fornecedores: R$ 300.000
• Receita de vendas a prazo: R$ 500.000
• Compra de novos equipamentos à vista: R$ 100.000
Com base nas movimentações apresentadas, é correto afirmar que o fluxo de caixa foi
Recebimento de empréstimo bancário: R$ 500.000 Amortização de empréstimo anterior: R$ 200.000 Pagamento de dividendos aos acionistas: R$ 150.000 Emissão de ações: R$ 300.000 Depreciação acumulada no período: R$ 100.000 Concessão de empréstimo a terceiros: R$ 100.000 Venda de ativo imobilizado: R$ 400.000
Com base no CPC 03 (R2), qual o valor do fluxo de caixa das atividades de financiamento?
As contas de empréstimos e resgate de títulos de dívida incluem-se no demonstrativo dos fluxos de caixa.
Em face do exposto, é correto afirmar que decorrem da(s) seguinte(s) atividade(s) operacional(is):
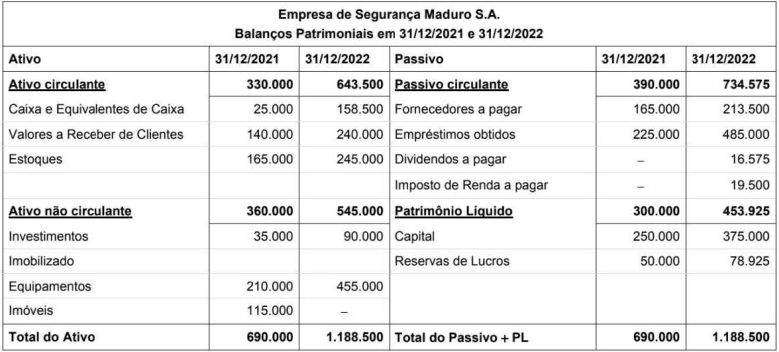
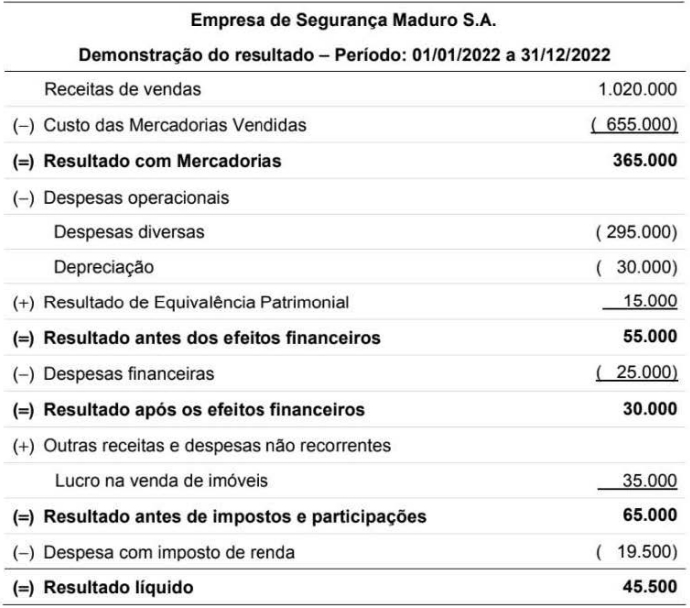
Durante o ano de 2022, a empresa não liquidou qualquer empréstimo nem pagou as despesas financeiras. Não ocorreu, também, qualquer venda de investimentos ou equipamentos e os imóveis não são depreciados.
Os valores correspondentes ao Caixa das atividades operacionais e ao Caixa das atividades de financiamentos foram, respectivamente, em 2022 e em reais:
A empresa Piedade S A. atua no segmento industrial e seu departamento contábil disponibilizou as informações apresentadas a seguir.
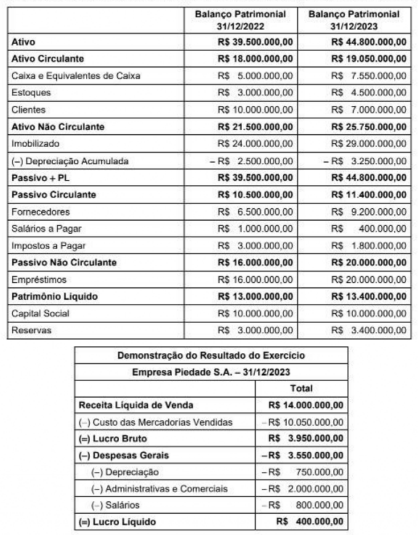
Com base apenas nas informações fornecidas e na NBC TG 03 (R3) - Demonstração dos Fluxos de Caixa, o valor do Caixa Liquido Gerado pelas Atividades Operacionais da empresa Piedade S.A., em 31/12/2023, foi de, em reais,
Os seguintes fatos ocorreram em uma empresa no ano de X1:
· Compra à vista de máquinas para uso na produção: R$ 45.000,00;
· Aquisição de imóvel à vista para ser utilizado como sede da empresa: R$ 80.000,00;
· Pagamento de taxa de manutenção anual do imóvel: R$ 5.000,00;
· Integralização de capital social por meio de entrega de um terreno: R$ 40.000,00;
· Venda de equipamentos de produção, recebida à vista: R$ 99.000,00.
A variação do fluxo de caixa da atividade de investimento, evidenciada na Demonstração dos Fluxos de Caixa da empresa, em 31/12/X1 foi de:
O fluxo de caixa é um controle de entradas (faturamento) e saídas (custos, despesas administrativas etc.). Se o resultado é positivo, significa que a entrada de recursos é maior que a saída e que a empresa está obtendo lucro. Imagina a seguinte situação descrita abaixo:
Uma sociedade empresária apresentou, no exercício de 2022, uma variação positiva no saldo de caixa e equivalentes de caixa no valor de R$ 28.000,00. Sabendo-se que o caixa gerado pelas atividades operacionais foi de R$ 36.000,00 e o caixa consumido pelas atividades de investimento foi de R$ 13.000,00, as atividades de financiamento:

 Conheça nossos planos