Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


I. A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e da Lei nº 6.404/76 e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência.
II. A demonstração dos fluxos de caixa é composta pelas alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, 3 (três) fluxos: das operações, dos financiamentos e dos investimentos.
III. As contas do ativo serão classificadas nos grupos: ativo circulante e ativo não circulante; e as do passivo nos grupos: passivo circulante, passivo exigível a longo prazo e patrimônio líquido.
IV. No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
V. As obrigações da companhia, inclusive financiamentos para aquisição de direitos do ativo não circulante, serão classificadas no passivo circulante, quando se vencerem no exercício seguinte, e no passivo não circulante, se tiverem vencimento em prazo maior. Na companhia em que o ciclo operacional da empresa tiver duração maior que o exercício social, a classificação no circulante ou longo prazo terá por base o prazo desse ciclo.
Assinale a alternativa CORRETA.
• Caixa gerado pelas atividades operacionais: R$ 500.000,00
• Caixa gerado pelas atividades de investimento: R$ 300.000,00
• Variação positiva do saldo de caixa no período: R$ 200.000,00
Além disso, a empresa informou que incorreu em despesas com depreciação e amortização no valor de R$ 100.000,00 e ajustes contábeis que impactaram positivamente o resultado do período em R$ 200.000,00, mas não afetaram diretamente o caixa. Considerando-se as informações apresentadas, é CORRETO afirmar que as atividades de financiamento:
É uma demonstração contábil que tem por objetivo apresentar as entradas e saídas de caixa em um determinado período.
É CORRETO afirmar que esta definição se refere à (ao):
I.São consideradas atividades operacionais os pagamentos a fornecedores.
II.São consideradas atividades de investimento os empréstimos obtidos.
III.São consideradas atividades de prospecção o pagamento de dividendos.
Após análise, assinale a alternativa correta.
Uma empresa contabilizou os seguintes fatos no ano de 2023:
• Venda à vista do estoque de mercadorias por R$ 150.000,00, cujo valor contábil era de R$ 75.000,00; • Recebimento de R$ 50.000,00 a título de empréstimo bancário;
• Pagamento de R$ 75.000,00 a fornecedores pelo estoque adquirido;
• Reconhecimento e pagamento de despesas de salários, no valor de R$ 20.000,00;
• Venda à vista de ativo imobilizado por R$ 110.000,00, cujo valor contábil era de R$ 70.000,00.
A partir do caso apresentado, qual foi o valor do fluxo de caixa gerado pela Atividade Operacional contabilizado na Demonstração dos Fluxos de Caixa da empresa?
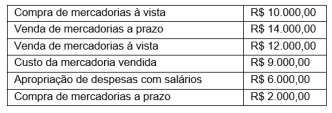
A tabela apresenta informações de uma empresa referentes ao mês de novembro de 2023. Com base nas informações apresentadas, o resultado líquido do mês de novembro de 2023 pelos regimes de competência e de caixa, respectivamente, foram de
Leia as afirmativas abaixo e marque V para verdadeiro e F para falso a respeito das demonstrações dos fluxos de caixa.
⃣ Equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em valor conhecido de caixa e que estão sujeitas a insignificante risco de mudança de valor.
⃣ Fluxos de caixa são as entradas e as saídas de caixa e de equivalentes de caixa.
⃣ Atividades operacionais são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos em equivalentes de caixa.
⃣ Os equivalentes de caixa são mantidos com a finalidade de atender a compromissos de caixa de curto prazo e, não, para investimento ou outros fins.
Assinale a alternativa que contém a sequência correta.
A figura abaixo representa o fluxo de caixa de um investimento denominado não convencional, ou seja, aquele investimento que apresenta diversos fluxos de caixa negativos e positivos ao longo de sua duração.
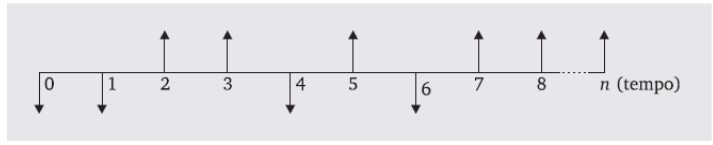
(ASSAF NETO, Alexandre. Finanças Corporativas e Valor. São Paulo: Atlas, 2014. Adaptado)
A respeito desse tipo de investimento, é correto afirmar:
O período de payback consiste na determinação do tempo necessário para que o dispêndio de capital (valor do investimento) seja recuperado por meio dos benefícios incrementais líquidos de caixa (fluxos de caixa) promovidos pelo investimento.
(ASSAF NETO, Alexandre. Finanças Corporativas e Valor. São Paulo: Atlas, 2014. Adaptado)
A respeito do Método de Payback para avaliação de investimentos, julgue as afirmativas a seguir:
I. O período de payback pode ser interpretado como um indicador do nível de risco do projeto.
II. O método de payback não leva em conta as magnitudes dos fluxos de caixa que ocorrem após o período de payback.
III. Em termos de decisão de aceitar ou rejeitar determinado investimento, o período de payback obtido deve ser confrontado com o limite estabelecido pela empresa.
IV. Por considerar o fluxo de caixa total, o método de payback descontado se assemelha em eficiência aos métodos da taxa interna de retorno (TIR) e do valor presente líquido (VPL).
Estão corretas APENAS as afirmativas:
Com base nessa classificação dos fluxos, numere a COLUNA II de acordo com a COLUNA I, fazendo a relação das atividades com os fluxos de caixa, conforme prescrito pela NBC TSP 12.
COLUNA I
1. Operacionais
2. De Investimento
3. De Financiamento
COLUNA II
( ) Recebimentos ou pagamentos em caixa por contratos futuros, a termo, de opção e swap, não relativos a negociação imediata.
( ) Pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro.
( ) Recebimentos ou pagamentos em caixa decorrentes da solução de litígios.
Assinale a sequência correta.
De acordo com Gitman (2010, p. 95): “As pessoas, assim como as sociedades por ações, devem concentrar nos fluxos de caixa ao planejar e monitorar suas finanças”. Com base nessa afirmativa, apresentamos abaixo frases sobre o fluxo de caixa da empresa. Classifique-as em verdadeiras ou falsas, em seguida, marque a opção que será a resposta correta à questão.
I - Do ponto de vista contábil, os fluxos de caixa de uma empresa podem ser resumidos na demonstração do fluxo de caixa.
II - Para fins fiscais e de relatórios financeiros, as empresas podem lançar contra as receitas anuais uma parte dos custos do ativo imobilizado.
III - Do ponto de vista financeiro, as empresas muitas vezes se concentram no fluxo de caixa operacional.
IV - Há diversos tipos de depreciação usados para fins dos relatórios financeiros.
V - Antes de tratar das maneiras pelas quais um ativo pode ser depreciado, é preciso entender o valor depreciável e a vida útil de um ativo.
Assinale a alternativa correspondente ao relatório que registra as entradas e saídas de dinheiro de uma empresa, em valores brutos, provenientes das atividades operacionais.
I.O método direto demonstra as entradas e saídas de caixa de forma detalhada, apresentando as operações que geraram cada movimentação financeira.
II.O método indireto parte do lucro líquido e ajusta os valores de acordo com as variações do ativo e passivo, além das despesas que não envolvem movimentação de caixa.
III.O método direto e o método indireto geram valores finais diferentes no fluxo de caixa, refletindo interpretações distintas das atividades operacionais da empresa.
Assinale a alternativa correta:
São apresentadas a seguir as informações retiradas da demonstração do fluxo de caixa de uma empresa comercial.

É correto afirmar que, com atividades de investimento,

 Conheça nossos planos