A empresa Piedade S A. atua no segmento industrial e seu dep...
A empresa Piedade S A. atua no segmento industrial e seu departamento contábil disponibilizou as informações apresentadas a seguir.
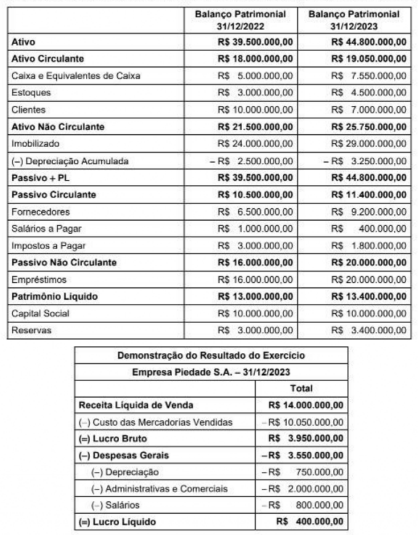
Com base apenas nas informações fornecidas e na NBC TG 03 (R3) - Demonstração dos Fluxos de Caixa, o valor do Caixa Liquido Gerado pelas Atividades Operacionais da empresa Piedade S.A., em 31/12/2023, foi de, em reais,
Comentários
Veja os comentários dos nossos alunos
DFC Método Indireto
Lucro Líquido R$ 400.000
(+) Despesa com Depreciação R$ 750.000
Lucro Ajustado R$ 1.150.000
(-) Aumento Estoques -R$ 1.500.000
(+) Diminuição Clientes R$ 3.000.000
(+) Aumento Fornecedores R$ 2.700.000
(-) Diminuição Salários a Pagar -R$ 600.000
(-) Diminuição Impostos a Pagar -R$ 1.200.000
Fluxo Gerado pelas Atividades Operacionais (FCO) R$ 3.550.000
GABARITO E
Para calcular o Fluxo de Caixa Operacional pelo Metodo Indireto, partimos do Lucro Liquido (DRE) e realizamos os ajustes dos itens nao monetarios (exemplo clássico é a Depreciaçao da DRE) e das variaçoes do Capital Circulante Liquido (Ativo e Passivo Circulantes).
- PONTO DE PARTIDA Lucro Liquido do Exercicio (DRE): R$ 400.000,00
- AJUSTE DE ITENS NAO CAIXA (+) Despesa de Depreciaçao (DRE): +R$ 750.000,00 (despesa sem desembolso de caixa)
Subtotal (Lucro Ajustado): 400.000,00 + 750.000,00 = R$ 1.150.000,00
- VARIACOES DO CAPITAL CIRCULANTE LIQUIDO (ATIVO E PASSIVO OPERACIONAIS)
Variaçoes do Ativo Circulante (ATENÇAO: NAO CONSIDERAMOS O ITEM "CAIXA", POIS ESTE JÁ FOI COMPUTADO PARA FINS DA DFC):
- Estoques: passou de R$ 3.000.000,00 para R$ 4.500.000,00 (aumento de R$ 1.500.000,00). Aumento de ativo reduz o caixa: -R$ 1.500.000,00
- Clientes: passou de R$ 10.000.000,00 para R$ 7.000.000,00 (reduçao de R$ 3.000.000,00). Reduçao de ativo gera caixa: +R$ 3.000.000,00
Variaçoes do Passivo Circulante:
- Fornecedores: passou de R$ 6.500.000,00 para R$ 9.200.000,00 (aumento de R$ 2.700.000,00). Aumento de passivo preserva caixa: +R$ 2.700.000,00
- Salarios a Pagar: passou de R$ 1.000.000,00 para R$ 400.000,00 (reduçao de R$ 600.000,00). Reduçao de passivo consome caixa: -R$ 600.000,00
- Impostos a Pagar: passou de R$ 3.000.000,00 para R$ 1.800.000,00 (reduçao de R$ 1.200.000,00). Reduçao de passivo consome caixa: -R$ 1.200.000,00
CONSOLIDAÇAO DO FLUXO DE CAIXA OPERACIONAL (FCO)
FCO = 1.150.000,00 - 1.500.000,00 + 3.000.000,00 + 2.700.000,00 - 600.000,00 - 1.200.000,00 FCO = R$ 3.550.000,00 (positivo)
Clique para visualizar este comentário
Visualize os comentários desta questão clicando no botão abaixo
 Conheça nossos planos