Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Quanto às receitas, despesas, custos e resultados, julgue o item subsequente.
Confrontar receitas e despesas para apurar o resultado do período obtido pelas entidades é a finalidade precípua da contabilidade.
Considerando as operações de investimento e financiamento que envolvem a dinâmica do valor do dinheiro no tempo, a estrutura temporal dos fluxos de caixa e o reconhecimento econômico de resultados em ambientes de capitalização composta, julgue o item a seguir.
No regime de competência, a apropriação de receitas financeiras por juros compostos implica necessariamente o reconhecimento de receitas crescentes ao longo do tempo, mesmo que a taxa de juros seja constante.
A partir da situação hipotética precedente, julgue o item a seguir.
O reconhecimento contábil de receitas financeiras decorrentes de juros compostos deve ocorrer apenas no momento do recebimento do caixa.
Em relação às demonstrações contábeis aplicáveis às entidades comerciais, de serviços e industriais, julgue os item que se segue.
O custo das mercadorias vendidas deve ser reconhecido na demonstração do resultado do exercício como dedução do montante da receita líquida obtida com as vendas de mercadorias.
Coluna 1
1. Duplicatas a receber com vencimento em 90 dias.
2. Empréstimo bancário com vencimento em 24 meses.
3. Receita de vendas a prazo.
4. Salários a pagar no próximo mês.
Coluna 2
( ) Passivo circulante.
( ) Ativo circulante.
( ) Conta de resultado.
( ) Passivo não circulante.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Com base nesses dados, assinale a opção correta quanto à contabilização dessas operações.
• Despesas com tributos sobre o lucro: R$ 510.000,00; • Despesas operacionais: R$ 20.000,00; • Receita bruta de serviços: R$ 1.500.000,00; • Impostos sobre serviços: R$ 40.000,00; • Descontos incondicionais: R$ 30.000,00; • Custo dos serviços prestados: R$ 400.000,00.
Com base nessas informações, é correto afirmar que a Cia. “G” S.A. apurou
I.O Balanço Patrimonial evidencia a posição patrimonial e financeira da entidade em determinada data, apresentando os ativos, passivos e o patrimônio líquido de forma estruturada.
II.A Demonstração do Resultado do Exercício (DRE) evidencia a formação do resultado líquido do período, confrontando as receitas com os custos, despesas e encargos correspondentes.
III.As Notas Explicativas integram as Demonstrações Contábeis e têm por finalidade complementar as informações nelas contidas, fornecendo dados adicionais relevantes para o entendimento da situação patrimonial e financeira da entidade.
Está CORRETO o que se afirma em:
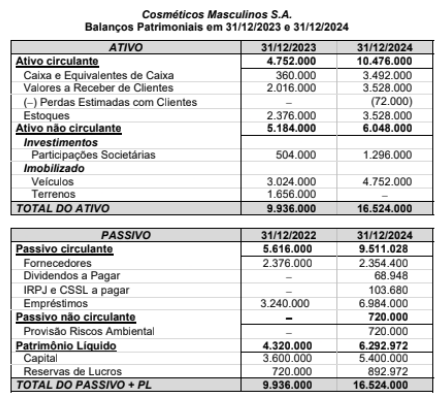
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
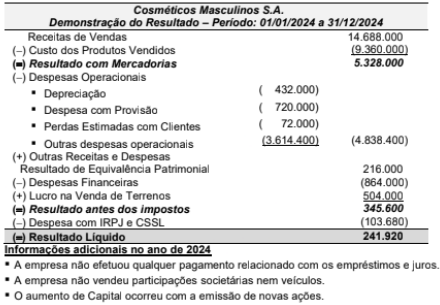
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:
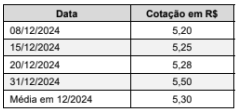
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
• R$ 600.000 são mensurados ao custo amortizado.
• R$ 450.000 são mensurados ao valor justo por meio de outros resultados abrangentes.
• R$ 150.000 são mensurados ao valor justo por meio do resultado.
A taxa de juros contratada foi 1% ao mês para todos os títulos e os valores justos dos títulos, em 31/12/2024, eram os seguintes:
• Títulos mensurados ao custo amortizado = R$ 612.000
• Títulos mensurados ao valor justo por meio de outros resultados abrangentes = R$ 459.000
• Títulos mensurados ao valor justo por meio do resultado = R$ 153.000
O valor registrado pela empresa na Demonstração do Resultado de 2024, referente exclusivamente às aplicações financeiras apresentadas, foi, em reais,
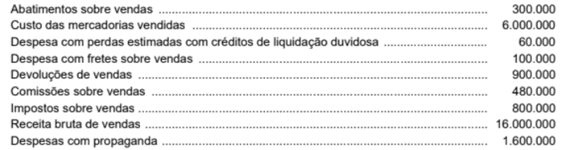
O valor do Lucro Bruto evidenciado na Demonstração do Resultado do ano de 2024 pela empresa Vendemos de Tudo S.A. foi, em reais,

A compra ocorreu no dia 30/06/2021, a empresa tem como política utilizar os caminhões até atingirem 1.000.000 de quilômetros rodados em um prazo máximo de 8 anos. O valor residual estimado para venda do caminhão no final da vida útil era R$ 600.000 e a empresa calcula a despesa de depreciação em função dos quilômetros rodados. Em 30/06/2024, o caminhão já tinha rodado 400.000 quilômetros e a empresa o vendeu por R$ 1.350.000, à vista. O resultado apurado na venda do caminhão e evidenciado na demonstração do resultado de 2024 foi
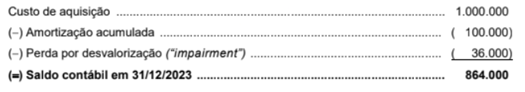
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
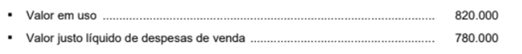
Na Demonstração do Resultado de 2024, a empresa deveria
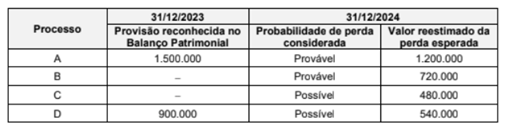
O impacto reconhecido no resultado de 2024 e o saldo apresentado em seu Balanço Patrimonial de 31/12/2024, decorrentes exclusivamente dos processos citados, foram, respectivamente, com os valores expressos em reais:
• R$ 1.010.250 para o fornecedor das mercadorias.
• R$ 30.000 para a transportadora que levou as mercadorias até sua loja.
Estão incluídos nesses valores pagos, os seguintes tributos:
• Tributos recuperáveis no valor total de R$ 138.000
• Tributos não recuperáveis no valor total de R$ 96.000
Em 10/12/2023, a empresa vendeu 80% das mercadorias pelo valor R$ 2.700.000, mas concedeu um desconto comercial de 10% em função da quantidade adquirida pelo comprador. Os impostos sobre a venda são de 10% sobre o valor líquido da venda, a empresa pagou para seus vendedores o valor de R$ 48.600 a título de comissão e R$ 42.000 para a transportadora que fez a entrega das mercadorias vendidas. O lucro bruto apurado pela empresa Comprando e Vendendo S.A., especificamente em relação à compra e venda das mercadorias citadas, foi, em reais,
• Receita prevista de vendas: R$ 100.000.
• Custos variáveis: 40% da receita.
• Despesas fixas: R$ 30.000.
• Despesas financeiras: R$ 5.000.
Com base nesses dados, qual é o resultado operacional previsto?

 Conheça nossos planos