Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


No que diz respeito à destinação de resultado, julgue o item subsequente.
As participações estatutárias de empregados de uma sociedade por ações têm, como base de cálculo, o valor do resultado do exercício apurado antes da dedução dos prejuízos acumulados e da provisão para o imposto sobre a renda, consideradas eventuais participações anteriormente calculadas.
Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.
A demonstração do resultado do exercício é um demonstrativo dedutivo que, a partir da receita bruta de vendas, considera os custos, despesas, encargos e perdas que contribuíram para a formação do resultado do exercício social.
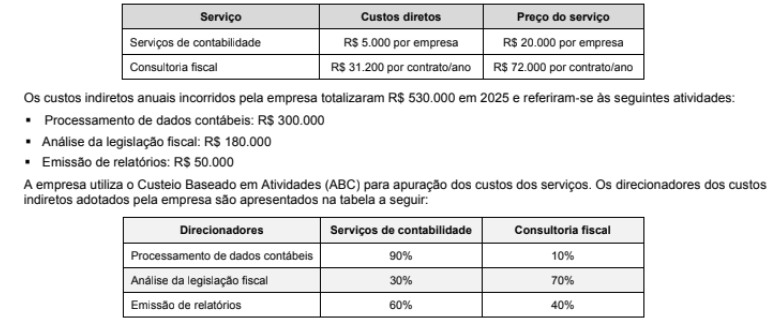
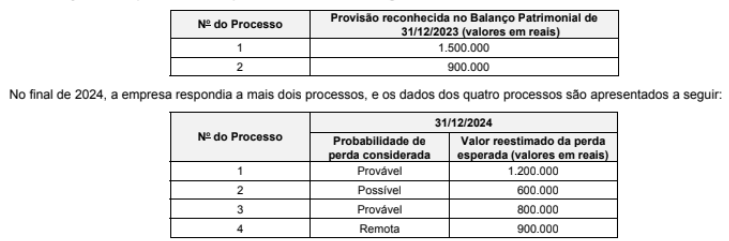
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido resultado de 2024 foram, respectivamente eem reais,
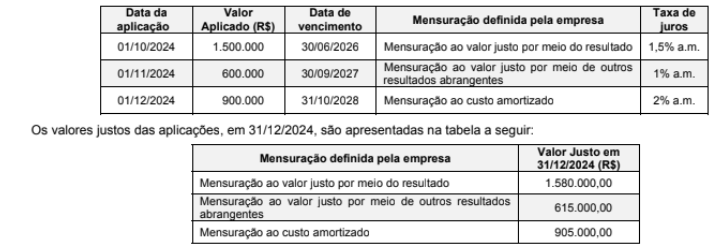
O valor total evidenciado na demonstração do resultado da empresa no ano de 2024, decorrente exclusivamente das aplicações apresentadas foi, em reais:
No dia 01/12/2024 uma empresa realizou vendas de mercadorias nas seguintes condições:
• Vendas à vista...................... R$ 4.000.000,00
• Vendas a prazo...................... R$ 3.047.500,00
As vendas a prazo serão recebidas integralmente em 01/06/2026, sendo que a empresa praticava a taxa de juros de 0,758% ao mês (equivalente a 15% no prazo da venda a prazo).
Sabendo que os impostos incidentes sobre a Receita de Vendas totalizaram R$ 800.000,00 e as despesas com frete para a entrega das mercadorias vendidas totalizaram R$ 25.000,00, o valor da Receita Líquida de Vendasa ser evidenciado na Demonstração do Resultado do ano de 2024, decorrentes exclusivamente das vendas efetuadas em 01/12/2024, foi, em reais:
Considere que o Lucro Antes do Imposto de Renda e Contribuição Social (IR/CS), sem o registro da depreciação, é de R$ 28.000,00 e a alíquota de Imposto de Renda e Contribuição Social é de 30%.
Seguindo o Pronunciamento Técnico CPC 32 - Tributos sobre o lucro, a apresentação correta na Demonstração do Resultado dos tributos em 20X5 para fins societários é&:
Julgue o item subsecutivo, referente à contabilidade gerencial, à estrutura conceitual da contabilidade e a demonstrações contábeis.
A demonstração do resultado do exercício (DRE) destina-se a evidenciar as entradas e saídas de caixa e equivalentes de caixa da entidade.
No que diz respeito à demonstração de resultado do exercício das entidades estatais não dependentes, julgue o item a seguir.
Nenhuma receita ou despesa pode ser evidenciada como resultado extraordinário.
No que diz respeito à demonstração de resultado do exercício das entidades estatais não dependentes, julgue o item a seguir.
A demonstração do resultado é integralmente composta por valores (receitas e despesas) que estão compreendidos nos resultados abrangentes da entidade.
No que diz respeito à demonstração de resultado do exercício das entidades estatais não dependentes, julgue o item a seguir.
As receitas de juros devem ser apresentadas, na demonstração do resultado do período, separadas da receita principal que lhes deu origem, utilizando-se o método de juros eleito e adotado pela entidade.
No que diz respeito à demonstração de resultado do exercício das entidades estatais não dependentes, julgue o item a seguir.
As operações descontinuadas devem ser evidenciadas com valores detalhados, em suas receitas e despesas.
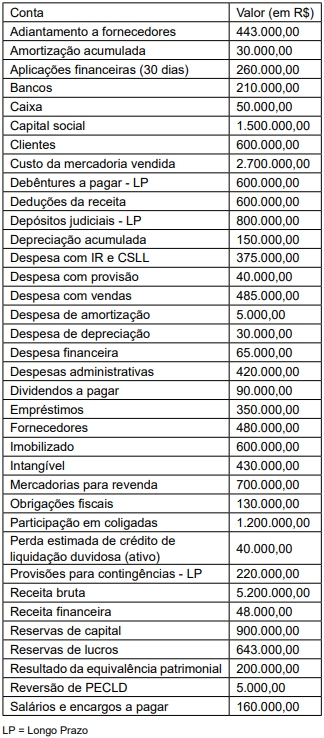
Os dados e as informações a seguir serão utilizadas para responder à questão:
A seguir, são apresentadas as contas contábeis e os seus respectivos saldos retirados do Balanço Patrimonial e da Demonstração de Resultado da XYZ S.A em 31/12/2025:
Durante seu último exercício social, uma entidade mercantil contabilizou os seguintes eventos de resultado.
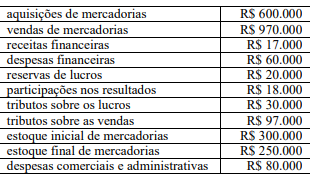
Com base nessas informações, é correto afirmar que o lucro líquido apurado no exercício social em questão foi
Em 31/12/2025, uma entidade apresentou os seguintes saldos em sua Demonstração do Resultado:
• Receita de contrato com clientes: R$ 120.000;
• Custos das mercadorias vendidas: R$ 50.000;
• Despesas de salários: R$ 42.000;
• Despesas de aluguel: R$ 36.000;
• Receitas financeiras: R$ 25.000;
• Despesas de depreciação: R$ 15.000; e
• Despesas de juros: R$ 14.000.
Assinale a opção que indica o Valor Adicionado Total a Distribuir, na Demonstração do Valor Adicionada da entidade, na data.
I. desvalorização de estoque.
II. perda de recuperabilidade de ativo intangível.
III. garantias que serão necessárias para o custo de reparação da mercadoria vendida.
Das estimativas realizadas, tem natureza credora a contrapartida da despesa, que se afirma em
Em 31/12/2025, a entidade realizou um teste de recuperabilidade do terreno e estimou que o seu valor em uso era de R$ 280.000, enquanto o valor justo líquido das despesas de venda era de R$ 320.000.
Em janeiro de 2026, a entidade vendeu o terreno por R$ 325.000.
Em sua Demonstração do Resultado mensal, em 31/01/2026, a venda do terreno foi reconhecida como
A entidade, para aumentar sua liquidez, descontou a duplicata em uma instituição financeira, tendo recebido R$ 36.000,00 em dinheiro.
A diferença de R$ 4.000 foi reconhecida na Demonstração do Resultado da entidade como
Em 2025, ela reconheceu receita com a prestação de serviços de R$ 700.000. Do valor, 80% foram recebidos neste ano. Além disso, os custos relacionados aos serviços prestados foram de R$ 300.000. Todo o valor foi pago em 2025.
Ainda, em 2025, a entidade vendeu um imóvel, cujo valor contábil era de R$ 70.000, por R$ 100.000, à vista.
Ao realizar a análise vertical da Demonstração do Resultado da entidade, pode-se constatar que o lucro bruto corresponde à seguinte porcentagem da receita líquida:

 Conheça nossos planos