Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.106 questões


Pode-se inferir que
Essas informações são fornecidas no balanço patrimonial, ao
Por já ser cliente do locador, a sociedade empresária recebeu um desconto de 10% nos dois primeiros meses de uso do imóvel.
Assinale a opção que indica a despesa de aluguel da sociedade empresária em janeiro de 2025, de acordo com o Regime de Competência
I. É possível realizar uma estimativa confiável do valor da obrigação
II. É possível que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Espera-se que a obrigação seja extinta em 2026.
Está correto o que se afirma em:
Deste modo, em 2025, a entidade reverteu a reserva para contingências, com contrapartida
Isso significa que os relatórios buscam
No ano, ela apurou, em sua Demonstração do Resultado, lucro líquido de R$ 23.000.
Assinale a opção que indica os lançamentos contábeis realizados para a constituição da Reserva Legal, em 31/12/2025
A escrituração contábil deve observar formalidades intrínsecas e extrínsecas para garantir a idoneidade e a tempestividade dos registros dos atos e fatos administrativos. Acerca dos livros contábeis obrigatórios e dos métodos de retificação de lançamentos, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__) O Livro Diário deve ser autenticado no órgão competente e conter o registro cronológico de todos os fatos contábeis, sendo admitida a escrituração resumida desde que detalhada em livros auxiliares devidamente autenticados.
(__) O lançamento de estorno é o método de retificação que consiste em lançar o valor correto na conta adequada, mantendo-se o registro incorreto original para fins de histórico e trilha de auditoria.
(__) No regime de competência, as receitas e despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente ao recebimento ou pagamento dos respectivos valores financeiros.
(__) O Balancete de Verificação é um demonstrativo auxiliar que relaciona todas as contas com seus respectivos saldos devedores ou credores, servindo para testar a igualdade matemática do método das partidas dobradas, mas não garante a inexistência de erros de classificação.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo:
I- Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II- Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
III- Patrimônio líquido é participação residual nos passivos da entidade após a dedução de todos os seus ativos.
IV- Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
V- Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, inclusive aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
Está correto apenas o que se afirma em
Sobre os lançamentos contábeis com base no Regime de Competência de Exercícios, é correto afirmar que, quando ocorre
Sobre as características qualitativas, é correto afirmar que(,)
Segundo o CPC 00 (R2), é correto afirmar que o objetivo do relatório financeiro para fins gerais é
Considere as seguintes informações:
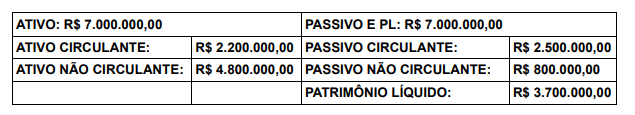
Após o Balanço Patrimonial acima, foram realizadas as seguintes operações:
- Aquisição, a prazo (vencimento em 30 dias), de mercadorias para estoque, no valor de R$ 300.000,00.
- Pagamento da folha de salários do mês anterior, já apropriada na época, no valor de R$ 1.400.000,00.
- Registro contábil dos juros do mês corrente sobre aplicação financeira de curto prazo (não regatada/sacada), no valor de R$ 20.000,00.
- Pagamento de fornecedor, no valor original de R$ 70.000,00, com incidência de juros por atraso no valor de R$ 10.000,00, sendo o desembolso total de R$ 80.000,00 e considerando que não foram realizados registros contábeis anteriores relativos aos juros por atraso.
Com base nas informações apresentadas, é possível afirmar que:

 Conheça nossos planos