Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.107 questões


• janeiro: venda de mercadorias no valor de 90.000, recebendo 30.000 à vista e o restante em duas parcelas iguais para os meses de fevereiro e março; • fevereiro: venda de mercadorias no valor de 60.000, recebendo 20.000 à vista e o restante em duas parcelas iguais para os meses de março e abril; • março: venda de mercadorias no valor de 100.000, recebendo 40.000 à vista e o restante em seis parcelas iguais, sendo a primeira com vencimento em abril.
Considerando os regimes de competência e de caixa, assinale a alternativa que apresenta a receita reconhecida no mês março de 2025.
• Fornecedores: R$ 109.000; • Capital social: R$ 250.000; • Móveis e equipamentos: R$ 135.000; • Depreciação acumulada: R$ 55.000; • Veículos: R$ 185.000; • Caixa e bancos: R$ 143.000; • Estoques: R$ 67.000; • Empréstimos e financiamento: R$ 250.000; • Marcas e patentes: R$ 285.000; • Reserva de contingência: R$ 46.000; • Aluguel a pagar: R$ 15.000; • Salários a pagar: R$ 47.000; • Impostos a recolher: R$ 43.000.
Com base nessas informações, calcule o valor do Ativo, do Passivo Exigível e do Patrimônio Líquido e assinale a alternativa correta.
( ) A aquisição de ações da própria companhia, com pagamento à vista, caracteriza um fato contábil modificativo diminutivo.
( ) A reversão de perdas por redução ao valor recuperável de ativos (impairment) constitui um fato contábil modificativo diminutivo.
( ) O pagamento de uma obrigação no vencimento, sem acréscimo de juros, representa um fato contábil permutativo, pois não altera o patrimônio líquido da companhia.
O Patrimônio, em sua concepção contábil, é o conjunto de bens, direitos (Ativo) e obrigações (Passivo) de uma entidade. O Patrimônio Líquido, por sua vez, é a diferença entre o Ativo e o Passivo, representando os recursos próprios da entidade, ou a obrigação não exigível para com os sócios ou proprietários. Acerca da equação patrimonial e da representação do Patrimônio Líquido, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) A equação fundamental da Contabilidade é expressa por: Ativo = Passivo Exigível + Patrimônio Líquido.
(__) O Patrimônio Líquido é considerado uma "obrigação não exigível" da entidade para com seus proprietários ou acionistas.
(__) Quando uma entidade possui um Ativo total de R$ 100.000,00 e um Passivo Exigível total de R$ 120.000,00, ela apresenta uma situação de Patrimônio Líquido negativo de R$ 20.000,00, denominada Passivo a Descoberto.
(__) O capital social investido pelos proprietários, as reservas de lucros e os ajustes de avaliação patrimonial são contas que compõem o grupo do Ativo Não Circulante.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
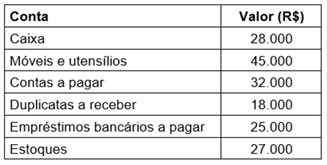
- Estoque inicial de mercadorias: R$ 400.000
- Fornecedores iniciais: R$ 100.000
- Estoque final de mercadorias: R$ 120.000
- Fornecedores finais: R$ 60.000
- Custo da mercadoria vendida: R$ 520.000
De acordo com as informações apresentadas, é correto afirmar que, no mês de setembro de 2025, foi pago aos fornecedores o valor de
Um contador da CODERN revisou os registros contábeis da entidade com vistas à adequação ao Manual de Contas do Setor Portuário, emitido pela ANTAQ. Durante essa análise, com base nas normas contábeis aplicáveis ao setor portuário e no Manual de Contas da ANTAQ, foram identificados os seguintes fatos contábeis:
I. os rendimentos produzidos por títulos e valores mobiliários foram reconhecidos diretamente no resultado, independentemente da categoria contábil em que esses ativos estavam classificados;
II. custos de manutenção de rotina de item do imobilizado que incluem, principalmente, mão de obra, bens de consumo e pequenas peças foram reconhecidos no resultado quando incorridos;
III. constitui-se provisão no passivo sempre que a depreciação acumulada de um ativo imobilizado excede seu custo de aquisição;
IV. peças de reposição e manutenção que só podem ser utilizadas em conexão com equipamentos do ativo imobilizado foram classificadas como ativo imobilizado;
V. imóveis destinados ao uso da Autoridade Portuária em suas atividades operacionais registrados como propriedade para investimentos.
Estão corretos:
A ITG 2000 (R1) – Escrituração Contábil - estabelece critérios e procedimentos a serem adotados pela entidade para a escrituração contábil de seus fatos patrimoniais, por meio de qualquer processo, bem como a guarda e a manutenção da documentação e de arquivos contábeis e a responsabilidade do profissional da contabilidade. Segundo a norma, a retificação de determinado lançamento contábil se dará por meio do processo técnico de correção de registro realizado após a constatação de erro na escrituração contábil da entidade.
Acerca do processo de retificação do lançamento contábil, assinale a alternativa CORRETA.

 Conheça nossos planos