Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.104 questões


Considere o Texto III abaixo para responder à questão.
Texto III
A Construtora Gama Ltda., administrada por Eduardo e Sidney, encerrou seu exercício financeiro e elaborou o Balanço Patrimonial e a Demonstração do Resultado do Exercício. Entre as operações realizadas no período estavam vendas de serviços, aquisição de materiais a prazo, contratação de empréstimos e pagamento de fornecedores, operações que produziram diferentes efeitos sobre a situação patrimonial e o resultado da empresa.
Para verificar a regularidade das informações apresentadas, a empresa contratou a Auditoria Sigma & Associados, que realizou o planejamento dos trabalhos, avaliou os riscos de distorções relevantes e definiu procedimentos para obtenção de evidências. Durante a auditoria, foram realizados testes sobre os controles internos e procedimentos destinados à verificação dos saldos, transações e demais informações constantes das demonstrações contábeis.
No decorrer de uma fiscalização, foram ainda identificadas situações envolvendo a Construtora e agentes públicos. David, servidor responsável por determinada fiscalização, teria solicitado vantagem indevida para deixar de cobrar tributo. Paralelamente, a empresa teria adotado procedimentos destinados a reduzir ilegalmente sua obrigação tributária, mediante omissão de informações e inserção de dados falsos em documentos fiscais.
Os fatos passaram a ser analisados à luz das normas de contabilidade e auditoria e da legislação penal aplicável.
I- A aquisição de materiais a prazo aumenta o ativo e o passivo.
II- Ao lançar o pagamento a fornecedores a Construtora Gama não deve registrar um movimento a débito.
III- A receita proveniente das vendas de serviços deve ser computada na determinação do resultado do exercício independentemente da sua realização em moeda.
É CORRETO o que se afirma em:
De acordo com o item 4.26 da NBC TG Estrutura Conceitual, do Conselho Federal de Contabilidade, passivo é uma __________ da entidade de __________ como resultado de eventos passados.
Assinale a alternativa que completa correta e respectivamente as lacunas.
I. A despesa com energia elétrica correspondente ao consumo do mês de dezembro de 2025, no valor de R$ 200,00, foi quitada ainda em dezembro de 2025.
II. A despesa de aluguel referente ao mês de janeiro de 2026, no valor de R$ 500,00, foi paga antecipadamente, em dezembro de 2025.
III. A despesa de água correspondente ao consumo de dezembro de 2025, no valor de R$ 400,00, foi paga em janeiro de 2026.
IV. Os juros correspondentes ao mês de janeiro de 2026, no valor de R$ 250,00, foram pagos durante o próprio mês de janeiro de 2026.
V. Os juros referentes ao mês de dezembro de 2025, no valor de R$ 1.000,00, foram recebidos somente em janeiro de 2026.
VI. Os aluguéis relativos aos bens utilizados durante janeiro de 2026, no valor de R$ 1.300,00, foram recebidos antecipadamente, em dezembro de 2025.
VII. Os serviços prestados pela empresa em dezembro de 2025, no valor de R$ 1.700,00, tiveram seus valores recebidos em dezembro de 2025.
VIII. As comissões auferidas durante o mês de janeiro de 2026, no valor de R$ 750,00, foram recebidas no próprio mês de janeiro de 2026.
Considerando os fatos contábeis apresentados, determine o resultado obtido pela empresa segundo o regime de caixa e o regime de competência, para os meses de dezembro de 2025 e janeiro de 2026. Em seguida, assinale a alternativa que apresenta a afirmação CORRETA.
I. A disposição das contas do Ativo considera o grau de facilidade de conversão dos recursos em dinheiro, razão pela qual os elementos mais líquidos são apresentados antes daqueles cuja realização ocorrerá em prazo mais longo.
II. O Patrimônio Líquido pode apresentar, entre seus componentes, o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações em tesouraria e os prejuízos acumulados, conforme a situação da entidade.
III. Uma máquina adquirida pela empresa para utilização em seu processo produtivo, permanecendo destinada às atividades operacionais por vários períodos, é um exemplo de elemento que pode ser registrado no Ativo Imobilizado.
IV. Toda doação ou subvenção recebida pela entidade para aplicação em investimentos deve ser reconhecida como reserva de capital, independentemente da finalidade, das condições estabelecidas e das normas contábeis aplicáveis.
V. Alterações no valor de determinados ativos ou passivos, quando decorrentes de mensuração a valor justo e enquadradas nas situações previstas pelas normas contábeis, podem produzir efeitos registrados no Patrimônio Líquido por meio dos ajustes de avaliação patrimonial, enquanto não forem reconhecidas no resultado.
Considerando as afirmações apresentadas, assinale a alternativa que contém a sequência CORRETA:
Considerando apenas essas informações, assinale a alternativa que apresenta o lançamento contábil CORRETO:
1. Aquisição de computadores e periféricos por R$ 10.450,00, pagando 15% de entrada;
2. Venda de um veículo de uso 100% depreciado por R$ 35.000,00, com perda de 30%.
Finalizadas as operações, devidamente escrituradas nos livros diário e razão, na emissão do balancete de verificação, o técnico em contabilidade validou com veracidade os seguintes saldos:
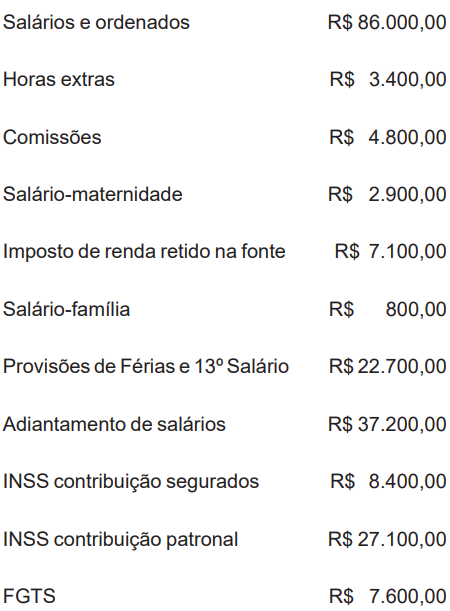
De acordo com as informações, desconsiderando qualquer outra forma de tributação, pode-se dizer que as despesas efetivamente contabilizadas no período 07/2026 serão de:
Ao realizar o registro contábil desse fato, o técnico em contabilidade poderá efetuar a escrituração por meio de um único lançamento contábil, utilizando-se da seguinte fórmula:
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
O pagamento antecipado de duplicata a fornecedor, com a obtenção de desconto, constitui fato contábil permutativo, uma vez que envolve somente a troca entre elementos do ativo e do passivo.
Com base nessa situação hipotética e desconsiderando‑se os tributos, julgue o item a seguir, em conformidade com a NBC TG 16 – Estoques.
Adotado o custo médio ponderado, o custo das mercadorias vendidas em março de 2025 será de R$ 1.800.
• Disponibilidades: R$ 20.000;
• Terreno: R$ 15.000; e
• Patrimônio Líquido: R$ 35.000.
Em dezembro de 2025, aconteceram as seguintes transações entre a Cia. X e a Cia. Y:
• prestação de serviços da Cia. X para a Cia. Y por R$ 9.000 com recebimento previsto para 3 meses. Os custos dos serviços prestados foram de R$ 4.000, pagos à vista.
• venda de um terreno da Cia. X para a Cia. Y por R$ 20.000, com recebimento previsto para 15 meses.
• concessão de empréstimo da Cia. X para a Cia. Y no valor de R$ 8.000, com recebimento previsto para 9 meses.
Em 31/12/2025, o ativo circulante da Cia. X era de
(1)Transposição dos lançamentos para as contas individualizadas no livro Razão.
(2)Elaboração das demonstrações contábeis do período.
(3)Registro das operações, em ordem cronológica, no livro Diário.
(4)Levantamento do balancete de verificação com os saldos das contas.
Assinale a alternativa que apresenta a ordem lógica correta dessas etapas no ciclo de escrituração:
I. Aquisição, à vista, de equipamentos destinados ao uso administrativo, por R$ 18.000,00;
II. Pagamento de obrigação com fornecedor no valor de R$ 7.500,00, sem juros ou descontos;
III. Reconhecimento de despesa de energia elétrica do período, no valor de R$ 2.800,00, a ser paga no mês seguinte;
IV. Recebimento de R$ 12.000,00 referente a direito anteriormente reconhecido em contas a receber.
Considerando os efeitos dessas operações sobre o patrimônio e o resultado, assinale a alternativa correta.
Algumas operações provocaram apenas alterações qualitativas, enquanto outras produziram efeitos quantitativos ou reuniram, simultaneamente, ambas as características. Considerando a classificação dos fatos contábeis quanto aos efeitos produzidos sobre o patrimônio, relacione as classificações apresentadas na Coluna 1 aos respectivos lançamentos constantes da Coluna
Coluna 1:
1.Fato contábil modificativo.
2.Fato contábil permutativo.
3.Fato contábil misto.
Coluna 2:
(__)Débito − Bancos (Ativo) / Crédito − Créditos a Receber (Ativo), referente ao recebimento de crédito anteriormente reconhecido.
(__)Débito − Despesa com Depreciação (Variação Patrimonial Diminutiva) / Crédito − Depreciação Acumulada (Redutora do Ativo), referente ao reconhecimento da depreciação do período.
(__)Débito − Fornecedores a Pagar (Passivo) / Débito − Despesa Financeira (Variação Patrimonial Diminutiva) / Crédito − Bancos (Ativo), referente à quitação de obrigação acrescida de encargos financeiros.
(__)Débito − Variação Patrimonial Diminutiva − Consumo de Materiais / Crédito − Estoques (Ativo), referente ao reconhecimento do consumo de materiais anteriormente adquiridos pela entidade.
Assinale a alternativa que contém a sequência correta, de cima para baixo:

 Conheça nossos planos