Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.107 questões


Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352829
Contabilidade Geral
Texto associado
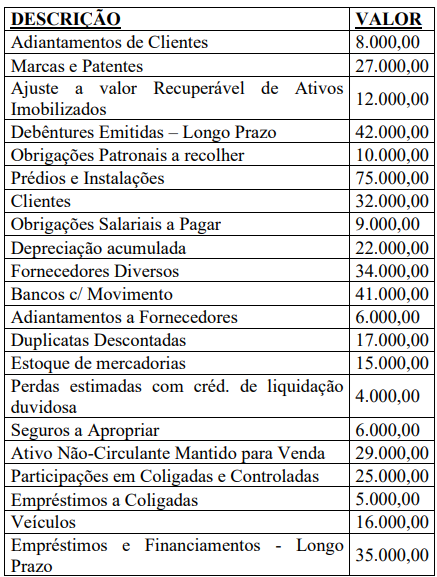
INSTRUÇÃO: Para resolução da questão considere as informações a seguir.
A Cia. Stakeholder é uma empresa comercial do ramo
de produtos estéticos. Ao fim de 2023, e após os
procedimentos de apropriação do resultado, as contas do
Ativo e Passivo no Balanço Patrimonial eram as
seguintes:
Ainda à luz dos dados apresentados, assinale a
alternativa que indica CORRETAMENTE os valores
do Passivo Circulante e do Ativo Não Circulante,
respectivamente.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352827
Contabilidade Geral
O Plano de Contas utilizado na Contabilidade Geral é
uma ferramenta de organização e padronização de
registros contábeis. Sobre o tema, assinale a alternativa
CORRETA.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352826
Contabilidade Geral
Os Princípios de Contabilidade são diretrizes a serem
observadas de forma obrigatória na escrituração dos
fatos contábeis. Sobre o assunto, informe se é
verdadeiro (V) ou falso (F) para o que se afirma.
(__) O princípio da competência determina que as receitas e despesas devem ser reconhecidas no momento em que ocorrem, independentemente do recebimento ou pagamento.
(__) O princípio da continuidade estabelece que as demonstrações contábeis devem ser elaboradas, considerando que a entidade continuará em operação no futuro previsível, salvo evidências concretas em contrário, como planos formais de liquidação ou encerramento das atividades.
(__) O princípio da prudência exige que sejam registrados os ativos pelo seu valor justo, sempre que este for superior ao custo histórico.
A sequência CORRETA de respostas é:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349840
Contabilidade Geral
À luz das diretrizes do Pronunciamento Técnico CPC
01 (R1) – Redução ao Valor Recuperável de Ativos,
assinale a alternativa INCORRETA:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349837
Contabilidade Geral
À luz do Pronunciamento Técnico CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, avalie as afirmativas
a seguir:
I- O objetivo dos relatórios financeiros para fins gerais é fornecer informações úteis aos investidores, credores por empréstimos e outros credores, possibilitando-lhes avaliar a liquidez, solvência e a eficácia da administração da entidade na gestão de recursos econômicos, embora essas informações não sejam capazes de atender a todas as necessidades desses usuários.
II- Relatórios financeiros elaborados segundo o CPC 00 (R2) devem atender aos princípios de relevância e representação fidedigna, sendo a comparabilidade e a tempestividade características qualitativas secundárias e dispensáveis na elaboração de informações úteis.
III- A estrutura conceitual do CPC 00 (R2) estabelece que ativos e passivos devem ser reconhecidos, quando for provável que benefícios econômicos futuros fluam para ou da entidade e quando possam ser mensurados com confiabilidade.
Das afirmativas acima, estão CORRETAS:
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264676
Contabilidade Geral
Os atos praticados pelos administradores ou proprietários que afetam o patrimônio da entidade devem
ser registrados por meio de lançamentos contábeis. Em determinado período, a empresa Vista Formosa
apresentou os seguintes fatos contábeis:
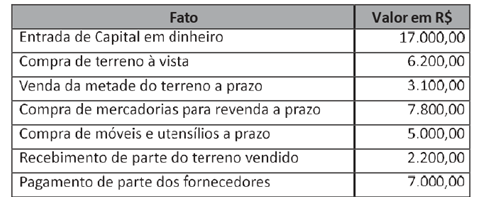
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264674
Contabilidade Geral
Conforme a Norma Brasileira de Contabilidade NBC TSP 11, qual regime contábil deve ser aplicado na
elaboração e na apresentação das demonstrações contábeis que seguem essa norma?
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264661
Contabilidade Geral
A Indústria Firme e Forte S.A. adquiriu do fornecedor ABCS.A. componentes para uso no seu processo industrial.
O valor total da NF-e foi de R$ 130.000,00. Nela, estavam inclusos R$ 22.000,00 de tributos recuperáveis e
R$ 5.000,00 de tributos não recuperáveis. Foram pagos à vista valores de frete de R$ 4.000,00 e de seguro
de R$ 2.500,00 para o transporte dos componentes até a empresa. Considerando os dados apresentados, a
movimentação nas contas de caixa, estoques e fornecedores devem receber os seguintes lançamentos:
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264653
Contabilidade Geral
Leia o fragmento a seguir.
De acordo com o CPC 00 - Estrutura Conceitual para Relatório Financeiro, Ativo é um recurso econômico __________ controlado pela entidade como resultado de eventos _________ . Assinale a alternativa que completa corretamente as lacunas.
De acordo com o CPC 00 - Estrutura Conceitual para Relatório Financeiro, Ativo é um recurso econômico __________ controlado pela entidade como resultado de eventos _________ . Assinale a alternativa que completa corretamente as lacunas.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264652
Contabilidade Geral
A Contabilidade, como ramo do conhecimento, envolve um conjunto de conceitos e premissas voltados à
geração de informações úteis sobre o patrimônio de uma entidade. Com base no CPC 26 — Apresentação
das Demonstrações Contábeis, assinale a alternativa que indica corretamente o objetivo das demonstrações
contábeis.
Ano: 2025
Banca:
FAPTO
Órgão:
Prefeitura de Bonito de Santa Fé - PB
Prova:
FAPTO - 2025 - Prefeitura de Bonito de Santa Fé - PB - Fiscal de Tributos (Secretaria de Finanças) |
Q4257382
Contabilidade Geral
Ao analisar as demonstrações contábeis de uma empresa prestadora de serviços, um fiscal de tributos
municipais percebe que a contabilidade foi elaborada registrando todos os fatos de acordo com a data
em que ocorreram, independentemente do momento do recebimento ou pagamento. Essa prática está
em conformidade com o princípio contábil da
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Mandirituba - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Mandirituba - PR - Técnico em Contabilidade |
Q4255573
Contabilidade Geral
Escrituração contábil é o registro sistemático e
cronológico de todas as operações financeiras e
patrimoniais de uma empresa, sobre fatos contábeis
e escrituração, assinale alternativa incorreta.
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Mandirituba - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Mandirituba - PR - Técnico em Contabilidade |
Q4255564
Contabilidade Geral
Os princípios da contabilidade são diretrizes que
garantem a uniformidade e a confiabilidade na
elaboração das demonstrações. Sobre os princípios
da contabilidade, informe se é verdadeiro (V) ou
falso (F) para o que se afirma e assinale a alternativa
com a sequência correta.
( ) Princípio da Entidade determina que a empresa é uma entidade separada e distinta de seus sócios.
( ) Princípio da Continuidade assume que a empresa continuará operando por um período indeterminado no futuro.
( ) Princípio da Oportunidade exige que os registros contábeis sejam feitos de forma tempestiva e completa.
( ) Princípio do Registro pelo valor original, as transações devem ser registradas pelo seu valor original de custo.
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Alvorada do Sul - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Alvorada do Sul - PR - Fiscal Tributário |
Q4240138
Contabilidade Geral
Contabilidade em moeda constante, se dá ao
conjunto de técnicas para elaboração de relatórios
financeiros para uso interno e divulgação externa,
cuja finalidade é eliminar as distorções da
contabilidade tradicional provocadas pela variação
da inflação. Sobre contabilidade em moeda
constante, assinale a alternativa incorreta.
Q4209059
Contabilidade Geral
Existem alguns fatos que alteram o valor das compras,
podendo alterar o valor dos estoques e de seu custo. Sobre
os fatos que alteram o valor das compras é CORRETO afirmar
que:
Q4207189
Contabilidade Geral
Sobre as demonstrações financeiras, assinalar a
alternativa INCORRETA.
Ano: 2025
Banca:
Prefeitura de Catas Altas - MG
Órgão:
Prefeitura de Catas Altas - MG
Prova:
Prefeitura de Catas Altas - MG - 2025 - Prefeitura de Catas Altas - MG - Auditor de Tributos |
Q4184509
Contabilidade Geral
Analise os itens abaixo e marque a resposta correta:
I – São elementos das demonstrações contábeis: Ativo, Passivo, Receita, Despesa, Contribuição aos Proprietários e Distribuição aos Proprietários.
II – Ativo é um recurso controlado no presente pela entidade como resultado de um evento passado.
III – São etapas da receita orçamentária: previsão, lançamento, arrecadação e recolhimento.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Paraná Previdência
Prova:
INSTITUTO AOCP - 2025 - Paraná Previdência - Contador |
Q4097820
Contabilidade Geral
Um órgão estadual divulgou informações sobre a
atualização do valor de seus ativos de
infraestrutura, com base em uma nova
metodologia de reavaliação patrimonial. Após a
análise, dois analistas financeiros independentes
chegaram a um consenso a respeito do valor final
divulgado, apesar de divergirem em alguns
aspectos sobre os critérios de estimativa
utilizados.
De acordo com a NBC TSP – Estrutura Conceitual, essa situação evidencia o cumprimento da seguinte característica qualitativa da informação contábil:
De acordo com a NBC TSP – Estrutura Conceitual, essa situação evidencia o cumprimento da seguinte característica qualitativa da informação contábil:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Cunha - SP
Prova:
Avança SP - 2025 - Prefeitura de Cunha - SP - Escriturário |
Q4097195
Contabilidade Geral
Na contabilidade, entende-se por patrimônio o
conjunto de bens, direitos e as obrigações. Nesse
sentido, é correto afirmar que no balanço
patrimonial as obrigações serão lançadas no:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Cunha - SP
Prova:
Avança SP - 2025 - Prefeitura de Cunha - SP - Escriturário |
Q4097188
Contabilidade Geral
Os ______________ são aqueles utilizados pelo
setor de Contabilidade, que se destinam à
escrituração contábil dos atos e dos fatos
administrativos que ocorrem na empresa.
Assinale a alternativa que preencha corretamente a lacuna acima.
Assinale a alternativa que preencha corretamente a lacuna acima.

 Conheça nossos planos