Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.106 questões


I. O Princípio da Competência determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento.
II. O Princípío da Oportunidade consiste, quando se apresentarem opções igualmente válidas para a quantificação de mutações patrimoniais que alterem o Patrimônio Líquido, ern escolher a que resulte menor valor para os componentes do Ativo e maior valor para os do Passivo.
III. O Princípio da Continuidade pressupõe que a entidade será extinta em um futuro próximo, devendo, portanto, basear-se no valor de liquidação para mensuração e apresentação de seus ativos passivos.
Está CORRETO o que se afirma em:
Uma empresa apresentou os seguintes saldos contábeis em 31/12:
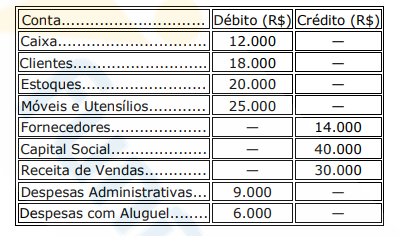
Com base nesses dados, determine o valor que falta para o balancete ficar em equilíbrio.
Com base na ITG 2000 (R1) – Escrituração Contábil, analise as assertivas abaixo e assinale a alternativa correta.
I. A escrituração contábil deve ser feita em língua portuguesa e em moeda corrente nacional, observando-se a forma contábil, a ordem cronológica de dia, mês e ano, sem espaços em branco, entrelinhas, borrões, rasuras ou emendas.
II. A escrituração contábil deve registrar os atos e fatos administrativos que provoquem ou possam vir a provocar alterações no patrimônio da entidade.
III. A escrituração contábil deve ser realizada com base em documentos de origem interna ou externa, idôneos, que comprovem os atos e fatos administrativos.
Quais estão corretas?
1. 02/01 – Integralização de capital em dinheiro: R$ 50.000,00
2. 05/01 – Compra de mercadorias a prazo: R$ 18.000,00
3. 10/01 – Venda de mercadorias à vista: R$ 12.000,00
4. 15/01 – Pagamento de despesas administrativas: R$ 3.000,00
Lançamentos contábeis
1. Integralização de capital Débito: Caixa – R$ 50.000,00 Crédito: Capital social – R$ 50.000,00
2. Compra de mercadorias a prazo Débito: Estoques – R$ 18.000,00 Crédito: Fornecedores – R$ 18.000,00
3. Venda de mercadorias à vista Débito: Caixa – R$ 12.000,00 Crédito: Receita de vendas – R$ 12.000,00
4. Pagamento de despesas Débito: Despesas administrativas – R$ 3.000,00 Crédito: Caixa – R$ 3.000,00
Com base nos lançamentos apresentados, analise as seguintes assertivas:
I. A integralização de capital aumentou o ativo e o patrimônio líquido em R$ 50.000,00.
II. A compra de mercadorias a prazo aumentou o ativo em R$ 18.000,00 e o passivo em R$ 18.000,00.
III. O pagamento de despesas reduziu o caixa em R$ 3.000,00 e reduziu o resultado do período no mesmo valor.
Quais estão corretas?
I. Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II. Recurso econômico é um direito que tem o potencial de produzir benefícios econômicos.
III. Benefícios econômicos são entradas de caixa ou equivalentes de caixa.
Quais estão corretas?
A característica que determina esse tratamento diferenciado para determinadas obrigações é
Assinale a alternativa que apresenta uma conta pertencente ao Passivo.
\
Sobre os Princípios Contábeis, assinale a alternativa correta.
Valor das mercadorias: R$ 50.000. Valor do ICMS: R$ 8.500. Valor do IPI: R$ 2.500.
Considere:
ICMS: Imposto sobre operações relativas à Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação.
IPI: Imposto sobre Produtos Industrializados.
O valor registrado na conta estoque de mercadorias pela Companhia América referente a essa compra foi de:
Para responder às questões 44 e 45, considere o texto abaixo e os conhecimentos sobre o Pronunciamento Técnico CPC 01 (R1) (Redução ao Valor Recuperável de Ativos - Impairment).
O que é teste de impairment?
Traduzindo para a língua portuguesa, impairment quer dizer “deterioração”, e é chamado de teste de recuperabilidade. Trata-se do valor recuperável de um ativo.
O teste de impairment, seguindo as diretrizes do Comitê de Pronunciamentos Contábeis (CPC 01), é uma avaliação periódica que verifica se seus ativos – propriedades tangíveis e intangíveis – estão refletindo seus reais valores no mercado. Se não, é hora de ajustar esses valores.
O teste é uma forma de identificar se unidades (ativos) geradoras de caixa da entidade estão perdendo valor ou se o valor contábil registrado é superior ao seu valor recuperável.
Fonte: https://apsis.com.br/entenda-como-funciona-o-teste-deimpairment-e-sua-importancia/ (com adaptações)
Uma unidade geradora de caixa é:
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
De acordo com a estrutura conceitual para relatório financeiro, o custo corrente é uma base de mensuração contábil aplicável a ativos e passivos, representando um valor de entrada que, diferentemente do custo histórico, traduz as condições existentes na data da mensuração, refletindo os preços praticados no mercado em que a entidade adquiriria o ativo ou incorreria no passivo.
Considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte.
De acordo com a estrutura conceitual para relatório financeiro, os ativos representam recursos econômicos, o passivo e o patrimônio líquido retratam as reivindicações contra a entidade, e as receitas e despesas são as parcelas das alterações em recursos econômicos e reivindicações que refletem o desempenho da entidade, tendo como base o regime de competência.
Sobre um fato administrativo, assinale a alternativa que apresenta, corretamente, um fato permutativo entre elementos do passivo.

 Conheça nossos planos