Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Q235867
Contabilidade Geral
Com relação às peças que compõem as Demonstrações Financeiras, assinale a alternativa CORRETA.
Q235866
Contabilidade Geral
Uma empresa reduziu em R$ 100.000, 00 o valor do inventário final de um exercício, tomando esse valor reduzido como inventário inicial do exercício seguinte. Tal procedimento provocou no resultado (positivo) dos dois exercícios
Q235865
Contabilidade Geral
Por ocasião do inventário, a empresa Cia Ômega incluiu, na listagem final de inventário, um produto de terceiros. Essa ocorrência ocasionaria o seguinte efeito nas demonstrações financeiras:
Q235863
Contabilidade Geral
A Cia. Beta vendeu 30 unidades de mercadorias em 20.02.2011. As compras foram realizadas da seguinte forma:
Data Unidades PREÇO UNITÁRIO PREÇO TOTAL
20.01.2011 20 R$ 600,00 R$ 12.000,00
18.02.2011 20 R$ 800,00 R$ 16.000,00
Sabendo-se que o Custo das Mercadorias Vendidas foi de R$ 22.000,00, o método de controle de estoques adotado pela empresa é
Data Unidades PREÇO UNITÁRIO PREÇO TOTAL
20.01.2011 20 R$ 600,00 R$ 12.000,00
18.02.2011 20 R$ 800,00 R$ 16.000,00
Sabendo-se que o Custo das Mercadorias Vendidas foi de R$ 22.000,00, o método de controle de estoques adotado pela empresa é
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234866
Contabilidade Geral
Texto associado
A partir da Lei n.º 11.638/2007 e dos pronunciamentos do CPC,
mudanças foram introduzidas na contabilidade das sociedades de
capital aberto, sociedades de capital fechado e sociedades limitadas.
Com respeito a essas mudanças, julgue os itens subsequentes.
mudanças foram introduzidas na contabilidade das sociedades de
capital aberto, sociedades de capital fechado e sociedades limitadas.
Com respeito a essas mudanças, julgue os itens subsequentes.
O teste de recuperabilidade de ativos deve ser realizado anualmente para ativos intangíveis com vida útil indefinida.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234864
Contabilidade Geral
Texto associado
A partir da Lei n.º 11.638/2007 e dos pronunciamentos do CPC,
mudanças foram introduzidas na contabilidade das sociedades de
capital aberto, sociedades de capital fechado e sociedades limitadas.
Com respeito a essas mudanças, julgue os itens subsequentes.
mudanças foram introduzidas na contabilidade das sociedades de
capital aberto, sociedades de capital fechado e sociedades limitadas.
Com respeito a essas mudanças, julgue os itens subsequentes.
A forma de contabilização da reserva de capital prêmio na emissão de debêntures foi modificada.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234863
Contabilidade Geral
Texto associado
A partir da Lei n.º 11.638/2007 e dos pronunciamentos do CPC,
mudanças foram introduzidas na contabilidade das sociedades de
capital aberto, sociedades de capital fechado e sociedades limitadas.
Com respeito a essas mudanças, julgue os itens subsequentes.
mudanças foram introduzidas na contabilidade das sociedades de
capital aberto, sociedades de capital fechado e sociedades limitadas.
Com respeito a essas mudanças, julgue os itens subsequentes.
O grupo contábil ativo permanente foi extinto, tendo seus subgrupos imobilizado e investimentos sido incorporados ao grupo de ativos não circulantes.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234857
Contabilidade Geral
Texto associado

O quadro acima mostra as informações extraídas de um balancete
de verificação de certa empresa ao final de determinado exercício.
Considerando apenas essas rubricas contábeis, julgue os itens
seguintes, relativos à situação patrimonial dessa empresa nesse
período.
O quadro acima mostra as informações extraídas de um balancete
de verificação de certa empresa ao final de determinado exercício.
Considerando apenas essas rubricas contábeis, julgue os itens
seguintes, relativos à situação patrimonial dessa empresa nesse
período.
O capital próprio representou mais de 30% das origens de recursos.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234856
Contabilidade Geral
Texto associado
O quadro acima mostra as informações extraídas de um balancete
de verificação de certa empresa ao final de determinado exercício.
Considerando apenas essas rubricas contábeis, julgue os itens
seguintes, relativos à situação patrimonial dessa empresa nesse
período.
O quadro acima mostra as informações extraídas de um balancete
de verificação de certa empresa ao final de determinado exercício.
Considerando apenas essas rubricas contábeis, julgue os itens
seguintes, relativos à situação patrimonial dessa empresa nesse
período.
Mais de 20% do ativo total foi composto por imobilizações.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234853
Contabilidade Geral
Texto associado
Com base nos pronunciamentos do Comitê de Pronunciamentos
Contábeis (CPC), julgue os itens que se seguem.
Contábeis (CPC), julgue os itens que se seguem.
A possibilidade de ocorrência de um evento futuro que afete negativamente o patrimônio de uma entidade deve ser registrada como um passivo dessa entidade.
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233821
Contabilidade Geral
A respeito da reavaliação de ativos, do ponto de vista fiscal, a legislação estabeleceu que
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233820
Contabilidade Geral
A preferência pela aplicação do método de depreciação por quotas decrescentes explica-se em razão
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233819
Contabilidade Geral
Uma das características de um ativo imobilizado tangível é
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233818
Contabilidade Geral
Com relação ao tratamento dos tributos incidentes nas aquisições efetuadas pela empresa, assinale a alternativa correta.
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233816
Contabilidade Geral
São várias as opções para a escolha do critério de avaliação dos bens e serviços produzidos por preços diferentes bem como de materiais e de matérias-primas adquiridos por preços também desiguais. A esse respeito, assinale a alternativa correta.
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233812
Contabilidade Geral
A sociedade limitada é uma das formas mais comuns de associação de pessoas que, de um modo geral, têm negócios de menor porte sem maiores exigências de publicidade. A respeito desse tipo de sociedade, é correto afirmar que
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233803
Contabilidade Geral
Com relação às reservas formadas mediante transferência dos lucros, assinale a alternativa correta.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233635
Contabilidade Geral
Em 14 de junho de 2011, a companhia “WW” adquiriu uma participação societária de 40% do patrimônio líquido da com- panhia “YY”, pagando por ela R$ 10.000,00.
No mesmo dia da realização da operação, sabe-se, ainda que:
• a investidora terá forte influência na investida;
• o Patrimônio Líquido da investida “YY” é R$ 20.000,00;
• na avaliação de ativos e passivos a valor justo, foi apurado que
• não há diferença no valor justo dos passivos contabilizados,
• o imobilizado vale mais R$ 2.800,00 que seu valor líquido contabilizado, e
• existe patente criada pela companhia “YY”, portanto não contabilizada, que pode ser negociada normalmente no mercado por R$ 1.200,00.
Considerando exclusivamente as informações apresentadas acima, e desconsiderando a incidência de impostos de qualquer natureza, o valor do Fundo de Comércio (goodwill) pago pela investidora por conta de expectativa de rentabilidade futura, a ser contabilizado separadamente no registro contábil do investimento, em reais, é
No mesmo dia da realização da operação, sabe-se, ainda que:
• a investidora terá forte influência na investida;
• o Patrimônio Líquido da investida “YY” é R$ 20.000,00;
• na avaliação de ativos e passivos a valor justo, foi apurado que
• não há diferença no valor justo dos passivos contabilizados,
• o imobilizado vale mais R$ 2.800,00 que seu valor líquido contabilizado, e
• existe patente criada pela companhia “YY”, portanto não contabilizada, que pode ser negociada normalmente no mercado por R$ 1.200,00.
Considerando exclusivamente as informações apresentadas acima, e desconsiderando a incidência de impostos de qualquer natureza, o valor do Fundo de Comércio (goodwill) pago pela investidora por conta de expectativa de rentabilidade futura, a ser contabilizado separadamente no registro contábil do investimento, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233634
Contabilidade Geral
Uma companhia de grande porte tem em andamento, contra ela, quatro processos trabalhistas, pleiteando a reparação do mesmo direito ferido, tramitando em Juntas de Conciliação e Julgamento diferentes, portanto, submetidas ao julgamento de juízes também diferentes
Os advogados da companhia admitem a probabilidade da necessidade de realização de desembolsos futuros, conforme previsão apresentada na tabela a seguir.
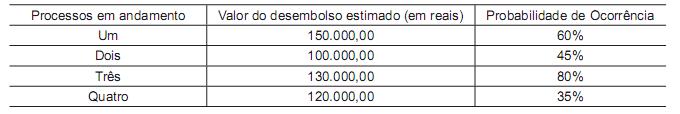
Considerando exclusivamente as informações recebidas, a mensuração da adequada provisão a ser realizada, em reais, é
Os advogados da companhia admitem a probabilidade da necessidade de realização de desembolsos futuros, conforme previsão apresentada na tabela a seguir.
Considerando exclusivamente as informações recebidas, a mensuração da adequada provisão a ser realizada, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233633
Contabilidade Geral
Em termos técnico-conceituais, provisão para contingências e reservas para contingências não podem ser confundidas, uma vez que as mesmas decorrem de razões técnicas diferenciadas.
A diferença básica entre elas reside no fundamento técnico de a
A diferença básica entre elas reside no fundamento técnico de a

 Conheça nossos planos