Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232697
Contabilidade Geral
Relacione a coluna da esquerda com a direita:
1) Ativo Circulante
2) Ativo Não Circulante
3) Passivo Circulante
4) Passivo Não Circulante
5) Patrimônio Líquido
( ) Recursos depositados em conta corrente bancária.
( ) Recursos investidos pelos sócios no negócio.
( ) Obrigação com fornecedores de mercadorias.
( ) Ações de emissão de companhia coligada.
( ) Empréstimo que a empresa possui e irá pagar após o término do exercício social seguinte.
Assinale a alternativa CORRETA:
1) Ativo Circulante
2) Ativo Não Circulante
3) Passivo Circulante
4) Passivo Não Circulante
5) Patrimônio Líquido
( ) Recursos depositados em conta corrente bancária.
( ) Recursos investidos pelos sócios no negócio.
( ) Obrigação com fornecedores de mercadorias.
( ) Ações de emissão de companhia coligada.
( ) Empréstimo que a empresa possui e irá pagar após o término do exercício social seguinte.
Assinale a alternativa CORRETA:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232695
Contabilidade Geral
Texto associado
As contas a seguir discriminadas e seus respectivos valores são de uma empresa comercial, em 31 de dezembro de 2011, e serão utilizadas para responder às questões 49 e 50.
Contas Saldo em R$
Aplicações de Liquidez Imediata 30.000,00
Bancos Conta Movimento 52.000,00
Caixa 50.000,00
Capital Social 360.000,00
Clientes (Vencimento após exercício seguinte) 52.000,00
Clientes (Vencimento no exercício) 40.000,00
Custo das Mercadorias Vendidas 90.000,00
Depreciações Acumuladas 30.000,00
Despesas Administrativas 32.000,00
Despesas do Exercício Seguinte 28.000,00
Despesas Financeiras 18.000,00
Estoques de Mercadorias 60.000,00
Fornecedores (Vencimento no exercício) 30.000,00
Imóveis para Renda 52.000,00
Impostos sobre Vendas 20.000,00
Máquinas e Equipamentos 46.000,00
Outras Despesas Operacionais 15.000,00
Prejuízos Acumulados (25.000,00)
Receita sobre as Vendas 140.000,00
Salários a Pagar 15.000,00
Contas Saldo em R$
Aplicações de Liquidez Imediata 30.000,00
Bancos Conta Movimento 52.000,00
Caixa 50.000,00
Capital Social 360.000,00
Clientes (Vencimento após exercício seguinte) 52.000,00
Clientes (Vencimento no exercício) 40.000,00
Custo das Mercadorias Vendidas 90.000,00
Depreciações Acumuladas 30.000,00
Despesas Administrativas 32.000,00
Despesas do Exercício Seguinte 28.000,00
Despesas Financeiras 18.000,00
Estoques de Mercadorias 60.000,00
Fornecedores (Vencimento no exercício) 30.000,00
Imóveis para Renda 52.000,00
Impostos sobre Vendas 20.000,00
Máquinas e Equipamentos 46.000,00
Outras Despesas Operacionais 15.000,00
Prejuízos Acumulados (25.000,00)
Receita sobre as Vendas 140.000,00
Salários a Pagar 15.000,00
Assinale a alternativa CORRETA que expressa o valor do ativo não circulante e passivo circulante, respectivamente.
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232693
Contabilidade Geral
A seguir são apresentadas cinco assertivas relacionadas às contas do Patrimônio Líquido. Assinale a opção que se refere à conta de Reservas de Capital.
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232583
Contabilidade Geral
Uma empresa comercial mantém controle permanente de estoque e o avalia pelo método custo médio ponderado. O estoque final de mercadorias em 31 de janeiro de 2012 era de 100 unidades avaliadas ao custo unitário de R$ 30,00. Abstrai-se a incidência de tributos sobre as operações. Em fevereiro de 2012, a empresa realizou os seguintes movimentos de compra e venda de mercadorias:
10/02 — compra a prazo de 150 unidades ao preço unitário de R$ 20,00.
15/02 — venda à vista de 150 unidades pelo valor total de R$ 6.000,00.
20/02 — compra à vista de 100 unidades pelo valor total de R$ 1.600,00.
Com base nas informações, é correto afirmar que a empresa obteve um lucro bruto de:
15/02 — venda à vista de 150 unidades pelo valor total de R$ 6.000,00.
20/02 — compra à vista de 100 unidades pelo valor total de R$ 1.600,00.
Com base nas informações, é correto afirmar que a empresa obteve um lucro bruto de:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232582
Contabilidade Geral
Uma empresa comercial extraiu de seu Balanço Patrimonial algumas contas, tais como:
Contas Saldo em R$ ações participações 50.000,00
Aplicações de Liquidez Imediata 10.000,00
Depreciações Acumuladas 30.000,00
Despesas Antecipadas 10.000,00
Estoque 70.000,00
Fornecedores (Vencimento no exercício) 80.000,00
Imóveis de uso 110.000,00
Máquinas e Equipamentos 40.000,00
Marca e Patentes 60.000,00
Obras de arte 90.000,00
Terrenos 100.000,00
Veículos 20.000,00
Com base nas contas anteriores e considerando que a taxa de Depreciação é 10% ao ano independente do bem, é CORRETO afirmar que o valor a ser depreciado, neste período, é:
Contas Saldo em R$ ações participações 50.000,00
Aplicações de Liquidez Imediata 10.000,00
Depreciações Acumuladas 30.000,00
Despesas Antecipadas 10.000,00
Estoque 70.000,00
Fornecedores (Vencimento no exercício) 80.000,00
Imóveis de uso 110.000,00
Máquinas e Equipamentos 40.000,00
Marca e Patentes 60.000,00
Obras de arte 90.000,00
Terrenos 100.000,00
Veículos 20.000,00
Com base nas contas anteriores e considerando que a taxa de Depreciação é 10% ao ano independente do bem, é CORRETO afirmar que o valor a ser depreciado, neste período, é:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232575
Contabilidade Geral
As assertivas abaixo podem ser falsas ou verdadeiras:
( ) O custo fixo de produção é debitado diretamente como despesa na demonstração do resultado do exercício.
( ) Os impostos recuperáveis representam custos de aquisição de mercadorias.
( ) A depreciação dos equipamentos da fábrica é alocada aos custos dos produtos que estão em elaboração.
( ) A provisão para perda de estoques é uma conta de natureza devedora.
( ) Os custos com salários de empregados diretamente ligados à produção devem ser alocados na produção com base nas condições normais de operação.
Considerando "F" para as falsas e "V"
para as verdadeiras a sequência correta é:
( ) O custo fixo de produção é debitado diretamente como despesa na demonstração do resultado do exercício.
( ) Os impostos recuperáveis representam custos de aquisição de mercadorias.
( ) A depreciação dos equipamentos da fábrica é alocada aos custos dos produtos que estão em elaboração.
( ) A provisão para perda de estoques é uma conta de natureza devedora.
( ) Os custos com salários de empregados diretamente ligados à produção devem ser alocados na produção com base nas condições normais de operação.
Considerando "F" para as falsas e "V"
para as verdadeiras a sequência correta é:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232574
Contabilidade Geral
Assinale a alternativa CORRETA que representa o critério de avaliação de um imóvel classificado como investimento:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232571
Contabilidade Geral
Texto associado
As contas a seguir discriminadas e seus respectivos valores são de uma empresa comercial, em 31 de
dezembro de 2011, e serão utilizadas para responder às questões 48 e 49.
Contas em R$
Adiantamento a Diretores 8.000,00
Bancos Conta Movimento 80.000,00
Caixa 30.000,00
Capital Social 240.000,00
Clientes (Vencimento exercício seguinte) 40.000,00
Custo das Mercadorias Vendidas 65.000,00
Depreciações Acumuladas 22.000,00
Despesas de Vendas 19.000,00
Despesas do Exercício Seguinte 15.000,00
Despesas Financeiras 5.000,00
Duplicatas Descontadas 10.000,00
Estoques de Mercadorias 65.000,00
Fornecedores (Vencimento exercício seguinte) 33.000,00
ICMS a recuperar 26.000,00
Imóveis de Uso 80.000,00
Impostos sobre Vendas 20.000,00
Máquinas e Equipamentos 33.000,00
Outras Despesas Operacionais 6.000,00
Perdas Estimadas para Créditos de Liquidação Duvidosa 15.000,00
Prejuízos Acumulados 7.000,00
Provisão para Contingências Trabalhistas 21.000,00
Provisão para Imposto de Renda e Contribuição Social 2.000,00
Receita Bruta de Vendas 120.000,00
Salários a Pagar 43.000,00
dezembro de 2011, e serão utilizadas para responder às questões 48 e 49.
Contas em R$
Adiantamento a Diretores 8.000,00
Bancos Conta Movimento 80.000,00
Caixa 30.000,00
Capital Social 240.000,00
Clientes (Vencimento exercício seguinte) 40.000,00
Custo das Mercadorias Vendidas 65.000,00
Depreciações Acumuladas 22.000,00
Despesas de Vendas 19.000,00
Despesas do Exercício Seguinte 15.000,00
Despesas Financeiras 5.000,00
Duplicatas Descontadas 10.000,00
Estoques de Mercadorias 65.000,00
Fornecedores (Vencimento exercício seguinte) 33.000,00
ICMS a recuperar 26.000,00
Imóveis de Uso 80.000,00
Impostos sobre Vendas 20.000,00
Máquinas e Equipamentos 33.000,00
Outras Despesas Operacionais 6.000,00
Perdas Estimadas para Créditos de Liquidação Duvidosa 15.000,00
Prejuízos Acumulados 7.000,00
Provisão para Contingências Trabalhistas 21.000,00
Provisão para Imposto de Renda e Contribuição Social 2.000,00
Receita Bruta de Vendas 120.000,00
Salários a Pagar 43.000,00
Assinale a alternativa CORRETA que expressa o valor do ativo não circulante e passivo circulante.
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232570
Contabilidade Geral
Considere as três assertivas abaixo.
I. Gastos com empregados no exercício social.
II. Valor dos direitos a receber de clientes por venda a prazo.
III. Aumento de capital social com reservas de lucros.
As assertivas acima estão correlacionadas com uma ou mais demonstrações contábeis. Indique a alternativa que evidencia a sequência CORRETA:
I. Gastos com empregados no exercício social.
II. Valor dos direitos a receber de clientes por venda a prazo.
III. Aumento de capital social com reservas de lucros.
As assertivas acima estão correlacionadas com uma ou mais demonstrações contábeis. Indique a alternativa que evidencia a sequência CORRETA:
Ano: 2012
Banca:
FCC
Órgão:
TJ-RJ
Prova:
FCC - 2012 - TJ-RJ - Analista Judiciário - Ciências Contábeis |
Q232303
Contabilidade Geral
Em 31/12/x1, ao efetuar a elaboração das Demonstrações Contábeis obrigatórias definidas pela NBCT 16, o contador de um determinado ente público verificou que no Balanço Patrimonial constava as seguintes informações:
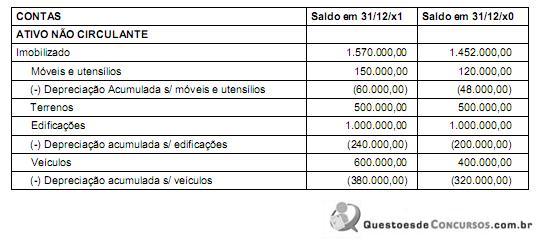
Em 31/12/X1, antes do encerramento do Balanço Patrimonial, o contador verificou que tanto o valor de mercado menos o custo de alienação quanto o valor em uso dos Terrenos e Edificações eram de, respectivamente, R$ 400.000,00 e R$ 700.000,00. A vida útil remanescente estimada para as Edificações era de 15 anos. Em cumprimento à NBCT 16, o procedimento contábil a ser efetuado seria
Em 31/12/X1, antes do encerramento do Balanço Patrimonial, o contador verificou que tanto o valor de mercado menos o custo de alienação quanto o valor em uso dos Terrenos e Edificações eram de, respectivamente, R$ 400.000,00 e R$ 700.000,00. A vida útil remanescente estimada para as Edificações era de 15 anos. Em cumprimento à NBCT 16, o procedimento contábil a ser efetuado seria
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231820
Contabilidade Geral
Na combinação de negócios, o adquirente deve mensurar os ativos identificáveis adquiridos pelos seus respectivos
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231819
Contabilidade Geral
Em 30/12/X1, a empresa Beta, sociedade anônima de capital aberto, fez uma captação de recursos, via debêntures, cujo valor de emissão foi R$ 2,2 milhões com taxa de juros anual contratada de 5,0% e com prazo de 10 anos. Para isso, incorreu em custos de transação no montante de R$ 100 mil pagos em 30/12/X1. Todavia, dadas as condições vantajosas em relação ao mercado, houve prêmio na emissão das debêntures de R$ 200 mil. Com base nessas informações, a empresa Beta reconheceu, em 30/12/X1,
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231818
Contabilidade Geral
No reconhecimento inicial, NÃO compõe o custo de um item do ativo imobilizado os
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231816
Contabilidade Geral
Considere os itens patrimoniais, a seguir, de uma sociedade anônima de capital aberto:
I. Ações de outras empresas em que não há intenção de vendas.
II. Ações adquiridas de sua própria emissão.
III. Financiamento a ser pago em 15 meses após a data do Balanço Patrimonial.
I, II e III são classificados, respectivamente, como
I. Ações de outras empresas em que não há intenção de vendas.
II. Ações adquiridas de sua própria emissão.
III. Financiamento a ser pago em 15 meses após a data do Balanço Patrimonial.
I, II e III são classificados, respectivamente, como
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231814
Contabilidade Geral
Em relação à avaliação dos elementos patrimoniais, considere:
I. O valor contábil de um terreno de R$ 300.000,00, cujo teste de impairment indicou valor justo líquido da despesa de venda de R$ 290.000,00 e valor em uso de R$ 280.000,00, deve ser reduzido em R$ 20.000,00.
II. As obrigações de curto prazo com fornecedores devem ser ajustadas ao seu valor presente, quando houver efeito relevante.
III. Uma patente adquirida que expira em 10 anos e com valor residual igual a zero gera despesa de amortização de 10% do seu valor de aquisição em cada ano, se a empresa utilizar o método linear de amortização.
IV. O investimento em controlada, que representa participação no capital votante de 60% e no capital social de 50%, deve ser aumentado em R$ 60.000,00 se a investida tiver apurado lucro no exercício de R$ 100.000,00.
Está correto o que se afirma APENAS em
I. O valor contábil de um terreno de R$ 300.000,00, cujo teste de impairment indicou valor justo líquido da despesa de venda de R$ 290.000,00 e valor em uso de R$ 280.000,00, deve ser reduzido em R$ 20.000,00.
II. As obrigações de curto prazo com fornecedores devem ser ajustadas ao seu valor presente, quando houver efeito relevante.
III. Uma patente adquirida que expira em 10 anos e com valor residual igual a zero gera despesa de amortização de 10% do seu valor de aquisição em cada ano, se a empresa utilizar o método linear de amortização.
IV. O investimento em controlada, que representa participação no capital votante de 60% e no capital social de 50%, deve ser aumentado em R$ 60.000,00 se a investida tiver apurado lucro no exercício de R$ 100.000,00.
Está correto o que se afirma APENAS em
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 1 |
Q231329
Contabilidade Geral
Para a aquisição de um equipamento, uma empresa tem duas opções, apresentadas na tabela abaixo.
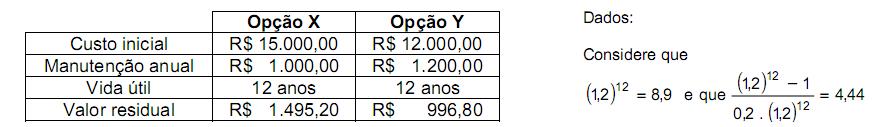
Utilizando-se a taxa de 20% ao ano, verifica-se que o módulo da diferença entre os valores atuais das opções X e Y, na data de hoje, é
Utilizando-se a taxa de 20% ao ano, verifica-se que o módulo da diferença entre os valores atuais das opções X e Y, na data de hoje, é
Ano: 2012
Banca:
UPENET/IAUPE
Órgão:
JUCEPE
Prova:
UPENET/IAUPE - 2012 - JUCEPE - Técnico em Contabilidade |
Q231193
Contabilidade Geral
A Empresa ABC apresentou, em 18.10.X1, a situação patrimonial a seguir:
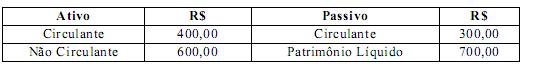
No dia 19.10.X1 registrou uma operação, e a situação patrimonial passou a ser:
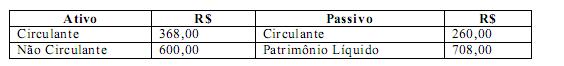
A operação registrada foi
No dia 19.10.X1 registrou uma operação, e a situação patrimonial passou a ser:
A operação registrada foi
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Contabilidade |
Q223453
Contabilidade Geral
Um veículo foi adquirido no dia 1º de julho de 2010 pelo valor de R$ 65.000,00. O veículo terá vida útil estimada em mais 5 anos e valor residual de R$ 14.000,00. No momento da compra, a empresa adquirente incorreu em gastos de R$ 3.200,00 com frete e R$ 1.600,00 para transporte do veículo até o seu estabelecimento. Além disso, a empresa irá quitar o IPVA atrasado de R$ 6.000,00, que não havia sido pago pelo antigo dono no ano anterior. De acordo com as informações, o valor de depreciação do veículo no ano de 2010, corresponde a
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Contabilidade |
Q223450
Contabilidade Geral
O Balancete de 31.12.2010 de uma empresa apresentava os seguintes saldos para as respectivas contas:
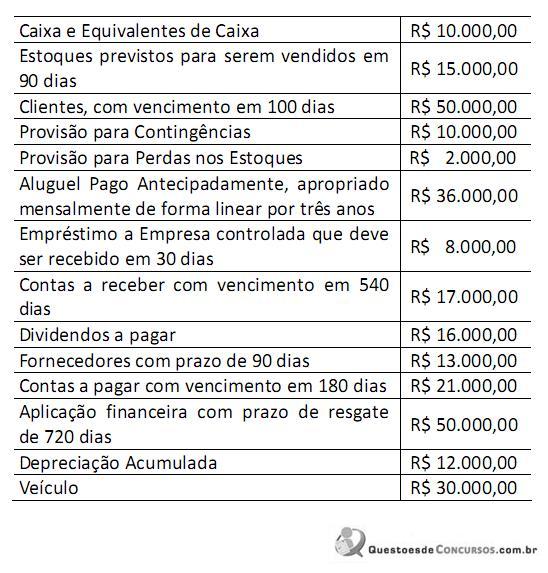
Qual deve ser o Ativo Circulante total no Balanço Patrimonial de 31.12.2010?
Qual deve ser o Ativo Circulante total no Balanço Patrimonial de 31.12.2010?
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Contabilidade |
Q223446
Contabilidade Geral
Uma empresa apresentava em 31 de dezembro de 2009 os seguintes saldos em seu Patrimônio Líquido:
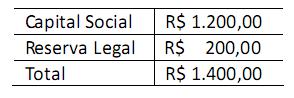
No ano de 2010, a empresa obteve um lucro líquido de R$ 2.000,00. A empresa determina, em seu estatuto social, distribuição do dividendo mínimo obrigatório de 25% do lucro líquido ajustado. Qual será o valor do dividendo distribuído por esta empresa em 2010?
No ano de 2010, a empresa obteve um lucro líquido de R$ 2.000,00. A empresa determina, em seu estatuto social, distribuição do dividendo mínimo obrigatório de 25% do lucro líquido ajustado. Qual será o valor do dividendo distribuído por esta empresa em 2010?

 Conheça nossos planos