Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246655
Contabilidade Geral
A Revendedora Comercial ABC Ltda., no mês de setembro, realizou as seguintes operações com mercadorias:
- Dia 10: compra de 750 unidades a R$ 6 cada uma:
- Dia 15: venda de 1.000 unidades a R$ 15 cada uma;
- Dia 20: compra de 2.250 unidades a R$ 8 cada uma;
- Dia 28: venda de 1.500 unidades no total de R$ 22.500.
Sabendo-se que no início do mês havia em estoque 500 unidades no montante de R$ 2.500, e que a incidência de ICMS, nas compras e vendas, era de 10%, o Resultado com Mercadorias no período, pelo método PEPS, foi igual a:
- Dia 10: compra de 750 unidades a R$ 6 cada uma:
- Dia 15: venda de 1.000 unidades a R$ 15 cada uma;
- Dia 20: compra de 2.250 unidades a R$ 8 cada uma;
- Dia 28: venda de 1.500 unidades no total de R$ 22.500.
Sabendo-se que no início do mês havia em estoque 500 unidades no montante de R$ 2.500, e que a incidência de ICMS, nas compras e vendas, era de 10%, o Resultado com Mercadorias no período, pelo método PEPS, foi igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246653
Contabilidade Geral
Em 31/12/2011, o balanço patrimonial da Empresa Comercial apresentava as seguintes contas com seus respectivos saldos:
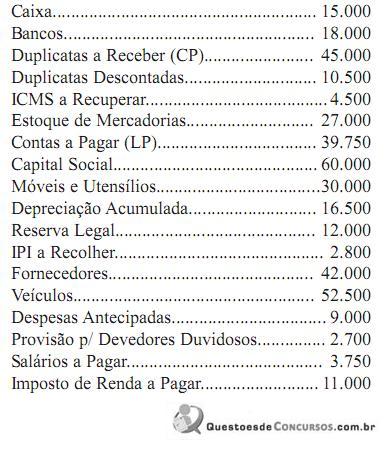
Com esses dados, o montante do Passivo Exigível era igual a:
Com esses dados, o montante do Passivo Exigível era igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246651
Contabilidade Geral
O Balanço Patrimonial da Empresa Comercial ABC Ltda., elaborado em 31/12/2011, apresentava a seguinte estrutura:
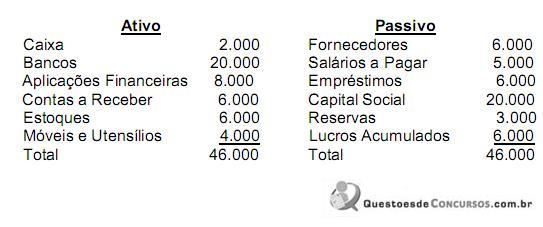
Com esses dados, pode-se concluir que o capital total à disposição da empresa era igual a:
Com esses dados, pode-se concluir que o capital total à disposição da empresa era igual a:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245190
Contabilidade Geral
Uma sociedade empresária possui na sua carteira de duplicatas a receber um total de R$800.000,00 vencíveis em 3 meses. A empresa resolve realizar uma operação de desconto em uma instituição financeira contratada, com uma taxa de desconto racional de 2% ao mês. Na data da operação, a sociedade deverá classificar no Passivo o valor do desconto racional ou desconto por dentro como Encargo Financeiro a Transcorrer.
O valor do desconto é:
O valor do desconto é:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245189
Contabilidade Geral
De acordo com a NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes, quando a provisão a ser mensurada envolve uma grande população de itens, a obrigação pode ser estimada utilizando o método estatístico de estimativa denominado valor esperado.
Uma sociedade empresária vende bens com uma garantia segundo a qual os clientes estão cobertos pelo custo da reparação de qualquer defeito de fabricação que se tornar evidente, dentro dos primeiros seis meses, após a compra. Se forem detectados defeitos menores em todos os produtos vendidos, a entidade irá incorrer em custos de reparação de R$1.000.000,00. Se forem detectados defeitos maiores em todos os produtos vendidos, a entidade irá incorrer em custos de reparação de R$4.000.000,00. A experiência passada da entidade e as expectativas futuras indicam que, para o próximo ano, 75% dos bens vendidos não terão defeito, 20% dos bens vendidos terão defeitos menores e 5% dos bens vendidos terão defeitos maiores.
O valor da provisão a ser constituída utilizando o Método Estatístico de Estimativa pelo Valor Esperado é de:
Uma sociedade empresária vende bens com uma garantia segundo a qual os clientes estão cobertos pelo custo da reparação de qualquer defeito de fabricação que se tornar evidente, dentro dos primeiros seis meses, após a compra. Se forem detectados defeitos menores em todos os produtos vendidos, a entidade irá incorrer em custos de reparação de R$1.000.000,00. Se forem detectados defeitos maiores em todos os produtos vendidos, a entidade irá incorrer em custos de reparação de R$4.000.000,00. A experiência passada da entidade e as expectativas futuras indicam que, para o próximo ano, 75% dos bens vendidos não terão defeito, 20% dos bens vendidos terão defeitos menores e 5% dos bens vendidos terão defeitos maiores.
O valor da provisão a ser constituída utilizando o Método Estatístico de Estimativa pelo Valor Esperado é de:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245158
Contabilidade Geral
Uma sociedade empresária, cujo Patrimônio Líquido no início do período somava R$100.000,00, apresentou, no ano de 2011, as seguintes mutações em seu Patrimônio Líquido:
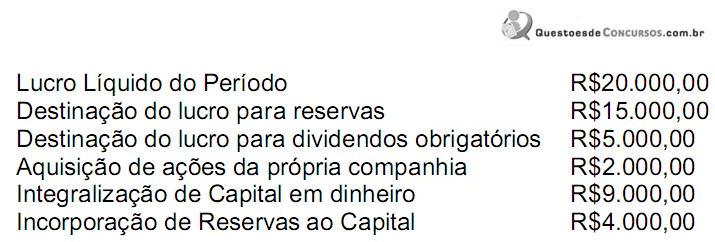
Em 31.12.2011, o saldo do Patrimônio Líquido será:
Em 31.12.2011, o saldo do Patrimônio Líquido será:
Q245135
Contabilidade Geral
Com relação a NBC TG 16 - Estoques, são considerados custo de aquisição dos estoques, EXCETO:
Q245131
Contabilidade Geral
Em relação ao valor depreciável e ao período de depreciação, conforme a NBC TG 27 – Ativo Imobilizado, é INCORRETO afirmar que:
Q245118
Contabilidade Geral
Assinale a opção que apresenta apenas itens registráveis no Ativo Não Circulante:
Q245116
Contabilidade Geral
Com relação à determinação da vida útil de um ativo imobilizado, analise os fatores descritos nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Uso esperado do ativo que é avaliado com base na capacidade ou produção física esperadas do ativo.
II. Desgaste físico normal esperado, que depende de fatores operacionais, tais como o número de turnos durante os quais o ativo será usado, o programa de reparos e manutenção, bem como, o cuidado e a manutenção do ativo enquanto estiver ocioso.
III. Prazos de vida útil divulgados pela Receita Federal do Brasil.
IV. Obsolescência técnica ou comercial proveniente de mudanças ou melhorias na produção, ou de mudança na demanda do mercado para o produto ou serviço derivado do ativo.
V. Limites legais ou semelhantes no uso do ativo, tais como as datas de término dos contratos de arrendamento mercantil relativos ao ativo.
De acordo com a NBC TG 27 – Ativo Imobilizado, são fatores a serem considerados na determinação da vida útil de um ativo imobilizado para fins de apuração do montante da depreciação aqueles apresentados nos itens:
I. Uso esperado do ativo que é avaliado com base na capacidade ou produção física esperadas do ativo.
II. Desgaste físico normal esperado, que depende de fatores operacionais, tais como o número de turnos durante os quais o ativo será usado, o programa de reparos e manutenção, bem como, o cuidado e a manutenção do ativo enquanto estiver ocioso.
III. Prazos de vida útil divulgados pela Receita Federal do Brasil.
IV. Obsolescência técnica ou comercial proveniente de mudanças ou melhorias na produção, ou de mudança na demanda do mercado para o produto ou serviço derivado do ativo.
V. Limites legais ou semelhantes no uso do ativo, tais como as datas de término dos contratos de arrendamento mercantil relativos ao ativo.
De acordo com a NBC TG 27 – Ativo Imobilizado, são fatores a serem considerados na determinação da vida útil de um ativo imobilizado para fins de apuração do montante da depreciação aqueles apresentados nos itens:
Q245115
Contabilidade Geral
Uma sociedade empresária adquiriu mercadorias para revenda por R$14.000,00. Neste valor estão incluídos os impostos recuperáveis no montante de R$2.000,00 e o frete de R$1.500,00. Em razão de atraso na entrega, foi negociado com o fornecedor um abatimento de R$200,00.
O valor a ser registrado em Estoques é de:
O valor a ser registrado em Estoques é de:
Q245112
Contabilidade Geral
NÃO integram o custo de aquisição dos bens do Ativo Imobilizado:
Q245111
Contabilidade Geral
Uma sociedade empresária por cotas de responsabilidade limitada apresentou o Balanço Patrimonial do início do período.
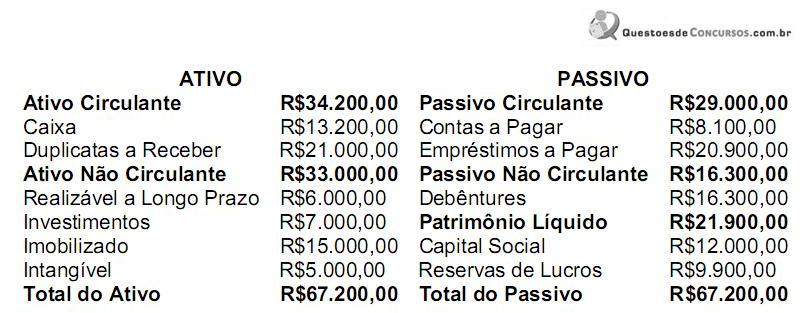
Os dados referentes à Demonstração de Resultado do período são os seguintes:
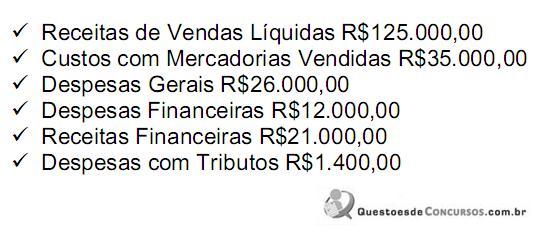
As receitas de vendas e as despesas gerais foram à vista e o lucro foi totalmente reaplicado na atividade da empresa, sem distribuição de dividendos.
O Resultado Líquido do Período e o Patrimônio Líquido, após o registro das operações e apuração do resultado, são respectivamente:
Os dados referentes à Demonstração de Resultado do período são os seguintes:
As receitas de vendas e as despesas gerais foram à vista e o lucro foi totalmente reaplicado na atividade da empresa, sem distribuição de dividendos.
O Resultado Líquido do Período e o Patrimônio Líquido, após o registro das operações e apuração do resultado, são respectivamente:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2012 - CFC - Técnico em Contabilidade
|
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245108
Contabilidade Geral
Em 2.10.2011, uma sociedade empresária adquiriu uma mercadoria para revenda. Os dados da transação são os seguintes:
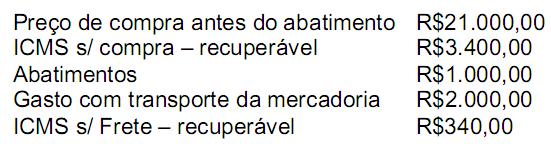
Em 15.11.2011, a empresa vendeu 50% do estoque.
Em 31.12.2011, a empresa apurou que o preço estimado de venda no curso normal dos negócios, deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda para esta mercadoria, é de R$8.000,00.
Considerando que a empresa não possui estoque inicial, o valor do estoque em 31.12.2011 a ser apresentado no Balanço Patrimonial nesta data é de:
Em 15.11.2011, a empresa vendeu 50% do estoque.
Em 31.12.2011, a empresa apurou que o preço estimado de venda no curso normal dos negócios, deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda para esta mercadoria, é de R$8.000,00.
Considerando que a empresa não possui estoque inicial, o valor do estoque em 31.12.2011 a ser apresentado no Balanço Patrimonial nesta data é de:
Q245107
Contabilidade Geral
Uma sociedade empresária apresentou, em 31.12.2011, os seguintes saldos de contas:
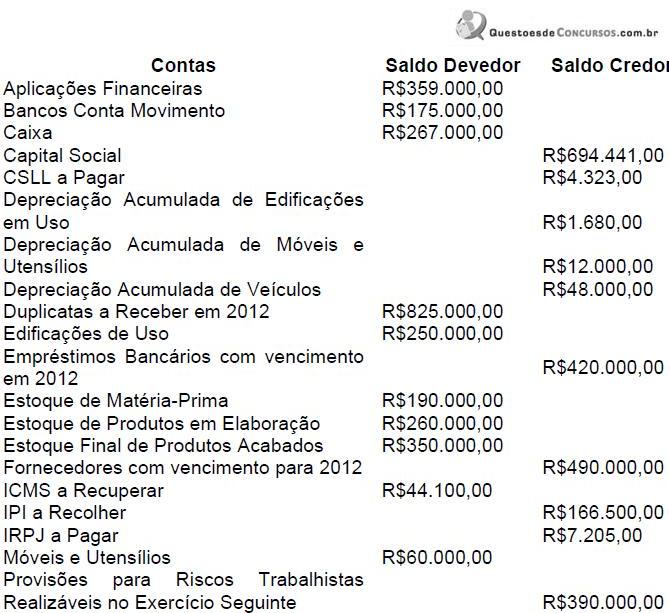
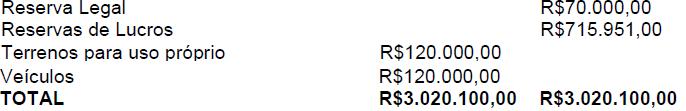
No Balanço Patrimonial, os saldos dos grupos do Ativo Não Circulante e do Passivo Circulante são, respectivamente, iguais a:
No Balanço Patrimonial, os saldos dos grupos do Ativo Não Circulante e do Passivo Circulante são, respectivamente, iguais a:
Q245106
Contabilidade Geral
Acerca dos lançamentos contábeis de uma folha de pagamento num determinado período, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. A empresa tem um empregado da área administrativa, com salário mensal de R$800,00. Foi realizado o desconto de R$64,00 referente à contribuição previdenciária do empregado.
Os lançamentos contábeis realizados foram:
1) Débito de Despesas com Salários e Ordenados e Crédito de Salários e Ordenados a Pagar, no montante de R$800,00.
2) Débito de Salários e Ordenados a Pagar e Crédito de INSS a Recolher, no montante de R$64,00.
II. A empresa tem um sócio-administrador, que realiza uma retirada de pró labore no valor de R$1.000,00, com desconto de R$110,00 de contribuição previdenciária.
Os lançamentos contábeis realizados foram:
1) Débito de Despesas com Pró labore e Crédito de Pró Labore a Pagar, no montante R$1.000,00.
2) Débito de Pró Labore a Pagar e Crédito de INSS a Recolher, no montante de R$110,00.
III. A empresa pagou prestação de serviços de autônomos – serviços de manutenção de equipamentos administrativos – no valor de R$1.000,00, com retenção de contribuição previdenciária de R$110,00 no momento do pagamento.
Os lançamentos contábeis realizados foram:
1) Débito de Despesas Administrativas com Manutenção e Crédito de Bancos conta Movimento, no montante de R$1.000,00.
2) Débito de Despesas Administrativas com Manutenção e Crédito de INSS a Recolher, no montante de R$110,00.
Estão certos os itens:
I. A empresa tem um empregado da área administrativa, com salário mensal de R$800,00. Foi realizado o desconto de R$64,00 referente à contribuição previdenciária do empregado.
Os lançamentos contábeis realizados foram:
1) Débito de Despesas com Salários e Ordenados e Crédito de Salários e Ordenados a Pagar, no montante de R$800,00.
2) Débito de Salários e Ordenados a Pagar e Crédito de INSS a Recolher, no montante de R$64,00.
II. A empresa tem um sócio-administrador, que realiza uma retirada de pró labore no valor de R$1.000,00, com desconto de R$110,00 de contribuição previdenciária.
Os lançamentos contábeis realizados foram:
1) Débito de Despesas com Pró labore e Crédito de Pró Labore a Pagar, no montante R$1.000,00.
2) Débito de Pró Labore a Pagar e Crédito de INSS a Recolher, no montante de R$110,00.
III. A empresa pagou prestação de serviços de autônomos – serviços de manutenção de equipamentos administrativos – no valor de R$1.000,00, com retenção de contribuição previdenciária de R$110,00 no momento do pagamento.
Os lançamentos contábeis realizados foram:
1) Débito de Despesas Administrativas com Manutenção e Crédito de Bancos conta Movimento, no montante de R$1.000,00.
2) Débito de Despesas Administrativas com Manutenção e Crédito de INSS a Recolher, no montante de R$110,00.
Estão certos os itens:
Q245105
Contabilidade Geral
Uma sociedade empresária apresentou o seguinte Balancete de Verificação em 31.1.2012:
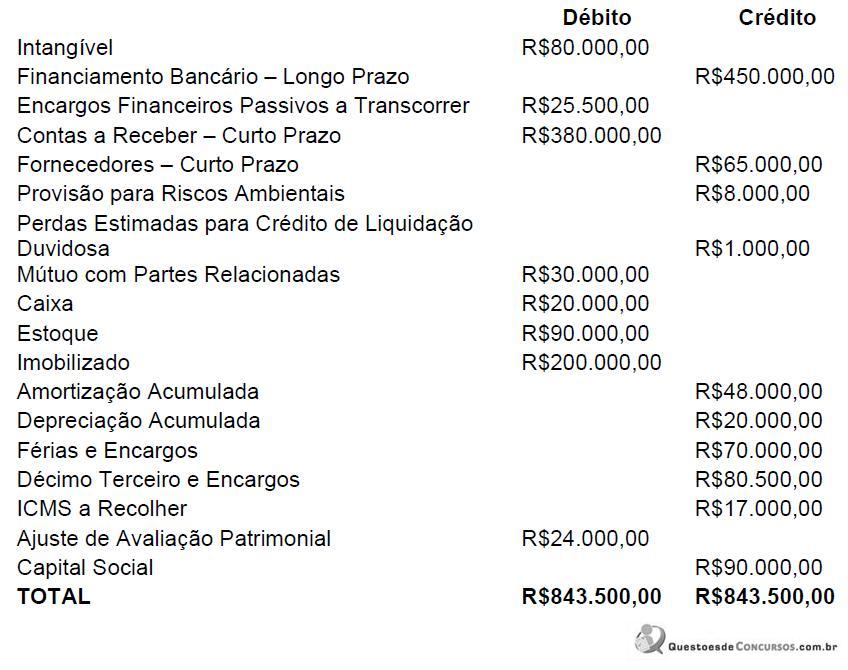
Considerando os dados do Balancete de Verificação, é CORRETO afirmar que:
Considerando os dados do Balancete de Verificação, é CORRETO afirmar que:
Q245102
Contabilidade Geral
Relacione a natureza das contas com as contas apresentadas no Balanço Patrimonial de uma sociedade empresária e, em seguida, assinale a opção CORRETA.
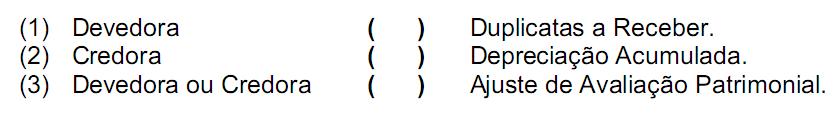
A sequência CORRETA é:
A sequência CORRETA é:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243203
Contabilidade Geral
O material considerado genericamente inservível, para a repartição, órgão ou entidade que detém sua posse ou propriedade, quando sua manutenção for onerosa, ou seu rendimento precário, em virtude de uso prolongado, desgaste prematuro ou obsolescência, deve ser classificado como
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243187
Contabilidade Geral
A partir de 1o de janeiro de 2008, de acordo com as novas normas brasileiras de contabilidade, o prêmio recebido na emissão de debêntures passou a ser contabilizado, na data do fato contábil, como

 Conheça nossos planos