Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233632
Contabilidade Geral
Nos termos da legislação societária vigente, em uma sociedade anônima, o somatório dos saldos das reservas de lucros, exceto as reservas para contingências, de incentivos fiscais e de lucros a realizar, não poderá ser maior que o capital social
Se tal somatório ultrapassar o capital social, a assembleia geral tem a competência para deliberar sobre as alternativas de aplicação do valor excedente.
Analise as afirmativas abaixo referentes às alternativas de aplicação de tal valor excedente.
I - O valor excedente pode ser utilizado na aquisição das próprias ações.
II - O valor excedente pode ser utilizado no aumento do capital social.
III - O valor excedente pode ser utilizado na distribuição de dividendos.
IV - O valor excedente pode ser utilizado na integralização do capital social.
Está correto o que se afirma em
Se tal somatório ultrapassar o capital social, a assembleia geral tem a competência para deliberar sobre as alternativas de aplicação do valor excedente.
Analise as afirmativas abaixo referentes às alternativas de aplicação de tal valor excedente.
I - O valor excedente pode ser utilizado na aquisição das próprias ações.
II - O valor excedente pode ser utilizado no aumento do capital social.
III - O valor excedente pode ser utilizado na distribuição de dividendos.
IV - O valor excedente pode ser utilizado na integralização do capital social.
Está correto o que se afirma em
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233629
Contabilidade Geral
Quando a avaliação dos estoques é realizada pelo método do custo específico, o custo da mercadoria vendida é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233627
Contabilidade Geral
Uma empresa comercial teve sua escrita declarada imprestável pela autoridade fiscal do imposto de renda, mas a sua renda bruta é conhecida
Nessa situação, o lucro arbitrado pela autoridade fiscal para essa empresa, para fins de imposto de renda, será determinado com a aplicação dos percentuais do lucro presumido acrescidos de
Nessa situação, o lucro arbitrado pela autoridade fiscal para essa empresa, para fins de imposto de renda, será determinado com a aplicação dos percentuais do lucro presumido acrescidos de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233626
Contabilidade Geral
A principal diferença entre o inventário periódico e o inventário permanente é que, no inventário
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233623
Contabilidade Geral
Observe as contas apresentadas abaixo
• Equipamentos de Informática
• Ferramentas
• Instalações
,• Obras de arte
• Terrenos
• Veículos
Dentre elas, as únicas que NÃO sofrem depreciação são
• Equipamentos de Informática
• Ferramentas
• Instalações
,• Obras de arte
• Terrenos
• Veículos
Dentre elas, as únicas que NÃO sofrem depreciação são
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233621
Contabilidade Geral
As informações a seguir foram retiradas do livro-razão da companhia antes da elaboração do Balanço Patrimonial.
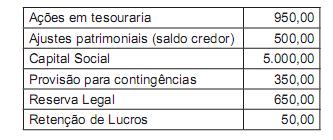
Considerando exclusivamente as informações acima, após a elaboração do balanço patrimonial, o total do patrimônio líquido, em reais, é
Considerando exclusivamente as informações acima, após a elaboração do balanço patrimonial, o total do patrimônio líquido, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233620
Contabilidade Geral
As reservas são recursos acumulados no Patrimônio Líquido. Elas podem ser constituídas pela apropriação de lucros apurados pela companhia ou por valores por ela recebidos que não transitam pelo resultado como receitas.
Uma dessas reservas que não transitam pelo resultado da companhia é a reserva
Uma dessas reservas que não transitam pelo resultado da companhia é a reserva
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233615
Contabilidade Geral
A empresa Só Santos Ltda. apresentou o seguinte Balanço em 31/01/2011:
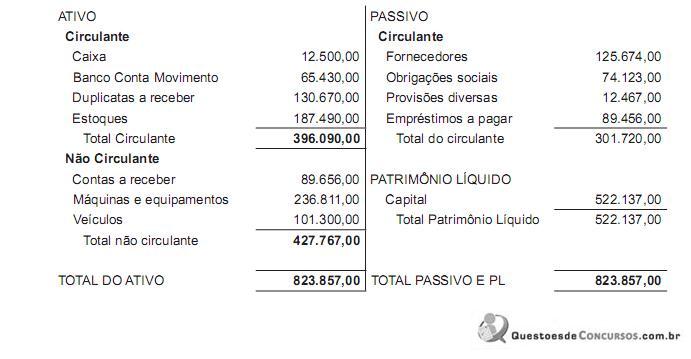
Em fevereiro de 2011, ocorreram apenas as seguintes transações:
• Recebimento antecipado de R$ 21.200,00 de Contas a Receber, depositados no Banco;
• Compra de mercadorias, sendo R$ 5.000,00 à vista, pagos em cheque, e R$ 25.123,00 a prazo.
Com base exclusivamente nessas informações, o saldo do grupo Ativo Circulante em 28.02.2011, em reais, é
Em fevereiro de 2011, ocorreram apenas as seguintes transações:
• Recebimento antecipado de R$ 21.200,00 de Contas a Receber, depositados no Banco;
• Compra de mercadorias, sendo R$ 5.000,00 à vista, pagos em cheque, e R$ 25.123,00 a prazo.
Com base exclusivamente nessas informações, o saldo do grupo Ativo Circulante em 28.02.2011, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233614
Contabilidade Geral
Dados extraídos do razão de uma sociedade anônima, atuando no ramo comercial, em 31/12/2010:
• Fornecedores R$ 54.345,00
• Obrigações sociais e tributárias R$ 25.111,00
• Adiantamento de clientes R$ 93.200,00
• Financiamentos bancários R$ 86.439,00
Além dos saldos acima, todos de curto prazo, a empresa obteve, em novembro de 2010, um empréstimo bancário que deverá ser pago em 18 parcelas mensais de R$ 10.000,00 cada uma, iniciando em dezembro de 2010.
Sabendo-se que o pagamento das parcelas do empréstimo se encontra rigorosamente em dia e com base exclusivamente nos dados acima, o passivo circulante da companhia apurado no Balanço levantado em 31/12/2010, em reais, é
• Fornecedores R$ 54.345,00
• Obrigações sociais e tributárias R$ 25.111,00
• Adiantamento de clientes R$ 93.200,00
• Financiamentos bancários R$ 86.439,00
Além dos saldos acima, todos de curto prazo, a empresa obteve, em novembro de 2010, um empréstimo bancário que deverá ser pago em 18 parcelas mensais de R$ 10.000,00 cada uma, iniciando em dezembro de 2010.
Sabendo-se que o pagamento das parcelas do empréstimo se encontra rigorosamente em dia e com base exclusivamente nos dados acima, o passivo circulante da companhia apurado no Balanço levantado em 31/12/2010, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233613
Contabilidade Geral
Visando a obter um empréstimo para continuar operando, uma empresa que sofreu um incêndio em maio de 2010 precisou levantar um Balanço Patrimonial especial e entregá-lo ao Banco.
O levantamento realizado pelo contador nas dependências da empresa, após o incêndio, identificou os seguintes elementos:
• direitos a receber R$ 125.654,00
• obrigações a pagar R$ 101.312,00
• máquinas e equipamentos funcionando R$ 78.500,00
• lote de estoque destruído pelo incêndio R$ 56.340,00
• lote de estoque em condições de venda R$ 71.209,00
• máquinas e equipamentos destruídos no incêndio R$ 59.431,00
• veículo em condições de uso R$ 25.670,00
Com base exclusiva nos dados acima e considerando a boa técnica contábil, o valor do Patrimônio Líquido da empresa, apurado no Balanço Patrimonial de maio/2010, em reais, é
O levantamento realizado pelo contador nas dependências da empresa, após o incêndio, identificou os seguintes elementos:
• direitos a receber R$ 125.654,00
• obrigações a pagar R$ 101.312,00
• máquinas e equipamentos funcionando R$ 78.500,00
• lote de estoque destruído pelo incêndio R$ 56.340,00
• lote de estoque em condições de venda R$ 71.209,00
• máquinas e equipamentos destruídos no incêndio R$ 59.431,00
• veículo em condições de uso R$ 25.670,00
Com base exclusiva nos dados acima e considerando a boa técnica contábil, o valor do Patrimônio Líquido da empresa, apurado no Balanço Patrimonial de maio/2010, em reais, é
Ano: 2012
Banca:
FCC
Órgão:
TRE-SP
Prova:
FCC - 2012 - TRE-SP - Analista Judiciário - Contabilidade |
Q232744
Contabilidade Geral
O Lucro Líquido do Exercício da Cia. Diadema em 2011 foi de R$ 1.500.000,00. A companhia acresceu a conta de Reserva Legal com 5% do resultado do exercício, em consonância com o art. 193 da Lei nº 6.404/1976. Não houve a constituição e nem reversão de Reserva de Contingências. O estatuto da companhia é omisso quanto à distribuição do dividendo mínimo obrigatório. Observando-se o disposto no art. 202 da referida lei, os acionistas têm direito a receber, como dividendo mínimo obrigatório, a importância, em reais, de
Ano: 2012
Banca:
FCC
Órgão:
TRE-SP
Prova:
FCC - 2012 - TRE-SP - Analista Judiciário - Contabilidade |
Q232739
Contabilidade Geral
A Cia. Roseiral do Norte apresentou a seguinte movimentação nos estoques de seu produto X no mês de dezembro de 2011, sendo que o preço de aquisição já está líquido dos impostos recuperáveis:
- Estoque inicial de 2.300 unidades a R$ 50,00 cada uma;
- Aquisição de 4.200 unidades a R$ 52,00 cada uma;
- Aquisição de 3.600 unidades a R$ 53,00 cada uma;
- Venda de 7.500 unidades a R$ 108,00 cada uma;
- Aquisição de 1.000 unidades a R$ 51,00 cada uma;
- Venda de 2.200 unidades a R$ 106,00 cada uma.
A companhia usa o método PEPS (primeiro que entra, primeiro que sai) para valoração de seus estoques. O estoque final do produto X em 31-12-2011, em reais, foi
- Estoque inicial de 2.300 unidades a R$ 50,00 cada uma;
- Aquisição de 4.200 unidades a R$ 52,00 cada uma;
- Aquisição de 3.600 unidades a R$ 53,00 cada uma;
- Venda de 7.500 unidades a R$ 108,00 cada uma;
- Aquisição de 1.000 unidades a R$ 51,00 cada uma;
- Venda de 2.200 unidades a R$ 106,00 cada uma.
A companhia usa o método PEPS (primeiro que entra, primeiro que sai) para valoração de seus estoques. O estoque final do produto X em 31-12-2011, em reais, foi
Ano: 2012
Banca:
FCC
Órgão:
TRE-SP
Prova:
FCC - 2012 - TRE-SP - Analista Judiciário - Contabilidade |
Q232738
Contabilidade Geral
A reversão, no exercício corrente, de um saldo não utilizado de uma provisão constituída no exercício anterior tem como contrapartida uma conta
Ano: 2012
Banca:
FCC
Órgão:
TRE-SP
Prova:
FCC - 2012 - TRE-SP - Analista Judiciário - Contabilidade |
Q232737
Contabilidade Geral
É uma conta patrimonial que é creditada quando aumenta de valor:
Ano: 2012
Banca:
FCC
Órgão:
TRE-SP
Prova:
FCC - 2012 - TRE-SP - Analista Judiciário - Contabilidade |
Q232736
Contabilidade Geral
A Cia. Varginha iniciou suas atividades em janeiro de 2011 com um capital totalmente integralizado pelos sócios em numerário no valor de R$ 1.370.000,00. As únicas mutações sofridas pelo patrimônio líquido da entidade no decorrer do ano foram um aumento de capital de R$ 220.000,00 que, entretanto, não foi integralizado no exercício e o ingresso de lucros correspondentes a 40% do capital inicial. No final do exercício, o patrimônio bruto da companhia montava a R$ 2.850.000,00. O Passivo da companhia, na mesma data, foi equivalente, em reais, a
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232711
Contabilidade Geral
Recursos de Terceiros ou Capital de Terceiros é o mesmo que:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232707
Contabilidade Geral
Uma empresa comercial registrou as seguintes transações em um determinado mês:
- Aquisição de mercadoria, para revenda, a prazo, no valor de R$ 20.000,00.
- Aquisição à vista de ferramentas, no valor de R$ 10.000,00.
- Venda de mercadorias no valor de R$ 50.000,00 com entrada de R$ 20.000,00 e o restante para 30 dias.
- Recebimento na conta bancária referente à venda de mercadoria efetuada anteriormente no valor de R$ 15.000,00.
- Pagamento de salários referente à folha do mês anterior no valor de R$ 5.000,00.
Considerando as transações anteriores é CORRETO afirmar que ocorreu:
- Aquisição de mercadoria, para revenda, a prazo, no valor de R$ 20.000,00.
- Aquisição à vista de ferramentas, no valor de R$ 10.000,00.
- Venda de mercadorias no valor de R$ 50.000,00 com entrada de R$ 20.000,00 e o restante para 30 dias.
- Recebimento na conta bancária referente à venda de mercadoria efetuada anteriormente no valor de R$ 15.000,00.
- Pagamento de salários referente à folha do mês anterior no valor de R$ 5.000,00.
Considerando as transações anteriores é CORRETO afirmar que ocorreu:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232706
Contabilidade Geral
É registrada no ativo de uma empresa a perda de vida útil e econômica de um bem. Com base nessa informação relacione a combinação de letras e números que representam essa perda.
a) Direitos autorais 1) Amortização
b) Floresta de araucária 2) Depreciação
c) Máquinas e equipamentos 3) Exaustão
d) Mina de ouro 4) Nenhuma
e) Terreno para uso imobiliário
Assinale a alternativa CORRETA:
a) Direitos autorais 1) Amortização
b) Floresta de araucária 2) Depreciação
c) Máquinas e equipamentos 3) Exaustão
d) Mina de ouro 4) Nenhuma
e) Terreno para uso imobiliário
Assinale a alternativa CORRETA:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232701
Contabilidade Geral
As assertivas abaixo podem ser falsas ou verdadeiras:
( ) Os estoques são considerados ativos quando o bem é destinado à venda, referentes ao curso normal dos negócios da empresa (produtos acabados e mercadorias).
( ) Os estoques devem ser avaliados ao custo ou pelo valor líquido realizável, prevalecendo o menor.
( ) Os impostos recuperáveis representam custos de aquisição de mercadorias.
( ) A provisão para perda de estoques é uma conta de natureza devedora.
( ) A constituição de uma provisão para perda dos estoques gera um aumento do lucro líquido do exercício.
Considerando “F" para as falsas e “V" para as verdadeiras, a sequência CORRETA é:
( ) Os estoques são considerados ativos quando o bem é destinado à venda, referentes ao curso normal dos negócios da empresa (produtos acabados e mercadorias).
( ) Os estoques devem ser avaliados ao custo ou pelo valor líquido realizável, prevalecendo o menor.
( ) Os impostos recuperáveis representam custos de aquisição de mercadorias.
( ) A provisão para perda de estoques é uma conta de natureza devedora.
( ) A constituição de uma provisão para perda dos estoques gera um aumento do lucro líquido do exercício.
Considerando “F" para as falsas e “V" para as verdadeiras, a sequência CORRETA é:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232698
Contabilidade Geral
A seguir são apresentadas três assertivas que se referem às transações do Ativo do Balanço Patrimonial.
I. Dinheiro em Caixa.
II. Ferramentas usadas pelo pessoal da área de produção.
III. Adiantamentos concedidos a funcionários para viagens a trabalho.
Assinale a afirmativa que representa apenas o ativo circulante:
I. Dinheiro em Caixa.
II. Ferramentas usadas pelo pessoal da área de produção.
III. Adiantamentos concedidos a funcionários para viagens a trabalho.
Assinale a afirmativa que representa apenas o ativo circulante:

 Conheça nossos planos