Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260743
Contabilidade Geral
Acerca das operações de leasing financeiro e operacional, assinale a opção correta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260739
Contabilidade Geral
A respeito de derivativos financeiros, assinale a opção correta, tendo como base o CPC.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260738
Contabilidade Geral
Com base no que dispõe o Pronunciamento Técnico n.º 19 do Comitê de Pronunciamentos Contábeis (CPC), que trata de investimento em empreendimento controlado em conjunto (joint ventures), assinale a opção correta acerca de operações de joint ventures.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260730
Contabilidade Geral
A Companhia Moagem S.A. utiliza o sistema de inventário permanente para controle de estoques. No mês de dezembro, a Companhia realizou as seguintes transações de compra e venda:
• 2/12/XX – compra de 15 unidades pelo valor total de R$ 30,00;
• 15/12/XX – venda de 17 unidades por R$ 5,00 cada;
• 28/12/XX – devolução de vendas de 5 unidades.
A partir dos dados da Companhia Moagem S.A. e considerando que a empresa disponha de estoque inicial de 10 unidades ao custo unitário de R$ 1,00, o CMV (custo da mercadoria vendida) pelo critério PEPS, UEPS e média ponderada móvel é igual, em R$, respectivamente, a
• 2/12/XX – compra de 15 unidades pelo valor total de R$ 30,00;
• 15/12/XX – venda de 17 unidades por R$ 5,00 cada;
• 28/12/XX – devolução de vendas de 5 unidades.
A partir dos dados da Companhia Moagem S.A. e considerando que a empresa disponha de estoque inicial de 10 unidades ao custo unitário de R$ 1,00, o CMV (custo da mercadoria vendida) pelo critério PEPS, UEPS e média ponderada móvel é igual, em R$, respectivamente, a
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259461
Contabilidade Geral
Texto associado
A respeito das normas legais aplicáveis à elaboração das demonstrações contábeis, julgue os seguintes itens.
Suponha que determinada empresa tenha registrado como reserva de reavaliação o aumento do valor de um imóvel de sua propriedade, comprado há cinco anos e reavaliado no decurso do exercício financeiro a que se refere o balanço. Nesse caso, o valor adicionado pela reavaliação somente poderá ser incluído no cômputo do lucro da empresa quando o aumento for efetivamente realizado por meio da venda do imóvel.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259454
Contabilidade Geral
Texto associado
Ao final de um exercício financeiro, cabe ao contabilista tomar uma série de providências para demonstrar corretamente a situação patrimonial da entidade com a qual trabalha.
Acerca dessa matéria, julgue os itens que se seguem.
Acerca dessa matéria, julgue os itens que se seguem.
O valor de mercado deve ser o fator determinante dos ajustes de itens do ativo e do passivo cuja contrapartida é lançada à conta de patrimônio líquido, denominada ajustes de avaliação patrimonial.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259445
Contabilidade Geral
Texto associado
Julgue os itens seguintes, acerca do patrimônio das empresas e dos principais fatos que provocam sua variação.
O capital próprio das entidades cujo patrimônio é controlado pela contabilidade corresponde ao seu ativo total.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259439
Contabilidade Geral
Texto associado
O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas.
Sobre essas normas, julgue os itens que se seguem.
Sobre essas normas, julgue os itens que se seguem.
O valor recuperável é definido como o maior número absoluto entre o valor justo líquido de despesas de venda de um ativo ou de unidade geradora de caixa e o seu valor de uso.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257656
Contabilidade Geral
No encerramento do exercício de social de 2011, antes da elaboração do Balanço, a sociedade anônima M informou o seguinte:
• Patrimônio Líquido em 31/12/2010: Capital Social = 20.000,00; Prejuízo Acumulado = 10.000,00.
• Lucro Líquido do exercício/2011, apurado na demonstração do resultado do exercício = 50.000,00.
• O estatuto da companhia é omisso quanto aos dividendos.
• A administração da companhia elaborou um orçamento de capital, previamente aprovado pela assembleia geral, para a retenção do Lucro Líquido, em valor exatamente igual ao lucro não distribuído para posterior deliberação da assembleia geral ordinária sobre a aprovação do Balanço do exercício/2011.
Considerando-se exclusivamente as informações recebidas, a boa técnica contábil e as determinações da legislação societária sobre a distribuição do resultado, o valor do Patrimônio Líquido, evidenciado no Balanço Patrimonial de 31/12/2011, após a contabilização da distribuição do resultado, em reais, é
• Patrimônio Líquido em 31/12/2010: Capital Social = 20.000,00; Prejuízo Acumulado = 10.000,00.
• Lucro Líquido do exercício/2011, apurado na demonstração do resultado do exercício = 50.000,00.
• O estatuto da companhia é omisso quanto aos dividendos.
• A administração da companhia elaborou um orçamento de capital, previamente aprovado pela assembleia geral, para a retenção do Lucro Líquido, em valor exatamente igual ao lucro não distribuído para posterior deliberação da assembleia geral ordinária sobre a aprovação do Balanço do exercício/2011.
Considerando-se exclusivamente as informações recebidas, a boa técnica contábil e as determinações da legislação societária sobre a distribuição do resultado, o valor do Patrimônio Líquido, evidenciado no Balanço Patrimonial de 31/12/2011, após a contabilização da distribuição do resultado, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257642
Contabilidade Geral
A companhia D S/A que comercializa produtos eletroeletrônicos, antes de elaborar o Balanço Patrimonial, levantou o seguinte balancete de verificação:
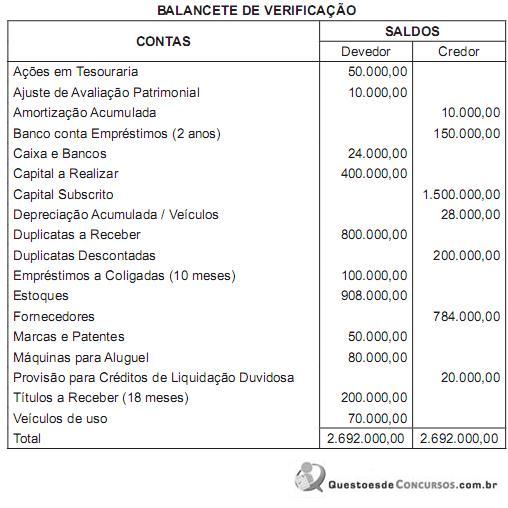
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Considerando o Balanço Patrimonial da companhia D, elaborado exclusivamente com as informações do balancete de verificação apresentado, o Patrimônio Líquido nele apresentado, em reais, é
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Considerando o Balanço Patrimonial da companhia D, elaborado exclusivamente com as informações do balancete de verificação apresentado, o Patrimônio Líquido nele apresentado, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257640
Contabilidade Geral
A companhia D S/A que comercializa produtos eletroeletrônicos, antes de elaborar o Balanço Patrimonial, levantou o seguinte balancete de verificação:
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Considerando o Balanço Patrimonial, elaborado exclusivamente com os dados informados no balancete de verificação, o total das contas evidenciadas no Ativo não Circulante desse balanço da companhia D, em reais, é
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Considerando o Balanço Patrimonial, elaborado exclusivamente com os dados informados no balancete de verificação, o total das contas evidenciadas no Ativo não Circulante desse balanço da companhia D, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257638
Contabilidade Geral
A companhia D S/A que comercializa produtos eletroeletrônicos, antes de elaborar o Balanço Patrimonial, levantou o seguinte
balancete de verificação:
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Elaborado o Balanço Patrimonial, exclusivamente com as informações do balancete de verificação, apresentadas pela companhia D, o total do Imobilizado, evidenciado nesse balancete, em reais, é
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Elaborado o Balanço Patrimonial, exclusivamente com as informações do balancete de verificação, apresentadas pela companhia D, o total do Imobilizado, evidenciado nesse balancete, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257635
Contabilidade Geral
Nos termos da Lei no 6.404/1976 com a nova redação dada pelas Leis no 11.638/2007 e no 11.941/2009, o saldo das reservas de lucros não poderá ultrapassar o capital, EXCETO o saldo da reserva
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257603
Contabilidade Geral
Uma empresa que comercializa equipamentos pesados, com enquadramento no grau de risco grave de acidentes do trabalho, com base na atividade preponderante e de acordo com a relação de Atividades Preponderantes e Correspondentes Graus de Risco, informou que a remuneração bruta de seus empregados, na folha de pagamento de fevereiro de 2012, foi de R$ 800.000,00.
Considerando-se tais informações e as normas previdenciárias (INSS) em vigor para a contribuição de previdência, a parte patronal, a ser recolhida à Previdência Social por essa empresa, com base no salário bruto da folha de pagamento de fevereiro de 2012, em reais, é de
Considerando-se tais informações e as normas previdenciárias (INSS) em vigor para a contribuição de previdência, a parte patronal, a ser recolhida à Previdência Social por essa empresa, com base no salário bruto da folha de pagamento de fevereiro de 2012, em reais, é de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257596
Contabilidade Geral
A comercial MO comprou a prazo um lote de produtos para seu próprio consumo, fora da atividade operacional, no decorrer do próximo semestre, como segue:
Informações dos produtos
Valor dos produtos 20.000,00
IPI destacado na nota fiscal 2.000,00
(=) Total da Nota Fiscal 22.000,00
Outras informações
• Frete dos produtos cobrado diretamente pelo vendedor: 3.000,00
• ICMS (alíquota incidente na operação): 18%
Considerando-se as informações recebidas e as determinações fiscais para o cálculo do ICMS, o valor do mesmo, a ser destacado nessa nota fiscal, em reais, é de
Informações dos produtos
Valor dos produtos 20.000,00
IPI destacado na nota fiscal 2.000,00
(=) Total da Nota Fiscal 22.000,00
Outras informações
• Frete dos produtos cobrado diretamente pelo vendedor: 3.000,00
• ICMS (alíquota incidente na operação): 18%
Considerando-se as informações recebidas e as determinações fiscais para o cálculo do ICMS, o valor do mesmo, a ser destacado nessa nota fiscal, em reais, é de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGÁS - Profissional Júnior - Ciências Econômicas |
Q257585
Contabilidade Geral
A demonstração contábil que evidencia a situação patrimonial e financeira da empresa, de forma qualitativa e quantitativa, informando os saldos das contas patrimoniais, é denominada de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGÁS - Profissional Júnior - Ciências Econômicas |
Q257582
Contabilidade Geral
A Contabilidade é uma ciência que permite, através de suas técnicas, manter um controle permanente do Patrimônio da empresa.
RIBEIRO, Osni Moura. Contabilidade Básica Fácil. São Paulo: Saraiva,1999.
As obrigações de uma empresa, quando do encerramento do Balanço Patrimonial, são evidenciadas no
RIBEIRO, Osni Moura. Contabilidade Básica Fácil. São Paulo: Saraiva,1999.
As obrigações de uma empresa, quando do encerramento do Balanço Patrimonial, são evidenciadas no
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256013
Contabilidade Geral
Texto associado
Com relação ao imposto sobre a renda de pessoa jurídica (IRPJ) e
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
A primeira parcela da gratificação natalina, que deve ser paga entre os meses de fevereiro e novembro, está sujeita à incidência do IRRF.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256007
Contabilidade Geral
Texto associado
Julgue os itens subsequentes, referentes aos instrumentos do
mercado de capitais.
mercado de capitais.
O split permite o aumento da quantidade de ações de uma companhia em circulação, proporcionando maior liquidez desses instrumentos financeiros e não provoca alteração em sua estrutura de participação societária.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256006
Contabilidade Geral
Texto associado
Julgue os itens subsequentes, referentes aos instrumentos do
mercado de capitais.
mercado de capitais.
Na análise fundamentalista, parte-se da premissa de que as variações verificadas nos preços das ações guardam relação entre si, dando margem à identificação de uma tendência do comportamento do mercado ao longo do tempo.

 Conheça nossos planos