Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


A Empresa Calorias Finas vende biscoitos recheados. Ela foi fundada em 2006 e desse ano até 2011 seu faturamento cresceu em média, 50% ao ano. Com base nisso, a Controladora da Calorias Finas estabeleceu como meta para 2012 um crescimento de 60% nas vendas. Até o dia 30/12/2012 o faturamento tinha atingido um valor de R$ 70 milhões. Ainda faltavam R$ 30 milhões para que a meta estipulada pela Controladora fosse alcançada, e só assim os diretores receberiam suas bonificações.
Os diretores da Calorias Finas começaram a fazer lançamentos de vendas fictícias de produtos na contabilidade em 31/12/2012, para atingir a meta. Sabendo que o valor de venda possui uma margem de 25% sobre o custo do produto e que os diretores lançaram R$ 30 milhões em Receita de Vendas que não existiram, o impacto na conta de Estoques no Balanço Patrimonial ficou:
De acordo com a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue o item a seguir.
Na mensuração de estoque, o valor realizável líquido refere-se
à quantia pela qual um ativo pode ser trocado entre
compradores e vendedores dispostos a isso, conhecedores do
negócio e independentes entre si.
De acordo com a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue o item a seguir.
Um ativo satisfaz o critério de identificação, no que diz
respeito à definição de ativo intangível, quando puder ser
separado da entidade e vendido, transferido, licenciado,
alugado ou trocado, individualmente ou junto com um
contrato, ativo ou passivo relacionado, independentemente da
intenção de uso pela entidade.
Dadas as proposições seguintes, a respeito da depreciação, amortização e exaustão no setor público,
I. A depreciação de bens imóveis deve ser calculada com base, exclusivamente, no custo de construção, incluído o valor dos terrenos.
II. deve ser considerado, ao se estimar a vida útil econômica de um ativo, o desgaste físico decorrente de fatores operacionais ou não.
III. A vida útil econômica deve ser definida com base em parâmetros e índices admitidos em norma ou laudo técnico específico.
verifica-se que
O Balanço Patrimonial de determinada empresa em 31/12/2010 apresentava o seguinte:
Bancos R$ 220,00
Estoques R$ 150,00
Móveis e Utensílios R$ 450,00
Veículos R$ 360,00
Duplicatas a Receber R$ 70,00
Duplicatas a Pagar R$ 170,00
Salários a Pagar R$ 180,00
Empréstimos Tomados R$ 220,00
Financiamentos R$ 240,00
Assinale a opção que evidencia a situação líquida dessa
empresa nesse momento.
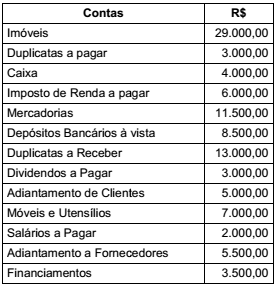
De posse da relação de contas abaixo, indique o valor dos BENS, DIREITOS e da RIQUEZA LÍQUIDA, assinalando a opção correta.
Uma prefeitura estabeleceu que seus bens seriam depreciados pelo método da soma dos dígitos. No dia 2.1.2009, foi adquirida e colocada em funcionamento uma máquina nova para recuperação de estradas no valor de R$45.000,00, com vida útil de 10 anos.
Considerando como base apenas a depreciação, o valor da Depreciação Acumulada e do Valor Líquido Contábil, será de, respectivamente
Uma sociedade empresária foi constituída, em 31.10.2011, com capital de R$100.000,00, totalmente integralizado em moeda corrente nesta data. Nos meses de novembro e dezembro, foram realizadas as seguintes transações:
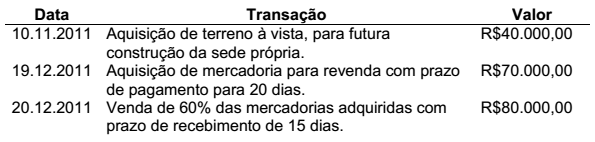
Considerando que não haverá distribuição de lucros e nem incidência de
impostos, após o registro das transações ocorridas, o total do Ativo
Circulante, em 31.12.2011, é igual a:
Um item do imobilizado foi registrado, ao custo de aquisição, por R$60.000,00 e tem depreciação acumulada de R$12.000,00. As informações coletadas pela empresa indicam:
Valor em uso R$47.000,00
Valor justo líquido da despesa de venda R$50.000,00
Com base nessas informações, é CORRETO afirmar que o valor
recuperável do ativo é de:
Uma empresa comercial efetuou uma aplicação financeira de R$150.000,00, em 3.8.2012, e resgatou esta mesma aplicação, em 28.8.2012, pelo valor líquido de R$152.000,00, assim discriminado pela instituição financeira:
Valor do Resgate = aplicação inicial + R$ 152.500,00
rendimentos
(–) Imposto de Renda Retido na Fonte (IRRF) R$ 490,00
(–) Imposto sobre Operações de Crédito, Câmbio e R$ 10,00
Seguro, ou relativas a Títulos e Valores
Mobiliários (IOF)
(=) Valor líquido creditado em conta corrente R$ 152.000,00
Sabendo-se que a tributação do IOF é definitiva e que o IRRF deverá ser
compensado com o imposto de renda devido pela empresa no futuro, o
lançamento relativo ao resgate da operação provocará um impacto líquido
em contas de resultado de:
Uma sociedade empresária adquiriu mercadorias para revenda com pagamento à vista. O valor total da Nota Fiscal do fornecedor foi de R$105.000,00. Neste valor, estão incluídos R$5.000,00 referentes a frete e R$12.000,00 referentes a impostos recuperáveis.
Assinale a opção que apresenta o lançamento da operação a ser realizado.
Uma sociedade empresária apresentou os seguintes dados relativos a um bem registrado no Imobilizado da empresa:
Descrição Saldos em 31.12.2011
Custo de Aquisição R$15.000,00
(-) Depreciação Acumulada R$ 7.500,00
Vida útil 4 anos
Valor residual R$ 5.000,00
No dia 1º.7.2012, o bem é vendido por R$8.000,00, à vista.
O resultado contábil da venda do imobilizado, considerando que o bem foi
depreciado pelo método linear até 30.6.2012, é:

 Conheça nossos planos