Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319405
Contabilidade Geral
A reserva que a empresa poderá deixar de constituir no exercício em que seu saldo, acrescido do montante do saldo das reservas de capital, exceder 30% do capital social é conhecida como:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319403
Contabilidade Geral
O prejuízo no exercício deverá ser obrigatoriamente absorvido, pelos saldos de quais contas, respectivamente:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319399
Contabilidade Geral
A perda do valor do capital aplicado na aquisição de direitos da propriedade comercial cujo objeto seja um bem de utilização contratualmente limitado será registrada em conta de:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319398
Contabilidade Geral
Na ausência de um mercado ativo para um determinado instrumento financeiro, o valor de um bem ou direito obtido por meio de modelos matemático-estatísticos de precificação de instrumentos financeiros é considerado:
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319298
Contabilidade Geral
Texto associado
Considere as informações, a seguir, para responder à questão:
A Cia. ABC (Investidora) adquiriu, em 01 de dezembro de 20x1, 90% das ações da Cia. XYZ (Investida), que se encontra instalada em Portugal. Em 31 de dezembro de 20x1, a Cia. XYZ apresentou a seguinte posição financeira:

Considere as informações, a seguir, para responder à questão:
A Cia. ABC (Investidora) adquiriu, em 01 de dezembro de 20x1, 90% das ações da Cia. XYZ (Investida), que se encontra instalada em Portugal. Em 31 de dezembro de 20x1, a Cia. XYZ apresentou a seguinte posição financeira:
A conversão do Balanço Patrimonial da Cia. XYZ (para Reais), em 31/12/20x1, gera um registro na Conta Ajuste Acumulado de Conversão, na Cia. ABC, no valor de, em R$,
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319296
Contabilidade Geral
A Empresa Aérea Voos Seguros (arrendatária) fechou contrato de arrendamento mercantil financeiro de uma aeronave para transporte de passageiros com uma Empresa Espanhola (arrendadora), sendo que a arrendatária possui a opção de compra do bem, no final do período, pelo valor de R$ 1.000,00.
Considere as seguintes informações:
- Período do contrato: 96 meses
- Vida útil econômica da aeronave: 100 meses
- Capacidade da aeronave: 80 passageiros
- Valor mensal do arrendamento mercantil: R$ 350.000,00
- Valor presente das contraprestações futuras: R$ 21.535.080,77
- Valor justo da aeronave: R$ 25.000.000,00
No início do prazo do arrendamento mercantil, na arrendatária, o valor do registro contábil do bem no ativo imobilizado deve ser, em R$:
Considere as seguintes informações:
- Período do contrato: 96 meses
- Vida útil econômica da aeronave: 100 meses
- Capacidade da aeronave: 80 passageiros
- Valor mensal do arrendamento mercantil: R$ 350.000,00
- Valor presente das contraprestações futuras: R$ 21.535.080,77
- Valor justo da aeronave: R$ 25.000.000,00
No início do prazo do arrendamento mercantil, na arrendatária, o valor do registro contábil do bem no ativo imobilizado deve ser, em R$:
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319295
Contabilidade Geral
A Empresa Alfa S.A. recebeu do Município Beta uma área de 150.000 metros quadrados para a construção de uma unidade de produção, cujo valor justo era de R$ 350,00 o metro quadrado.
A lei municipal que autorizou a subvenção governamental (doação) da respectiva área impôs a seguinte restrição: a empresa deverá gerar 150 empregos diretos, consecutivamente, por um período, mínimo, de 15 anos. No momento do recebimento da doação, a empresa deve debitar:
A lei municipal que autorizou a subvenção governamental (doação) da respectiva área impôs a seguinte restrição: a empresa deverá gerar 150 empregos diretos, consecutivamente, por um período, mínimo, de 15 anos. No momento do recebimento da doação, a empresa deve debitar:
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319293
Contabilidade Geral
Em 01/02/2013, a empresa Ativa S.A. adquiriu uma máquina, no valor de R$ 2.000.000,00, diretamente do fornecedor. Pagou 10% do valor à vista e o restante será pago em 10 parcelas anuais de R$ 180.000,00, sendo a primeira a ser paga em 01/02/2014. A taxa de juros cobrada pelo credor foi de 13% ao ano. A seguir, a demonstração do valor presente das parcelas:
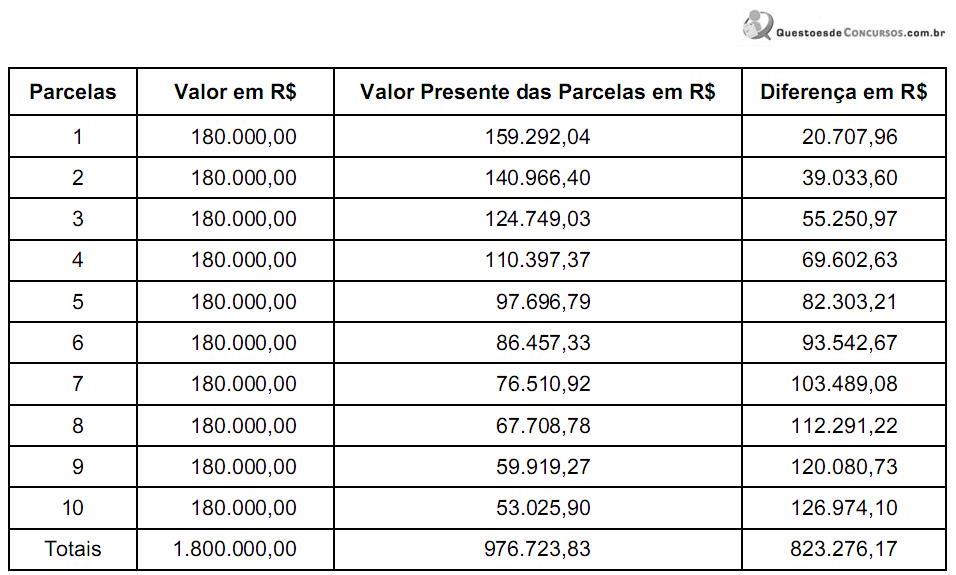
Lançamento contábil que deveria ter sido feito pela empresa Ativa S.A., em 01/02/2013, em R$:
Lançamento contábil que deveria ter sido feito pela empresa Ativa S.A., em 01/02/2013, em R$:
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319291
Contabilidade Geral
Em 01/03/2013, a Empresa Esperança fez uma captação de recursos no mercado financeiro, por meio de debêntures, no valor de R$ 5.000.000,00, incorrendo em custos de transação no valor de R$ 450.000,00.
A taxa de juros compostos contratual da operação foi de 10% ao ano, sendo que a empresa fará o resgate das debêntures, num único pagamento (principal e juros), ao final de três anos.
Pelas regras atuais, em 01/03/2013, a Empresa Esperança:
A taxa de juros compostos contratual da operação foi de 10% ao ano, sendo que a empresa fará o resgate das debêntures, num único pagamento (principal e juros), ao final de três anos.
Pelas regras atuais, em 01/03/2013, a Empresa Esperança:
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319290
Contabilidade Geral
A Cia. Caleidoscópio, conforme deliberação da Assembleia de Acionistas, aumentou seu capital social de R$ 50.000,00 para R$ 60.000,00, com a emissão de 10 mil ações, cujo valor nominal foi de R$ 1,00 por ação. Dado o interesse do público pelas ações da empresa, foi resolvido que se cobraria um ágio de R$ 0,15 por ação. Dessa maneira, cada ação da Cia. Caleidoscópio foi colocada à venda por R$ 1,15. Os investidores pagaram à vista pelas ações.
Quando do pagamento efetuado pelos investidores, a Cia. Caleidoscópio reconheceu contabilmente um aumento no Capital Social de :
Quando do pagamento efetuado pelos investidores, a Cia. Caleidoscópio reconheceu contabilmente um aumento no Capital Social de :
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319289
Contabilidade Geral
A Empresa Devedora S.A. adquiriu um financiamento de US$ 10,000.00 (dez mil dólares), em 1 de dezembro de 2012, e deverá quitá-lo, em 1 de outubro de 2013.
Na data da aquisição do financiamento, a taxa do dólar (cotação) era R$ 1,70. Sabendo-se que, em 31 de dezembro de 2012, o dólar estava cotado a R$ 1,45, a variação cambial, referente ao período de 01/12/2012 a 31/12/2012, foi :
Na data da aquisição do financiamento, a taxa do dólar (cotação) era R$ 1,70. Sabendo-se que, em 31 de dezembro de 2012, o dólar estava cotado a R$ 1,45, a variação cambial, referente ao período de 01/12/2012 a 31/12/2012, foi :
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319286
Contabilidade Geral
O Balanço Patrimonial da Cia. Conservadora, apurado em 31/12/2012, após o reconhecimento da depreciação do exercício social de 2012 e antes de proceder aos testes de recuperabilidade de seus ativos, apresentou:
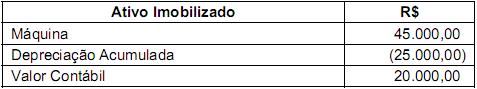
Para realizar o teste de recuperabilidade da máquina, foram identificados:
- Valor justo da máquina em 31/12/2012: R$ 19.000,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda) em 31/12/2012: R$ 2.000,00
- Tempo de vida útil remanescente estimado para a máquina em 31/12/2012: 3 anos
- Valor em uso em 31/12/2012: R$ 18.000,00
- Valor de venda estimado da máquina, no final de sua vida útil: R$ 1.500,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda), no final de sua vida útil: R$ 500,00.
- Taxa de desconto: 10% a.a.
Nessas condições, o valor registrado como perda por redução ao valor recuperável foi, em 31/12/2012, em R$:
Para realizar o teste de recuperabilidade da máquina, foram identificados:
- Valor justo da máquina em 31/12/2012: R$ 19.000,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda) em 31/12/2012: R$ 2.000,00
- Tempo de vida útil remanescente estimado para a máquina em 31/12/2012: 3 anos
- Valor em uso em 31/12/2012: R$ 18.000,00
- Valor de venda estimado da máquina, no final de sua vida útil: R$ 1.500,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda), no final de sua vida útil: R$ 500,00.
- Taxa de desconto: 10% a.a.
Nessas condições, o valor registrado como perda por redução ao valor recuperável foi, em 31/12/2012, em R$:
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319285
Contabilidade Geral
A Empresa GAMA S.A. incorreu, durante o exercício social de 2012, em gastos com
I. atividades pré-operacionais e treinamento de pessoal.
II. aquisição de softwares, licenças e franquias.
III. aquisição de marcas, patentes e direitos de propriedade.
IV. publicidade e reorganização da sociedade.
Com base na Resolução no 1.303/2010 do CFC, enquadram-se na definição de Ativo Intangível e podem ser reconhecidos no Balanço Patrimonial de uma empresa os gastos relacionados em :
I. atividades pré-operacionais e treinamento de pessoal.
II. aquisição de softwares, licenças e franquias.
III. aquisição de marcas, patentes e direitos de propriedade.
IV. publicidade e reorganização da sociedade.
Com base na Resolução no 1.303/2010 do CFC, enquadram-se na definição de Ativo Intangível e podem ser reconhecidos no Balanço Patrimonial de uma empresa os gastos relacionados em :
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SERPRO
Prova:
CESPE - 2013 - SERPRO - Analista - Gestão Financeira |
Q315030
Contabilidade Geral
Texto associado
Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.
Constituem as reservas de capital os valores que são recebidos pela companhia, transitam pelo resultado como receita e promovem impactos no lucro da entidade.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SERPRO
Prova:
CESPE - 2013 - SERPRO - Analista - Gestão Financeira |
Q315029
Contabilidade Geral
Texto associado
Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.
Os juros sobre o capital próprio creditado aos seus beneficiários são fato gerador para incidência de imposto de renda.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SERPRO
Prova:
CESPE - 2013 - SERPRO - Analista - Gestão Financeira |
Q315028
Contabilidade Geral
Texto associado
Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.
As partes beneficiárias e os bônus de subscrição são valores mobiliários que podem ser alienados, e o produto dessa alienação é contabilizado em reserva de capital específica, exceto se forem emitidos gratuitamente.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SERPRO
Prova:
CESPE - 2013 - SERPRO - Analista - Gestão Financeira |
Q315027
Contabilidade Geral
Texto associado
Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.
As subvenções recebidas por uma entidade serão reconhecidas no resultado da companhia somente quando forem atendidas as condições estabelecidas na contraprestação.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SERPRO
Prova:
CESPE - 2013 - SERPRO - Analista - Gestão Financeira |
Q315026
Contabilidade Geral
Texto associado
Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.
De acordo com a legislação vigente, o percentual do lucro acumulado destinado à constituição da reserva de contingência é de 5% e deverá ser considerado o limite do patrimônio líquido.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SERPRO
Prova:
CESPE - 2013 - SERPRO - Analista - Gestão Financeira |
Q315021
Contabilidade Geral
Texto associado
Com referência ao tratamento contábil dos itens do ativo e do passivo, julgue os itens a seguir.
O passivo, por ser uma obrigação com terceiros, não poderá ser mensurado pelo valor justo como ocorre com o ativo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SERPRO
Prova:
CESPE - 2013 - SERPRO - Analista - Gestão Financeira |
Q315012
Contabilidade Geral

O balanço patrimonial e a demonstração do resultado do exercício são demonstrações complementares que, em conjunto, evidenciam a situação patrimonial e financeira da empresa.

 Conheça nossos planos